

Dívida ativa é o registro dos créditos da União, dos Estados e dos Municípios não pagos no prazo, que passam a ser cobrados por certidão com força de título executivo.
A dívida ativa é o ponto em que um débito com o poder público deixa de ser uma pendência administrativa e passa a ter instrumentos próprios de cobrança. A inscrição acrescenta encargos, afeta a emissão de certidões, permite o protesto em cartório, pode levar o CNPJ a cadastros restritivos e abre caminho para a execução fiscal. Muitos empresários só a percebem quando uma licitação ou um financiamento exigem certidão. Este artigo explica o que é a dívida ativa, como um débito chega até ela, quais efeitos produz sobre a operação da empresa, como consultar a situação do CNPJ e quais são os caminhos legais de regularização.
O que é dívida ativa?
Dívida ativa é o conjunto de créditos da Fazenda Pública, tributários ou não, que não foram pagos no prazo e foram regularmente inscritos pelo órgão competente. O art. 2º da Lei nº 6.830/1980, a Lei de Execução Fiscal, considera dívida ativa qualquer valor cuja cobrança a lei atribua à União, aos Estados, ao Distrito Federal, aos Municípios e às suas autarquias, e inclui nela a atualização monetária, os juros, a multa de mora e os demais encargos.
A inscrição é o ato que transforma o débito em título. O art. 3º da mesma lei atribui à dívida regularmente inscrita presunção de certeza e liquidez, e o art. 204 do Código Tributário Nacional acrescenta que ela tem efeito de prova pré-constituída. A presunção é relativa e cede diante de prova inequívoca.
Quais débitos da empresa podem ir para dívida ativa?
Vai para dívida ativa qualquer crédito da Fazenda Pública vencido e não pago, seja tributo, seja multa ou outro valor que a lei mande cobrar. A distinção entre as duas espécies importa porque define as regras aplicáveis.
Dívida ativa tributária
O art. 201 do CTN define a dívida ativa tributária como a proveniente de crédito tributário regularmente inscrito, depois de esgotado o prazo para pagamento fixado em lei ou em decisão final de processo regular. Abrange tributos federais, estaduais e municipais. Débitos de auto de infração da Receita Federal são inscritos quando a discussão administrativa termina sem pagamento.
Dívida ativa não tributária
A dívida não tributária reúne valores de outra natureza cobrados pelo poder público: multas administrativas, multas trabalhistas aplicadas pela fiscalização, valores devidos a autarquias e débitos de FGTS inscritos pela Procuradoria-Geral da Fazenda Nacional. O art. 4º, § 4º, da Lei nº 6.830/1980 manda aplicar a ela algumas regras do CTN, como as de preferência do crédito.
Como o débito é inscrito em dívida ativa?
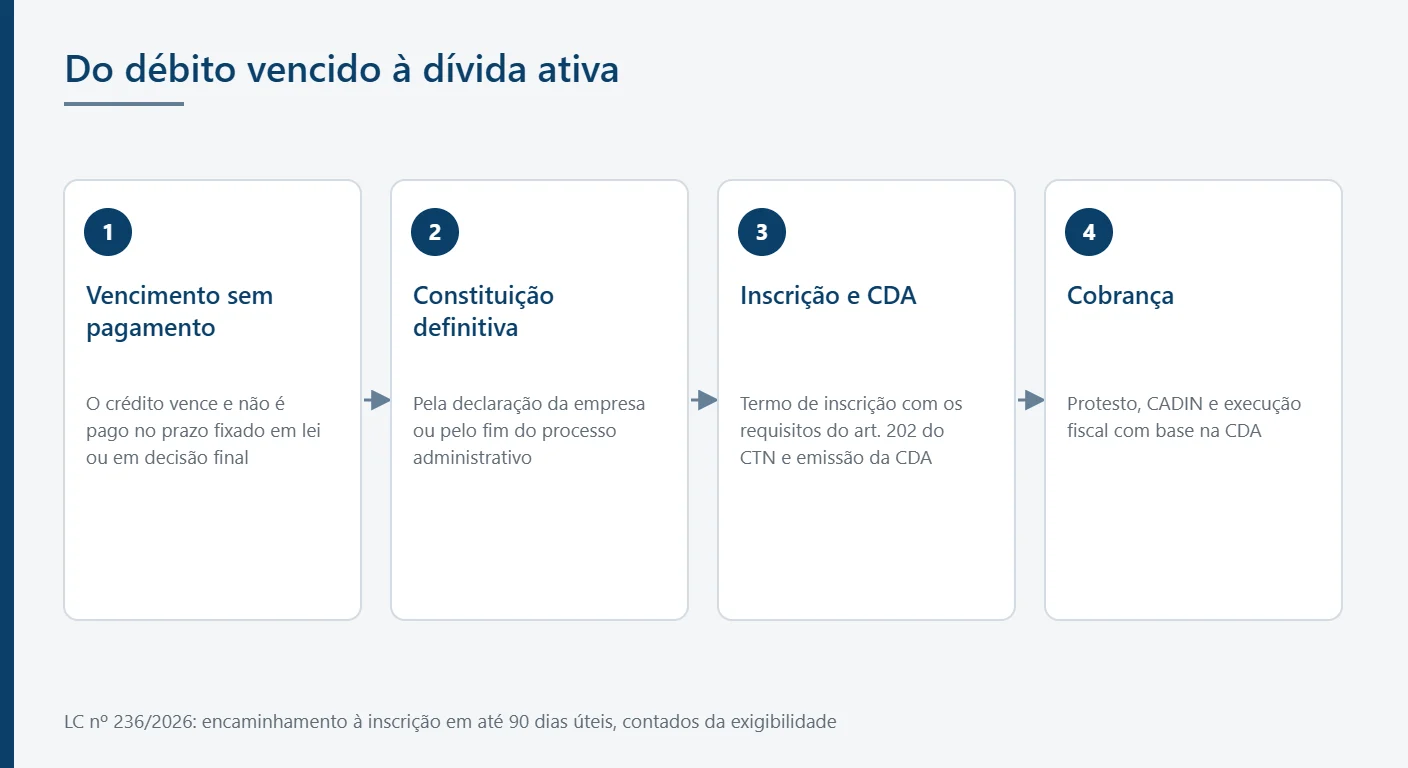
A inscrição é o ato administrativo de controle da legalidade do crédito, feito pelo órgão competente depois do vencimento.
Do vencimento à inscrição
O crédito só pode ser inscrito depois de definitivamente constituído e vencido. No tributo declarado e não pago, a constituição decorre da declaração; no lançamento de ofício, do fim do processo administrativo. A Lei Complementar nº 236/2026 incluiu no art. 201 do CTN o § 3º, que fixa prazo de até 90 dias úteis, contados da exigibilidade, para o órgão que constituiu o crédito encaminhá-lo à inscrição.
Termo de inscrição e Certidão de Dívida Ativa (CDA)
O termo de inscrição deve conter o nome do devedor e dos corresponsáveis, a quantia devida e a forma de calcular os juros, a origem e a natureza do crédito com a disposição legal em que se funda, a data da inscrição e o número do processo administrativo, conforme o art. 202 do CTN e o art. 2º, § 5º, da Lei nº 6.830/1980. A Certidão de Dívida Ativa, a CDA, reproduz esses elementos e é o título que instrui a execução fiscal. Pelo art. 203 do CTN, a omissão ou o erro nesses requisitos é causa de nulidade, sanável até a decisão de primeira instância.
Controle de legalidade da inscrição
A Lei Complementar nº 236/2026, publicada em 04/09/2026, acrescentou ao art. 201 do CTN o § 2º, segundo o qual o controle de legalidade da inscrição consiste na análise dos requisitos de certeza, liquidez e exigibilidade. A norma o qualifica como direito do contribuinte e dever da Fazenda, que pode realizá-lo a qualquer tempo, de ofício ou a requerimento do interessado.
Como a dívida ativa afeta a empresa?
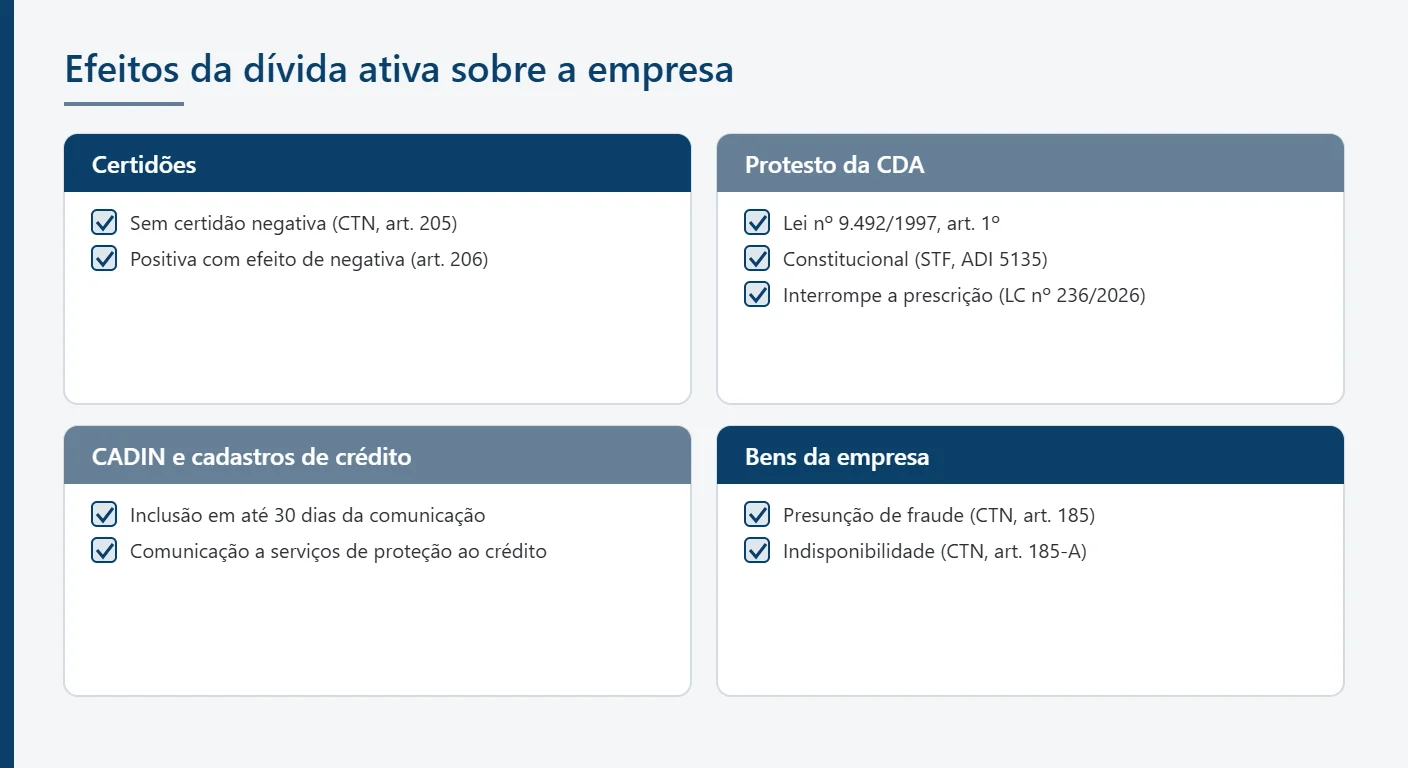
A dívida ativa afeta a empresa em quatro frentes: certidões, protesto, cadastros de crédito e disponibilidade de bens.
| Efeito | Fundamento | O que muda na rotina da empresa |
|---|---|---|
| Certidão positiva | CTN, arts. 205 e 206 | Dificulta licitações e financiamentos |
| Protesto da CDA | Lei nº 9.492/1997, art. 1º | Registro em cartório |
| Inclusão no CADIN | Lei nº 10.522/2002, art. 2º | Restrição em operações federais |
| Presunção de fraude | CTN, art. 185 | Venda de bens sem reserva suficiente |
| Execução fiscal | Lei nº 6.830/1980 | Citação e penhora de bens |
Certidão negativa e certidão positiva com efeito de negativa
Com débito inscrito e não regularizado, a empresa não obtém a certidão negativa do art. 205 do CTN. O art. 206 admite a certidão positiva com efeitos de negativa quando houver créditos não vencidos, créditos em cobrança executiva com penhora efetivada ou créditos com exigibilidade suspensa.
Protesto da CDA em cartório
A Lei nº 9.492/1997, no parágrafo único do art. 1º, incluído pela Lei nº 12.767/2012, inclui as certidões de dívida ativa da União, dos Estados, do Distrito Federal e dos Municípios entre os títulos sujeitos a protesto. O Supremo Tribunal Federal declarou o mecanismo constitucional no julgamento da ADI 5135, concluído em 09/11/2016. Desde a LC nº 236/2026, o protesto extrajudicial da CDA também interrompe a prescrição, pelo art. 174, § 1º, II, do CTN.
CADIN e comunicação a cadastros de crédito
O art. 2º da Lei nº 10.522/2002 prevê a inclusão no Cadastro Informativo de créditos não quitados do setor público federal, o CADIN, de quem tem obrigação vencida e não paga com a Administração Pública Federal. A inclusão ocorre em até 30 dias após a comunicação ao devedor, na redação da Lei nº 14.973/2024. O art. 20-B, § 3º, I, autoriza ainda a comunicação da inscrição em dívida ativa da União aos serviços de proteção ao crédito, se o débito não for pago em cinco dias após a notificação.
Restrições na alienação de bens
Pelo art. 185 do CTN, presume-se fraudulenta a alienação ou oneração de bens por devedor com crédito tributário inscrito em dívida ativa, salvo se reservados bens ou rendas suficientes ao pagamento total. Por isso compradores e financiadores pedem certidões antes de fechar operações com a empresa.
O que acontece na execução fiscal da dívida ativa?
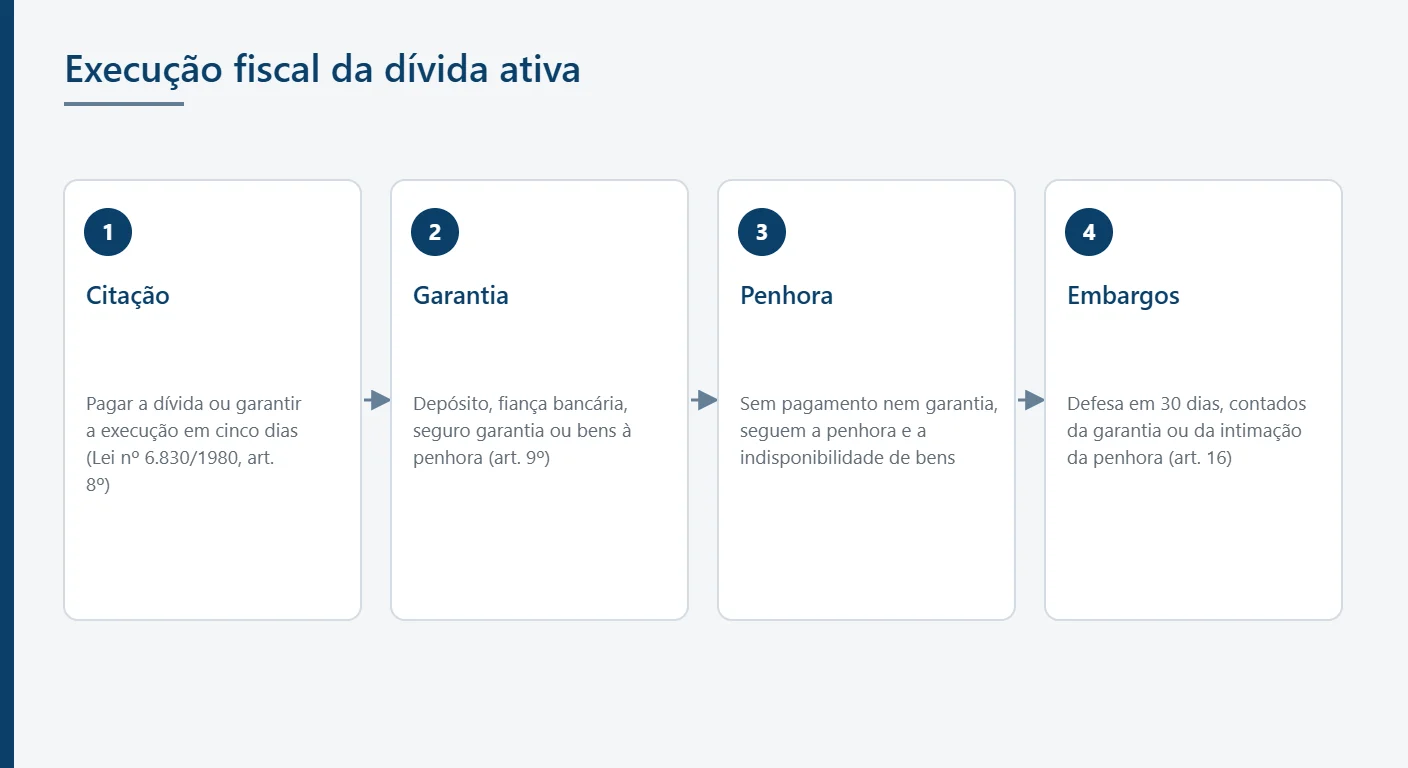
A execução fiscal é a ação judicial em que a Fazenda cobra a dívida ativa com base na CDA, pelo rito da Lei nº 6.830/1980.
Citação, garantia e penhora
Pelo art. 8º da Lei nº 6.830/1980, a empresa é citada para, em cinco dias, pagar a dívida com os encargos indicados na CDA ou garantir a execução. O art. 9º admite como garantia o depósito em dinheiro, a fiança bancária, o seguro garantia, a nomeação de bens à penhora ou a indicação de bens de terceiros aceitos pela Fazenda. Se não houver pagamento nem garantia, seguem a penhora e, nos termos do art. 185-A do CTN, a indisponibilidade de bens quando nada for encontrado.
Embargos à execução fiscal
A defesa típica são os embargos, apresentados em 30 dias contados do depósito, da juntada da fiança ou do seguro garantia ou da intimação da penhora, pelo art. 16 da Lei nº 6.830/1980. O § 1º do mesmo artigo exige a garantia prévia da execução. A discussão anterior à inscrição corre no contencioso tributário administrativo.
Responsabilidade de sócios e administradores
A dívida é da pessoa jurídica, e o art. 135, III, do CTN torna pessoalmente responsáveis os diretores, gerentes ou representantes apenas pelos créditos resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatuto. A Súmula 430 do Superior Tribunal de Justiça afirma que o simples inadimplemento não gera, por si só, essa responsabilidade, e a Súmula 435 trata da dissolução irregular, tema retomado nas perguntas frequentes.
Como consultar a dívida ativa de um CNPJ?
A consulta é feita nos canais de cada ente credor. Não há cadastro único dos três níveis.
Dívida ativa da União e do FGTS
A Procuradoria-Geral da Fazenda Nacional mantém o Dívida Aberta, em que é possível consultar por CNPJ ou razão social os contribuintes inscritos em dívida ativa da União e do FGTS como devedor principal, corresponsável ou solidário. O serviço é informativo e não lista débitos parcelados, garantidos ou com exigibilidade suspensa. A situação completa, com valores e inscrições, é acessada pela própria empresa no portal Regularize, que segundo a PGFN reunia 15,6 milhões de contribuintes cadastrados.
Dívida ativa estadual e municipal
Débitos de ICMS, IPVA e ITCMD são inscritos pelo Estado, e débitos de ISS e IPTU, pelo Município, cada um com sistema próprio de consulta e de emissão de certidão. Empresa com operação em mais de um município precisa de consultas separadas.
Como regularizar a dívida ativa da empresa?
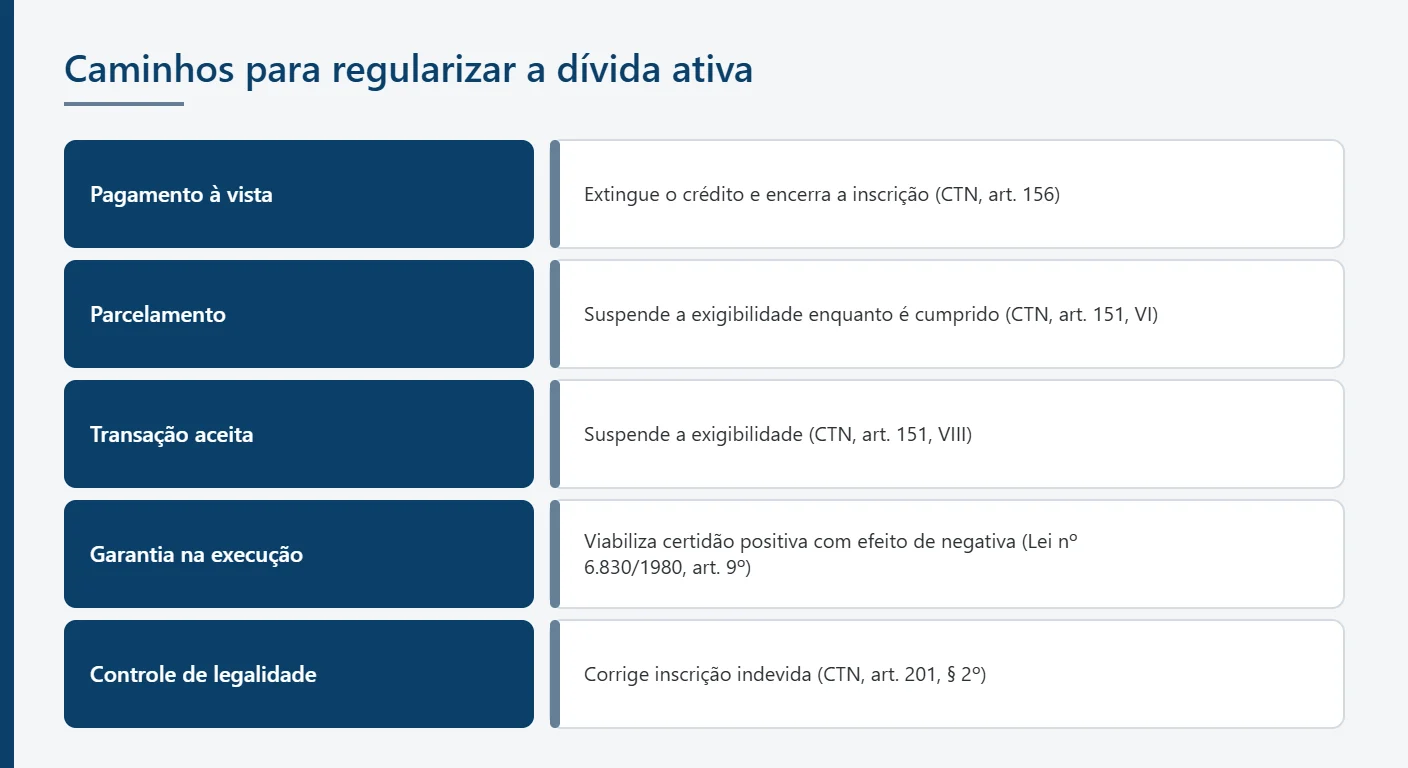
A regularização extingue o débito, suspende a sua exigibilidade ou discute a sua validade.
| Caminho | Fundamento | Efeito principal |
|---|---|---|
| Pagamento à vista | CTN, art. 156 | Extingue o crédito e encerra a inscrição |
| Parcelamento | CTN, art. 151, VI | Suspende a exigibilidade enquanto é cumprido |
| Transação aceita | CTN, art. 151, VIII | Suspende a exigibilidade |
| Garantia na execução | Lei nº 6.830/1980, art. 9º | Viabiliza certidão positiva com efeito de negativa |
| Controle de legalidade | CTN, art. 201, § 2º | Corrige inscrição indevida |
Pagamento e parcelamento
O pagamento integral extingue o crédito. O parcelamento, previsto no art. 151, VI, do CTN, suspende a exigibilidade enquanto as parcelas são pagas e permite a emissão de certidão positiva com efeitos de negativa. A renegociação de dívidas empresariais mostra como esse bloco se encaixa no conjunto do passivo da empresa.
Transação tributária
A transação tributária permite acordo com concessões recíprocas sobre créditos inscritos, nos limites da Lei nº 13.988/2020. A LC nº 236/2026 incluiu no art. 151 do CTN o inciso VIII, que trata a proposta de transação aceita pela administração como causa de suspensão da exigibilidade. Segundo o relatório PGFN em Números 2026, foram firmados 826.359 acordos de transação em 2025, com R$ 30,8 bilhões recuperados por essa via.
Garantia e suspensão da exigibilidade
Quando a empresa discute a cobrança, a garantia da execução por depósito, fiança bancária ou seguro garantia produz os mesmos efeitos da penhora, pelo art. 9º, § 3º, da Lei nº 6.830/1980. A LC nº 236/2026 incluiu no art. 151 do CTN, como causa de suspensão, a aceitação pelo credor do seguro garantia ou da fiança bancária oferecidos em execução fiscal, nos termos da regulamentação dos órgãos de cobrança.
Como funciona a dívida ativa no Paraná e em Curitiba?
As empresas de Curitiba e do Paraná convivem com três credores distintos: a União, o Estado e o Município. As regras gerais do CTN e da Lei nº 6.830/1980 valem para todos, mas a inscrição, a consulta e os programas de regularização são próprios de cada um.
Dívida ativa estadual no Paraná
No Paraná, os débitos de ICMS, IPVA e ITCMD não pagos são inscritos em dívida ativa estadual, e a Secretaria da Fazenda publica os valores inscritos na página de dívida ativa tributária, com histórico desde 2017. A CDA estadual também está sujeita a protesto, porque a Lei nº 9.492/1997 alcança expressamente as certidões dos Estados. A defesa contra a autuação que dá origem à inscrição é tratada no artigo sobre auto de infração de ICMS no Paraná.
Dívida ativa municipal em Curitiba
Em Curitiba, os débitos de ISS, IPTU e taxas municipais são inscritos em dívida ativa pelo Município, que mantém sistema próprio de consulta e de certidão. Para prestadoras de serviço, o ISS costuma ser a principal fonte de inscrição municipal.
Perguntas frequentes sobre dívida ativa
O que acontece quando o CNPJ vai para dívida ativa?
Quando o CNPJ é inscrito em dívida ativa, o débito passa a ser cobrado com encargos e com instrumentos que não existiam antes da inscrição. O primeiro efeito é a perda da certidão negativa de débitos, prevista no art. 205 do Código Tributário Nacional, o que dificulta participar de licitações, obter crédito e concluir operações que exigem regularidade fiscal. O segundo é a possibilidade de protesto da Certidão de Dívida Ativa em cartório, autorizada pela Lei nº 9.492/1997 e declarada constitucional pelo Supremo Tribunal Federal. O terceiro é a inclusão no CADIN, no caso de débitos federais, e a comunicação da inscrição a serviços de proteção ao crédito, pelo art. 20-B da Lei nº 10.522/2002. O quarto é a presunção de fraude na alienação de bens sem reserva suficiente, pelo art. 185 do CTN. Por fim, a Fazenda pode ajuizar a execução fiscal, em que a empresa é citada para pagar ou garantir a dívida em cinco dias. Esses efeitos cessam ou se atenuam com pagamento, parcelamento, transação ou garantia.
Quais dívidas podem ir para dívida ativa?
Pode ir para dívida ativa qualquer crédito da Fazenda Pública vencido e não pago, de natureza tributária ou não tributária. É o que estabelece o art. 2º da Lei nº 6.830/1980, segundo o qual qualquer valor cuja cobrança seja atribuída por lei à União, aos Estados, ao Distrito Federal, aos Municípios e às respectivas autarquias será considerado dívida ativa da Fazenda Pública. Na prática da empresa, a lista inclui:
- tributos federais, como IRPJ, CSLL, PIS, Cofins e contribuições previdenciárias;
- tributos estaduais, como ICMS, IPVA e ITCMD;
- tributos municipais, como ISS, IPTU e taxas;
- multas administrativas, multas trabalhistas aplicadas pela fiscalização e débitos de FGTS;
- valores devidos a autarquias e a conselhos profissionais.
A inscrição exige que o crédito esteja definitivamente constituído e vencido. Débito ainda em discussão em impugnação ou recurso administrativo não pode ser inscrito, porque a exigibilidade está suspensa pelo art. 151, III, do CTN.
Quando a dívida do CNPJ vai para o CPF?
A dívida inscrita em nome da empresa só alcança o patrimônio pessoal do sócio ou do administrador nas hipóteses previstas em lei. O art. 135, III, do Código Tributário Nacional torna pessoalmente responsáveis os diretores, gerentes ou representantes da pessoa jurídica pelos créditos resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatuto. O Superior Tribunal de Justiça consolidou dois entendimentos sobre o tema. A Súmula 430 afirma que o inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade solidária do sócio-gerente. A Súmula 435 presume dissolvida irregularmente a empresa que deixa de funcionar no domicílio fiscal sem comunicar os órgãos competentes, o que legitima o redirecionamento da execução fiscal ao sócio-gerente. O art. 4º, V, da Lei nº 6.830/1980 admite a execução contra o responsável, nos termos da lei, o que exige fundamento legal próprio para cada redirecionamento. Cada pedido de redirecionamento é examinado pelo juiz da execução fiscal.
A dívida no CNPJ prescreve?
Sim, a dívida tributária inscrita prescreve, mas o prazo tem marcos de interrupção que o reiniciam. Pelo art. 174 do Código Tributário Nacional, a ação para cobrança do crédito tributário prescreve em cinco anos, contados da constituição definitiva. O § 1º do mesmo artigo lista as causas de interrupção, entre elas:
- o despacho do juiz que ordena a citação em execução fiscal;
- o protesto extrajudicial da certidão de dívida ativa, incluído pela Lei Complementar nº 236/2026;
- qualquer ato judicial que constitua o devedor em mora;
- qualquer ato inequívoco do devedor que importe reconhecimento do débito, como o pedido de parcelamento.
Depois de ajuizada a execução, corre ainda a prescrição intercorrente: pelo art. 40 da Lei nº 6.830/1980, se o devedor ou bens penhoráveis não forem encontrados, o processo é suspenso por até um ano e, depois do arquivamento, o juiz pode reconhecer a prescrição de ofício, ouvida a Fazenda.
Como se livrar de uma dívida ativa?
A inscrição deixa de existir quando o crédito é extinto ou cancelado, e deixa de produzir os efeitos mais restritivos quando a exigibilidade é suspensa. Os caminhos legais são:
- pagamento integral, que extingue o crédito pelo art. 156 do Código Tributário Nacional;
- parcelamento, que suspende a exigibilidade pelo art. 151, VI, enquanto as parcelas são pagas;
- transação tributária aceita pela administração, que também suspende a exigibilidade, pelo art. 151, VIII, incluído pela Lei Complementar nº 236/2026;
- garantia da execução por depósito, fiança bancária ou seguro garantia, que permite a certidão positiva com efeitos de negativa;
- pedido de controle de legalidade da inscrição, previsto no art. 201, § 2º, quando houver erro, pagamento não considerado ou falta de certeza e liquidez;
- discussão judicial da cobrança, quando a inscrição for indevida.
A exclusão do nome em cadastros públicos não é imediata: no Dívida Aberta da PGFN, a retirada por pagamento integral pode levar até sete dias para débitos da União e até 75 dias para os do FGTS.
Como a empresa pode organizar o passivo inscrito em dívida ativa
A organização começa pelo levantamento das inscrições em cada ente, segue pela conferência dos requisitos de cada CDA e da prescrição e termina na escolha entre pagamento, parcelamento, transação, garantia ou discussão da cobrança, de acordo com o caixa da empresa. Em 2025, a PGFN registrou R$ 68,1 bilhões recuperados, dos quais R$ 1,9 bilhão referentes ao FGTS. O escritório atua em direito tributário empresarial em Curitiba e no Paraná desde 2009, com equipe identificada no site. Para entender como esse ponto se aplica à estrutura da empresa, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
