
Início » Áreas de atuação » Direito Tributário
Direito tributário e planejamento tributário para empresas
O direito tributário reúne as decisões e disputas que afetam diretamente a carga fiscal e o caixa da empresa. O Ávila Sociedade de Advogados assessora empresas de diferentes setores no planejamento tributário, na revisão de tributos e na defesa em discussões administrativas e judiciais.
O que é planejamento tributário e quando sua empresa precisa
Planejamento tributário é a organização lícita das operações da empresa para que a carga de tributos seja adequada à sua atividade e às regras vigentes. Ele costuma ser necessário quando a empresa cresce, muda de regime, reorganiza a estrutura societária ou passa a enfrentar autuações e cobranças. Com a reforma tributária em curso, revisar a forma de tributação tornou-se uma pauta relevante para a maioria das operações.

Como o Ávila Sociedade de Advogados atua nesta área
Atuação consultiva e preventiva
Avaliamos a situação fiscal da empresa, analisamos o regime de tributação e identificamos pontos de revisão e de risco. A partir desse diagnóstico, orientamos ajustes na operação e no cumprimento das obrigações, com foco na segurança jurídica das decisões
Atuação contenciosa
Representamos a empresa em processos administrativos perante os órgãos fazendários e em ações judiciais, na defesa contra autuações, na discussão de cobranças e na busca de créditos a que a empresa tenha direito
Situações em que atuamos
Reforma Tributária
Diagnóstico dos impactos da Reforma Tributária sobre a empresa, com análise dos reflexos na carga tributária, nos preços, na margem e no fluxo de caixa. O trabalho compara o modelo atual com o novo sistema e orienta a adaptação durante o período de transição.
Diagnóstico de impacto da reforma (CBS, IBS e Imposto Seletivo) na carga tributária da empresa
Simulação dos efeitos sobre preços, margem, custos e fluxo de caixa
Comparativo entre o sistema tributário atual e o novo modelo
Análise de créditos de IBS e CBS na cadeia de fornecedores
Escolha entre permanecer no Simples Nacional ou optar pelo regime regular de IBS e CBS
Revisão de contratos com clientes e fornecedores diante das novas regras
Planejamento da transição de 2026 a 2033 e adequação da rotina fiscal
Efeitos da reforma sobre benefícios e incentivos fiscais de ICMS
Planejamento tributário
Avaliação do regime tributário e das operações da empresa, com estudo das alternativas de menor impacto fiscal previstas em lei.
Elaboração e revisão de contratos com clientes, fornecedores e prestadores de serviço
Contratos de prestação de serviços, distribuição, representação comercial e franquia
Contratos de Compra e Venda de Imóveis
Contrato de Locação e arrendamento
Contrato de parceria rural e arrendamento rural
Contencioso tributário
Defesas administrativas e judiciais, execuções fiscais, ações anulatórias, mandados de segurança, defesa em autos de infração e apoio no atendimento a fiscalizações.
Defesa em auto de infração (Receita Federal, Receita Estadual, Prefeitura)
Execução fiscal: embargos, exceção de pré-executividade e defesa
Mandado de segurança e ação anulatória
Parcelamento e transação tributária (PGFN, Estado e Município)
Certidão negativa de débitos para licitação, financiamento ou venda
Bloqueio de bens e redirecionamento da cobrança para os sócios
Acompanhamento de fiscalização e resposta a intimações
Compensação e gestão de passivos tributários
Compensação tributária e administração do passivo fiscal nas esferas federal, estadual e municipal.
Compensação e restituição de créditos tributários
Parcelamento de débitos tributários
Transação e negociação de dívidas com a PGFN, o Estado e o Município
Tributação do produtor rural e do agronegócio
Certidão negativa de débitos para licitação, financiamento ou venda
Mapeamento e organização do passivo fiscal da empresa
Regularização de débitos em dívida ativa
Tributos e setores específicos
Atuação em tributos e segmentos com regras próprias de apuração e maior complexidade fiscal.
ICMS: substituição tributária, crédito e guerra fiscal
ISS: conflito de competência entre municípios e alíquota
IRPJ, CSLL e apuração no Lucro Real e Presumido
Tributação do produtor rural e do agronegócio
Tributação de holding e de operações imobiliárias (ITBI e ITCMD)
Regimes Especiais de Tributação
Planejamento da Tributação para a Construção Civil
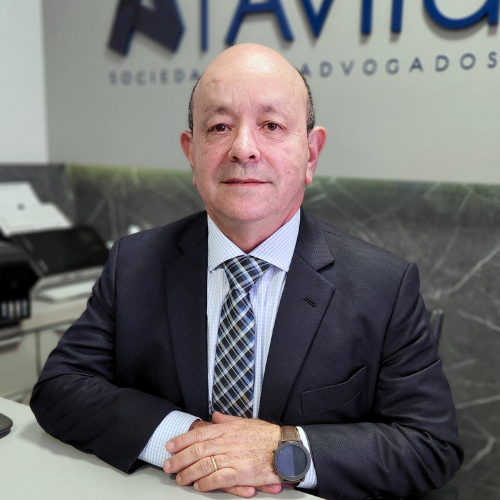
Conheça o advogado responsável
Dr. Wilson Ávila — 40 anos entre finanças corporativas e direito tributário.
Sócio fundador da Ávila Sociedade de Advogados, escritório que desde 2009 se dedica exclusivamente à consultoria e assessoria jurídica de empresas e empresários.
Antes da advocacia, construiu carreira de 28 anos no UNIBANCO (1976–2004), chegando a Superintendente da unidade de Finanças Corporativas em Curitiba. Essa formação agrega ao diagnóstico da Ávila uma leitura financeira do impacto tributário sobre caixa, margem e competitividade.
É economista pela UEM, MBA em Estratégia e Gestão Empresarial pela UFPR e pós-graduado em Direito Tributário e Processual Tributário pela UNICURITIBA.
OAB/PR nº 50.618
Advogado formado em Direito pela UNIBRASIL (2008)
Pós em Direito Tributário
Direito Tributário e Processual Tributário — UNICURITIBA (2014)
MBA em Gestão Empresarial
Estratégia e Gestão Empresarial pela UFPR (1999)
Economista pela UEM (1984)
Pós em Mercado de Capitais pelo IBMEC (1997)
Escritório de Advocacia Empresarial em Curitiba
Estamos presentes em Curitiba e em toda a Região Metropolitana, onde mantemos atendimento presencial e concentramos a maior parte de nossos clientes. É a partir daqui que construímos nossa atuação em todo o Estado do Paraná.
Também atendemos clientes em São Paulo, Santa Catarina, Rio Grande do Sul e Minas Gerais, com respaldo de inscrição suplementar na OAB. Essa presença regional nos permite acompanhar de perto empresas com filiais e unidades fora do Paraná, oferecendo suporte jurídico integrado onde quer que seus negócios estejam.

EXCELENTE Com base em 26 avaliações
 Publicado em Google

 Marcelo Araujo25/08/2026Excelentes profissionais! O escritório Ávila nos prestou uma assessoria tributária impecável, trazendo muita clareza sobre o planejamento fiscal da empresa e ajudando a reduzir custos com total segurança jurídica. Equipe altamente qualificada e atendimento rápido. Recomendamos fortemente para qualquer demanda tributária e demais que o escritório atende!Publicado em Google
 Deise Regina12/08/2026Confiança total!Publicado em Google
 Kelly Cristina11/08/2026Profissionais excelentes.Publicado em Google
 Eliana Simao10/08/2026Foi maravilhosa a minha experiência, profissionais competentes extremamente educados. Indico esse escritório sem dúvidas .Publicado em Google
 André Rosário08/08/2026Excelente profissionais. Sou grato a Dra e sua equipe por tamanha dedicação e persistência lutando até o fim com toda força que é possível, reconheço seu profissionalismo e sua competência, com tanta dedicação me senti abençoado pelo zelo e carinho como fui tratado pela Doutora e Equipe.🙏🙏🫶 Grato.
Dúvidas frequentes sobre Direito Tributário Empresarial
Planejamento tributário é o conjunto de estudos e medidas que uma empresa adota, dentro da lei, para organizar suas operações de forma a tornar a carga tributária mais eficiente e previsível. Parte da análise da atividade, do regime de tributação e da estrutura do negócio para identificar o tratamento fiscal mais adequado a cada situação.
Na prática, envolve avaliar o enquadramento tributário, revisar a forma como as operações são realizadas, verificar incentivos e regimes aplicáveis e antecipar o impacto de decisões como a abertura de filiais, mudanças societárias ou novas linhas de atividade. É um trabalho técnico e contínuo, que acompanha as alterações na legislação.
Vale destacar que planejamento tributário não se confunde com simplesmente pagar menos imposto a qualquer custo: ele se baseia em fundamentos legais e busca segurança jurídica. Como cada empresa possui operações, porte e setor próprios, o estudo costuma ser individualizado, considerando os riscos e os objetivos de cada negócio antes de qualquer definição sobre a estrutura a ser adotada.
A reforma tributária do consumo foi instituída pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025. Ela substitui tributos atuais, como PIS, Cofins, IPI, ICMS e ISS, por um modelo baseado em dois tributos sobre o consumo: a CBS, de competência federal, e o IBS, de competência estadual e municipal, além do Imposto Seletivo.
A transição é gradual. O ano de 2026 funciona como fase de testes, com CBS e IBS em alíquotas reduzidas e caráter informativo, dispensado o recolhimento para quem cumpre as obrigações acessórias. A partir de 2027, PIS e Cofins dão lugar à CBS, e a substituição de ICMS e ISS pelo IBS ocorre de forma escalonada, num período de transição que se estende até 2033, quando os tributos antigos são extintos.
Para as empresas, a reforma exige revisão de cadastros, contratos, precificação e sistemas, já que a carga por setor pode mudar. O período de adaptação tende a ser tão relevante quanto a mudança em si. Como os efeitos variam conforme o regime, o setor e a cadeia de operações, a análise de impacto costuma ser feita de forma individualizada.
A distinção entre elisão e evasão fiscal é central no direito tributário. A elisão fiscal é a redução ou postergação legítima da carga tributária, obtida por meios lícitos, em regra antes da ocorrência do fato gerador, aproveitando de forma legal as regras e opções previstas na legislação. É o campo em que atua o planejamento tributário.
A evasão fiscal, por outro lado, é a conduta ilícita voltada a ocultar ou reduzir tributos por meios proibidos, geralmente após o fato gerador, como sonegação, omissão de receitas, uso de notas frias ou fraude. Além de gerar autuações e multas, pode ter consequências na esfera penal.
Existe ainda a chamada elusão fiscal, situação intermediária em que se utilizam formas aparentemente lícitas, mas sem propósito negocial real, apenas para evitar o tributo, o que pode ser desconsiderado pelo Fisco. A linha entre o que é legítimo e o que pode ser questionado depende dos fatos concretos de cada operação. Por isso, a análise jurídica individualizada é importante para dimensionar riscos antes da adoção de qualquer estrutura.
No Brasil, as empresas são tributadas segundo diferentes regimes, sendo os principais o Simples Nacional, o Lucro Presumido e o Lucro Real. O regime define como os tributos são calculados e recolhidos, e o enquadramento adequado influencia diretamente a carga tributária e as obrigações acessórias da empresa.
O Simples Nacional é um regime unificado voltado a micro e pequenas empresas, com recolhimento em guia única e limites de faturamento. O Lucro Presumido calcula os tributos a partir de uma margem de lucro presumida pela lei, sendo comum em empresas de médio porte. O Lucro Real apura os tributos sobre o lucro efetivo, obrigatório para determinadas atividades e faixas de receita.
A escolha entre os regimes depende de fatores como faturamento, margem, atividade, folha de pagamento e estrutura de custos. Um regime vantajoso para uma empresa pode ser desfavorável para outra. Por isso, a definição costuma partir de simulações e de análise individualizada, revisadas periodicamente, já que mudanças na operação ou na legislação podem alterar o enquadramento mais adequado ao longo do tempo.
A revisão tributária é a análise detalhada dos tributos pagos por uma empresa, com o objetivo de verificar se os recolhimentos foram feitos corretamente. Ela examina as operações, a apuração e o enquadramento, identificando eventuais pagamentos a maior, créditos não aproveitados ou incidências indevidas ao longo de determinado período.
Quando essa análise identifica valores pagos além do devido, é possível buscar a recuperação de créditos tributários, seja pela compensação com tributos futuros, seja pela restituição, conforme as regras aplicáveis a cada tributo. Esse trabalho envolve levantamento documental, revisão de períodos anteriores dentro do prazo legal e fundamentação técnica de cada crédito apontado.
A recuperação de créditos depende de requisitos legais e de prazos de prescrição, além de variar conforme o tributo e o regime da empresa. Nem toda revisão resulta em créditos, já que o resultado depende da situação concreta de cada contribuinte. Por envolver análise de documentos fiscais e da legislação aplicável, o levantamento costuma ser feito de forma individualizada, avaliando a consistência de cada crédito antes de qualquer pedido de compensação ou restituição.
O contencioso tributário é a atuação voltada à discussão de exigências fiscais, como autos de infração, cobranças e execuções, quando a empresa entende que a exigência é indevida ou passível de questionamento. Ele pode ocorrer em duas esferas distintas: a administrativa e a judicial.
No contencioso administrativo, a discussão acontece perante os próprios órgãos da administração tributária, por meio de defesas e recursos, antes de a questão chegar ao Judiciário. É uma fase em que se pode contestar autuações e apresentar provas e argumentos, em regra sem custos judiciais e com suspensão da exigibilidade do débito discutido enquanto tramita.
No contencioso judicial, a discussão é levada ao Poder Judiciário, por meio de ações que podem tanto contestar cobranças quanto assegurar direitos do contribuinte. A escolha entre as vias e a estratégia adotada dependem do tipo de exigência, dos valores, dos prazos e das provas disponíveis. Cada caso apresenta particularidades próprias, o que torna recomendável a análise individualizada antes da definição do caminho a seguir.
O diagnóstico tributário, também chamado de auditoria tributária, é a revisão organizada da situação fiscal de uma empresa, com o objetivo de identificar riscos, inconsistências e oportunidades de melhoria. Diferente da revisão focada apenas em créditos, o diagnóstico costuma abranger de forma ampla o cumprimento das obrigações tributárias.
Esse trabalho envolve a análise do enquadramento, da apuração dos tributos, das obrigações acessórias, do aproveitamento de créditos e do histórico de recolhimentos. A partir dele, é possível identificar pontos de exposição, como incidências indevidas, riscos de autuação ou falhas em obrigações, e também situações em que a empresa recolhe mais do que seria devido.
O diagnóstico tem caráter preventivo e estratégico, pois oferece uma visão do cenário tributário antes que problemas se transformem em passivo. Tende a ser mais eficiente quando realizado periodicamente, acompanhando mudanças na legislação e na própria operação da empresa. Por depender da estrutura e do setor de cada organização, o diagnóstico costuma ser conduzido de forma individualizada, com foco nas áreas de maior relevância fiscal de cada caso.
A transação tributária é um mecanismo que permite a negociação de débitos entre o contribuinte e o Fisco, com concessões de parte a parte, como forma de regularizar dívidas tributárias. Prevista em lei, busca oferecer uma solução para débitos de difícil recuperação, ao mesmo tempo em que viabiliza a regularização fiscal da empresa.
Dependendo da modalidade e das regras vigentes, a transação pode envolver descontos sobre multas, juros e encargos, prazos ampliados de pagamento e outras condições, especialmente para débitos classificados como irrecuperáveis ou de difícil recuperação. Existem diferentes formas de transação, como as por adesão a editais e as individuais, cada uma com requisitos próprios.
A transação não se aplica a qualquer débito nem em qualquer condição, pois depende de previsão legal, de editais e da análise da situação do contribuinte. Além dela, há outros instrumentos de regularização, como os parcelamentos ordinários. A escolha da alternativa mais adequada depende do perfil da dívida e da realidade financeira da empresa, o que torna recomendável a avaliação individualizada de cada caso antes da adesão.
Fale com nossa equipe tributária
Entre em contato para avaliarmos a situação tributária da sua empresa.