
Transação tributária é o acordo entre o Fisco e o contribuinte que encerra o litígio sobre um crédito, com concessões recíprocas definidas em lei e em edital.
A transação tributária deixou de ser exceção no Brasil e passou a ser um caminho ordinário de regularização desde a Lei nº 13.988/2020. Para a empresa, a decisão de aderir não se resume ao percentual anunciado em edital: ela envolve desistir de discussões em curso, aceitar condições de pagamento por anos e assumir compromissos cujo descumprimento desfaz o acordo inteiro. A conta que importa compara o custo de transigir com o de continuar litigando, e essa comparação depende de dados que estão na própria empresa. Este artigo percorre quem pode aderir, quais modalidades existem, o que a lei autoriza, onde estão os tetos legais e o que avaliar antes de assinar.
O que é transação tributária?
Transação tributária é o acordo pelo qual o sujeito ativo e o sujeito passivo da obrigação tributária encerram um litígio mediante concessões mútuas, com a consequente extinção do crédito. O art. 171 do Código Tributário Nacional autoriza a lei a facultar essa via e manda que a própria lei indique a autoridade competente em cada caso.
No âmbito federal, essa lei é a Lei nº 13.988/2020, que fixa requisitos e condições para a transação resolutiva de litígio sobre créditos da Fazenda Pública, de natureza tributária ou não. O art. 1º, § 1º, deixa claro que a União celebra transação em juízo de oportunidade e conveniência, sempre que a medida atenda ao interesse público. Não existe, portanto, direito subjetivo à transação: existe uma oferta pública de condições a que o contribuinte adere.
Quem pode aderir à transação tributária?
Podem aderir os devedores cujos créditos estejam inscritos em dívida ativa da União ou em contencioso administrativo fiscal, nas condições do edital ou da proposta aceita. A lei também define quem fica de fora.
Créditos inscritos em dívida ativa da União
O art. 10 da Lei nº 13.988/2020 atribui à Procuradoria-Geral da Fazenda Nacional, à Procuradoria-Geral Federal e à Procuradoria-Geral do Banco Central a proposta de transação na cobrança da dívida ativa, de forma individual ou por adesão, e admite também a iniciativa do próprio devedor. É a modalidade mais usada por empresas com débitos já inscritos e em cobrança executiva.
Créditos em contencioso administrativo fiscal
O art. 10-A, acrescentado pela Lei nº 14.375/2022, estendeu a transação aos créditos tributários em contencioso administrativo fiscal, com proposta da Secretaria Especial da Receita Federal do Brasil, individual ou por adesão, ou por iniciativa do devedor. Isso alcança débitos ainda em discussão na esfera administrativa, antes da inscrição, tema tratado na frente de contencioso tributário administrativo.
Vedações legais à transação
O art. 5º veda a transação que reduza multas de natureza penal, que conceda descontos a créditos do Simples Nacional enquanto não editada lei complementar autorizativa, que conceda descontos a créditos do Fundo de Garantia do Tempo de Serviço enquanto não autorizado pelo Conselho Curador, e que envolva devedor contumaz, conforme definido em lei específica. O § 1º do mesmo artigo proíbe acumular as reduções do edital com outras previstas na legislação.
Quais modalidades de transação tributária existem?
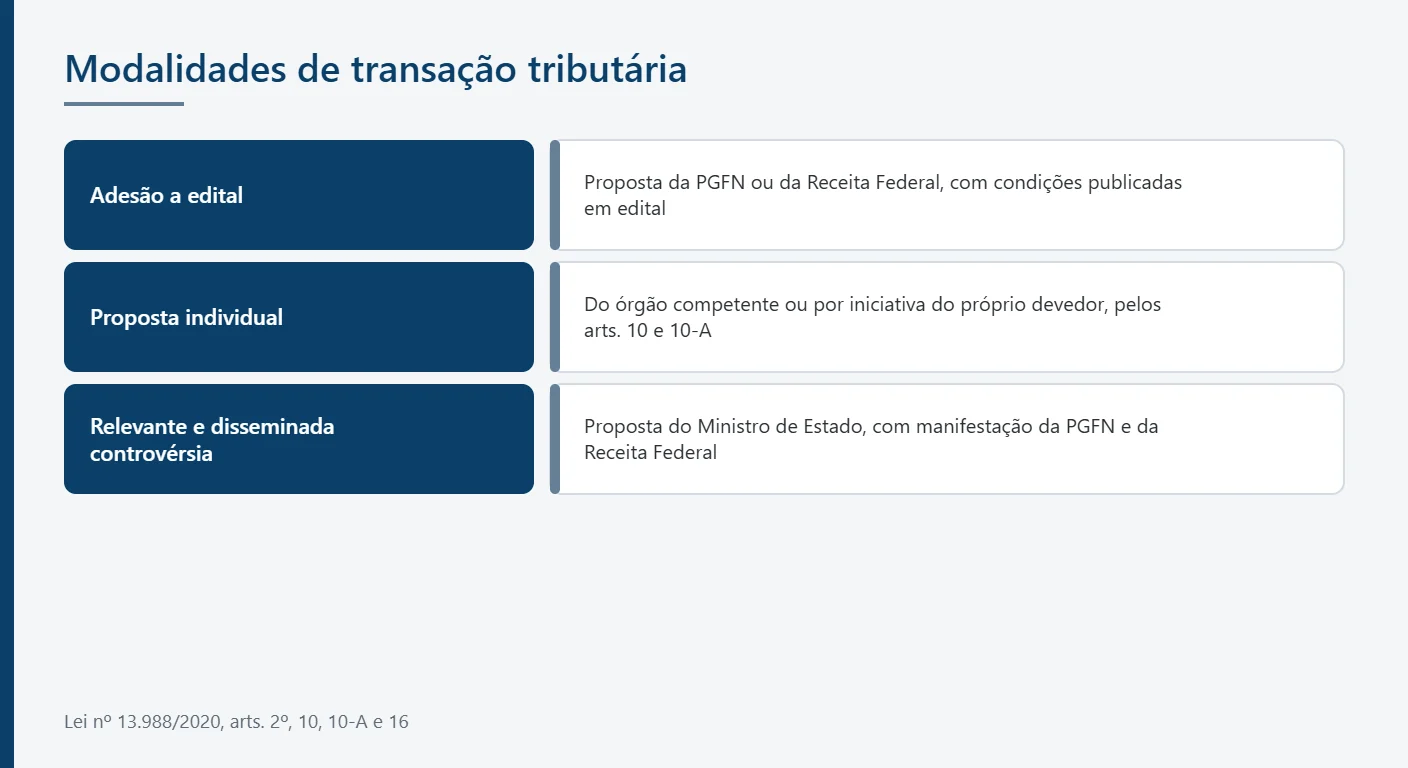
O art. 2º da lei separa as modalidades pela iniciativa e pelo estágio do crédito. A escolha não é livre: cada edital define se admite proposta individual ou apenas adesão.
| Modalidade | Quem propõe | Estágio do crédito |
|---|---|---|
| Adesão a edital | PGFN ou Receita Federal, por edital público | Dívida ativa ou contencioso administrativo |
| Proposta individual | Órgão competente ou o próprio devedor | Dívida ativa ou contencioso administrativo |
| Relevante e disseminada controvérsia | Ministro de Estado, com manifestação da PGFN e da Receita Federal | Tese jurídica repetitiva, por adesão |
Transação por adesão a edital
Na adesão, o contribuinte aceita integralmente as condições publicadas. O art. 19 determina que, atendidas as condições do edital, o sujeito passivo solicite a adesão pelo procedimento previsto em ato do Ministro de Estado. O art. 14, III, permite que a administração defina situações em que a transação só pode ser celebrada por adesão.
Transação por proposta individual
A proposta individual abre espaço para discutir prazos, entrada e garantias à luz da capacidade de pagamento da empresa. O art. 14, II, autoriza a administração a condicionar a transação ao pagamento de entrada, à apresentação de garantia e à manutenção das garantias já existentes, o que costuma ser o ponto mais sensível da negociação.
Transação de relevante e disseminada controvérsia
O art. 16 prevê a transação resolutiva de litígios decorrentes de relevante e disseminada controvérsia jurídica, proposta pelo Ministro de Estado com base em manifestação da PGFN e da Receita Federal. O § 1º é expresso: a proposta e a adesão não podem ser invocadas como prognose de sucesso da tese por nenhuma das partes.
Quais benefícios a transação tributária pode conceder?
O art. 11 lista os benefícios possíveis, e a leitura precisa ser literal: eles alcançam acessórios e forma de pagamento, nunca o valor originário do tributo.
Descontos em multas, juros e encargos legais
O inciso I autoriza descontos nas multas, nos juros e nos encargos legais de créditos classificados como irrecuperáveis ou de difícil recuperação, conforme critérios da autoridade competente. O § 5º inclui nessa classificação os créditos devidos por empresas em recuperação judicial, liquidação judicial, liquidação extrajudicial ou falência. Em 2025, a Serasa Experian registrou 977 processos de recuperação judicial requeridos no Brasil, envolvendo 2.466 empresas.
Prazos, entrada e formas de pagamento
O inciso II permite prazos e formas de pagamento especiais, incluídos o diferimento e a moratória, e o inciso III trata do oferecimento, da substituição ou da alienação de garantias e de constrições. O § 6º admite garantias reais ou fidejussórias, cessão fiduciária de direitos creditórios e alienação fiduciária de bens ou direitos.
Uso de prejuízo fiscal, base negativa e precatórios
Os incisos IV e V, acrescentados pela Lei nº 14.375/2022, permitem usar créditos de prejuízo fiscal e de base de cálculo negativa da CSLL até o limite de 70% do saldo remanescente após os descontos, e usar precatórios ou direito creditório com sentença transitada em julgado para amortizar principal, multa e juros. Para empresas com estoque relevante de prejuízo fiscal, esse é o item que mais altera a conta, e ele se conecta à revisão tributária do período.
Quais são os limites legais de desconto e prazo?
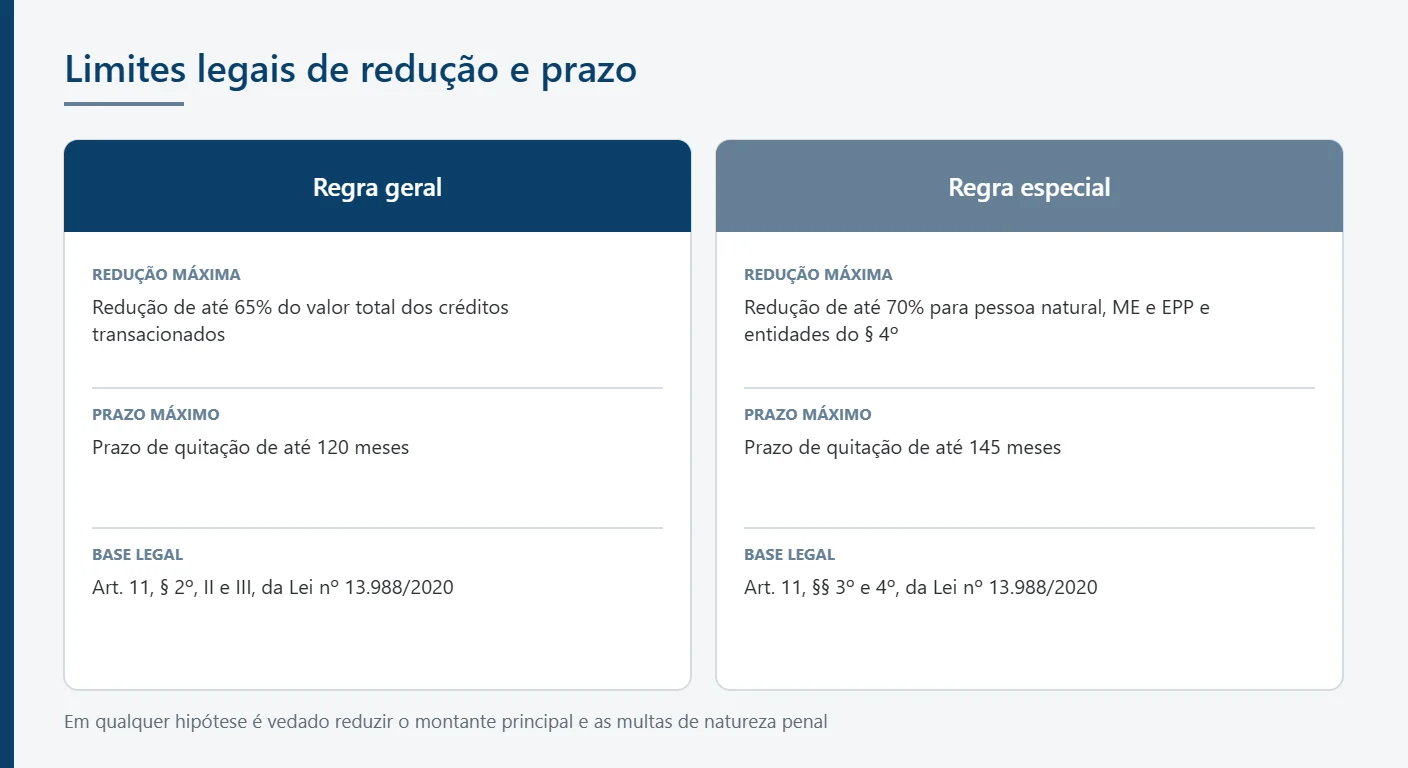
Os limites estão no art. 11, § 2º, e não podem ser ampliados por edital. Eles explicam por que os percentuais anunciados no mercado nem sempre correspondem ao que a empresa recebe.
| Limite | Regra geral | Regra especial |
|---|---|---|
| Redução do valor total | Até 65% dos créditos transacionados | Até 70% para pessoa natural, ME, EPP e entidades do § 4º |
| Prazo de quitação | Até 120 meses | Até 145 meses nas mesmas hipóteses |
| Montante principal | Não pode ser reduzido | Sem exceção |
| Multa de natureza penal | Não pode ser reduzida | Sem exceção |
Teto de redução do valor total dos créditos
O § 2º, I, veda reduzir o montante principal do crédito, entendido como o valor originário, excluídos os acréscimos. O inciso II fixa em 65% a redução máxima do valor total dos créditos transacionados, na redação da Lei nº 14.375/2022. O percentual incide sobre o conjunto, e não sobre cada rubrica isoladamente.
Prazo máximo de quitação e regras especiais
O § 2º, III, limita o prazo de quitação a 120 meses. O § 3º eleva a redução máxima a 70% e o prazo a 145 meses para pessoa natural, microempresa e empresa de pequeno porte, respeitado o § 11 do art. 195 da Constituição, e o § 4º estende essa regra às Santas Casas de Misericórdia, às sociedades cooperativas, às demais organizações da sociedade civil e às instituições de ensino.
Como aderir à transação tributária na prática?
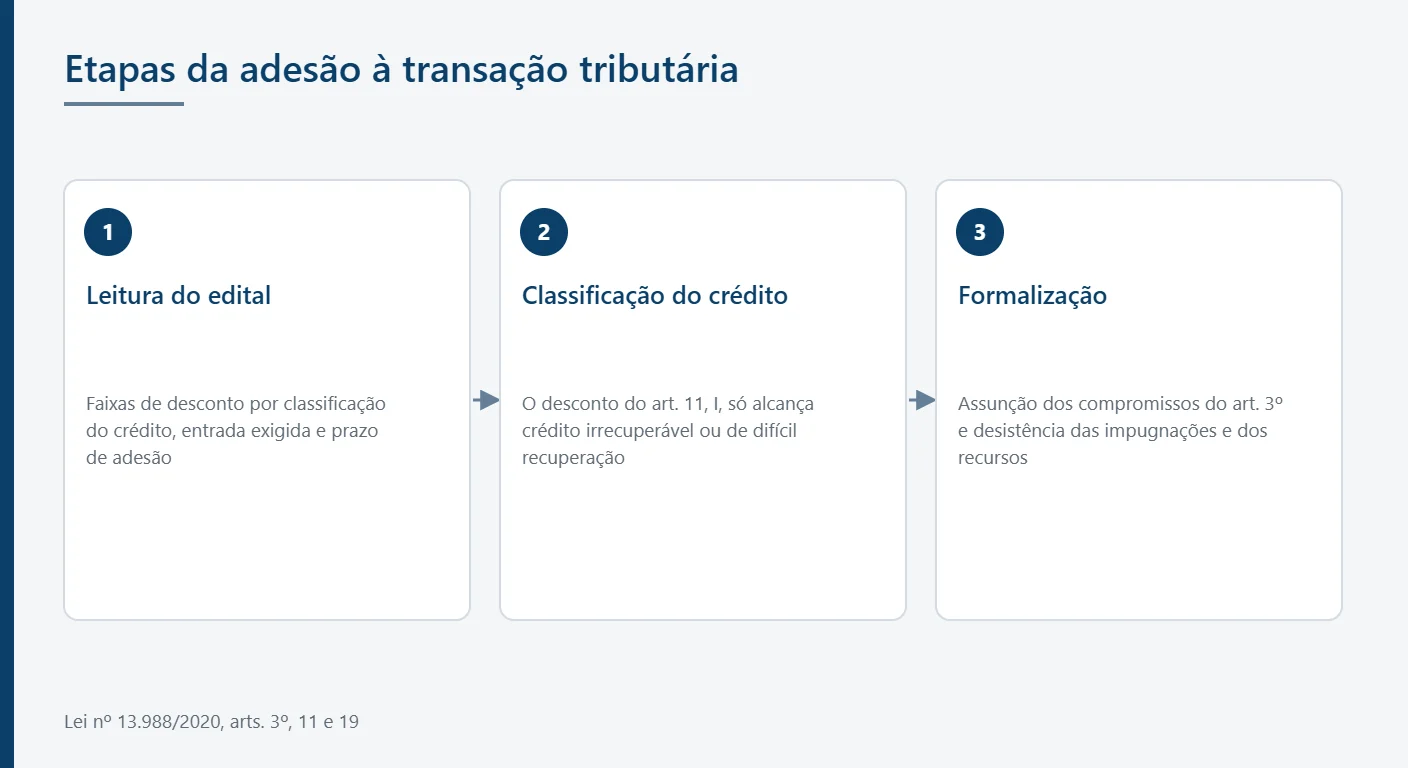
A adesão tem três etapas: leitura do edital, verificação da classificação do crédito e formalização com desistência das discussões em curso. Cada uma produz efeitos que não se desfazem com facilidade.
Leitura do edital e classificação do crédito
O edital define as faixas de desconto por classificação de crédito, a entrada exigida e o prazo. Como o desconto do art. 11, I, só alcança créditos irrecuperáveis ou de difícil recuperação, a primeira conferência é se o débito da empresa está nessa classificação. A experiência do escritório em direito tributário empresarial indica que essa checagem, feita antes da simulação, evita projeções de caixa construídas sobre um benefício ao qual o crédito não dá acesso.
Compromissos que o devedor assume
O art. 3º condiciona a proposta à assunção de compromissos: não usar a transação de forma abusiva contra a livre concorrência ou a livre iniciativa, não usar pessoa interposta para ocultar origem ou destinação de bens e valores, não alienar nem onerar bens sem comunicar o órgão competente quando a lei exigir, e desistir das impugnações ou dos recursos administrativos sobre os créditos incluídos, renunciando às alegações correspondentes.
Documentos e desistência de impugnações
A desistência é o ponto de não retorno. Ela alcança impugnações e recursos administrativos sobre os créditos incluídos e, pelo art. 19, § 1º, I, o aderente deve requerer a homologação judicial do acordo, nos termos do art. 515, II e III, do Código de Processo Civil. O inciso II do mesmo parágrafo o sujeita, quanto a fatos geradores futuros, ao entendimento da administração sobre a questão em litígio.
O que avaliar antes de assinar a transação?
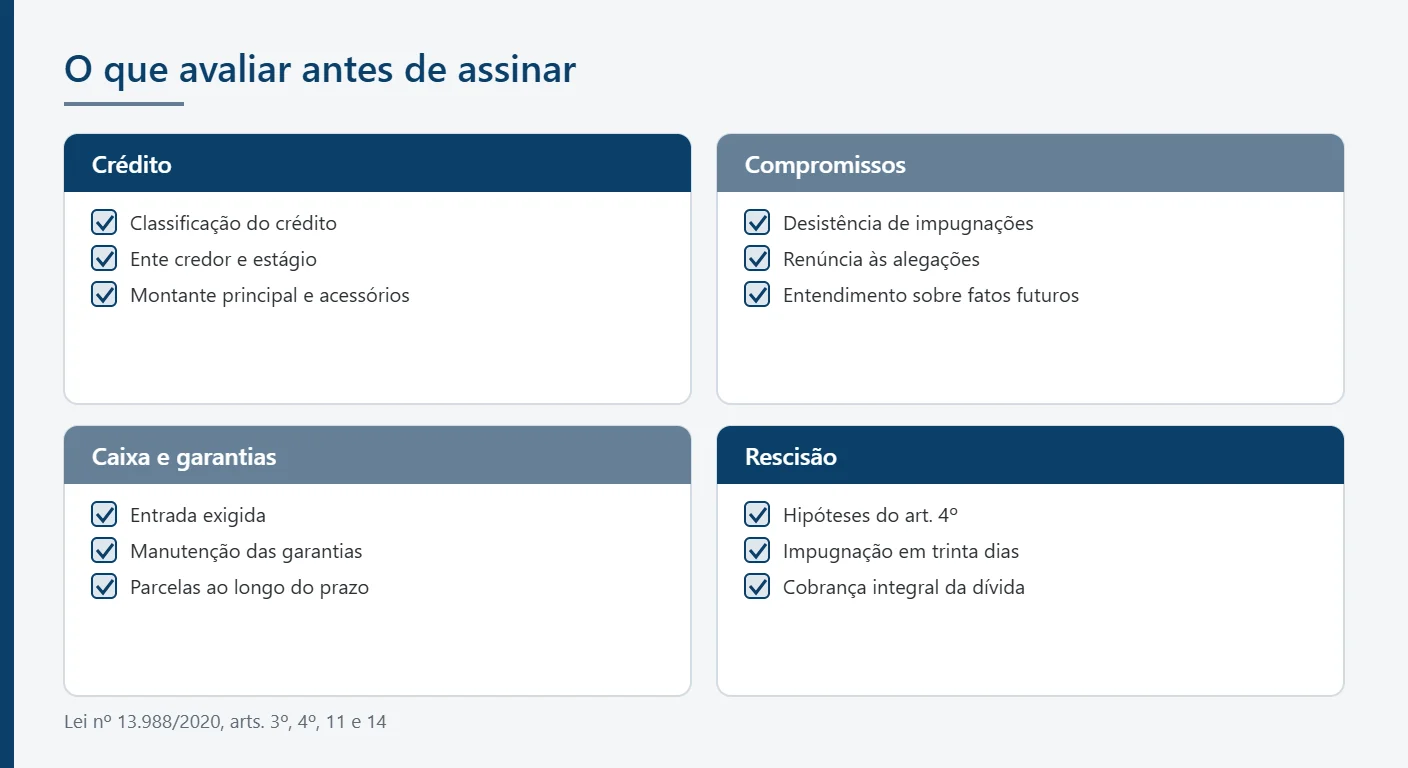
A avaliação compara três grandezas: a chance concreta da tese em discussão, o custo financeiro do acordo ao longo de todo o prazo e o risco de rescisão. Nenhuma delas aparece no edital.
Comparação com a discussão administrativa ou judicial
Aderir significa abrir mão da discussão. Quando a tese tem respaldo em precedente vinculante, o cálculo muda, e vale lembrar que a própria lei, no art. 16, § 1º, proíbe tratar a existência da oferta como sinal sobre a força da tese. A comparação precisa ser feita processo a processo, e não sobre o total do passivo, e se conecta à recuperação de créditos tributários que a empresa eventualmente tenha a compensar.
Efeito sobre garantias e sobre o fluxo de caixa
O art. 14, II, permite exigir entrada, garantia e manutenção das garantias já existentes. Na prática, penhoras e arrolamentos podem permanecer durante toda a vigência do acordo, e as parcelas convivem com a carga corrente: a carga tributária bruta do Governo Geral ficou em 32,40% do PIB em 2025, segundo o Tesouro Nacional. Projetar o caixa só até a primeira parcela é o erro mais comum.
Hipóteses de rescisão e suas consequências
O art. 4º lista as hipóteses de rescisão: descumprimento das condições, esvaziamento patrimonial para fraudar o acordo, decretação de falência ou extinção pela liquidação, prevaricação, concussão ou corrupção passiva na formação, dolo, fraude, simulação ou erro essencial, hipóteses previstas no termo e inobservância da lei ou do edital. O § 1º garante notificação e impugnação em trinta dias, o § 2º admite sanar vício sanável e o § 3º é o que pesa: a rescisão afasta os benefícios concedidos e restaura a cobrança integral.
Como fica a transação tributária no Paraná?
A Lei nº 13.988/2020 alcança apenas créditos federais. Estados e municípios dependem de lei própria, o que torna necessário separar o passivo por ente antes de montar qualquer plano de regularização.
Transação de créditos federais em Curitiba e no Paraná
A adesão a editais federais é feita por meio eletrônico, sem vínculo com o domicílio da empresa, e alcança igualmente contribuintes de Curitiba, que reunia 1.773.718 habitantes no Censo 2022 e PIB per capita de R$ 67.691,30 em 2023, segundo o IBGE, e do interior do Paraná. O que varia é a execução fiscal de origem, que corre na Justiça Federal da seção do domicílio do devedor.
Programas estaduais e municipais
Débitos de ICMS e de ISS seguem a legislação do respectivo ente, com programas próprios de parcelamento e de negociação, e as condições de cada um mudam por norma estadual ou municipal. O artigo não descreve esses programas: eles exigem conferência caso a caso, do mesmo modo que o planejamento tributário da operação.
Perguntas frequentes sobre transação tributária
Qual a diferença entre transação tributária e parcelamento?
A diferença está na natureza do ato e no alcance do benefício. O parcelamento é a dilação do prazo de pagamento de um crédito que não está sendo discutido quanto ao seu valor: ele apenas distribui o débito em prestações e suspende a exigibilidade enquanto é cumprido, nos termos do art. 151 do Código Tributário Nacional. A transação é um acordo que encerra um litígio mediante concessões mútuas, com fundamento no art. 171 do mesmo código e, no plano federal, na Lei nº 13.988/2020. Ela pode incluir prazo alongado, mas não se resume a isso: admite desconto em multas, juros e encargos legais de créditos classificados como irrecuperáveis ou de difícil recuperação, uso de prejuízo fiscal e de base negativa da CSLL e uso de precatórios. Em contrapartida, exige desistência das impugnações e dos recursos administrativos sobre os créditos incluídos e sujeição ao entendimento da administração quanto a fatos geradores futuros. O parcelamento comum não impõe essa renúncia.
O que é parcelamento tributário?
Parcelamento tributário é a modalidade de pagamento em que o crédito tributário é dividido em prestações sucessivas, mediante requerimento do contribuinte e nas condições fixadas em lei ou em ato da administração. Ele figura entre as causas de suspensão da exigibilidade do crédito tributário do art. 151 do Código Tributário Nacional, o que significa que, enquanto o acordo é cumprido, a Fazenda não pode promover atos de cobrança e o contribuinte pode obter certidão positiva com efeitos de negativa. O parcelamento não extingue o crédito por si: a extinção vem do pagamento integral das parcelas. Também não envolve, em regra, concessões recíprocas sobre o conteúdo do débito, e por isso não exige renúncia a discussões em curso, salvo quando a legislação específica do programa impuser essa condição. É esse o traço que o distingue da transação, em que a desistência das impugnações e dos recursos administrativos é um compromisso expresso do art. 3º, IV, da Lei nº 13.988/2020.
Como funciona o desconto de 70% na dívida ativa?
O percentual de 70% circula no mercado como se fosse a regra geral, mas a lei o reserva a situações específicas. O art. 11, § 2º, II, da Lei nº 13.988/2020, na redação da Lei nº 14.375/2022, fixa em 65% a redução máxima do valor total dos créditos transacionados. O § 3º eleva esse teto a 70%, com prazo de quitação de até 145 meses, apenas quando a transação envolve pessoa natural, microempresa ou empresa de pequeno porte, e o § 4º estende a regra às Santas Casas de Misericórdia, às sociedades cooperativas, às demais organizações da sociedade civil e às instituições de ensino. Dois limites valem em qualquer hipótese: o art. 11, § 2º, I, veda reduzir o montante principal, isto é, o valor originário do tributo, e o art. 5º, I, veda reduzir multas de natureza penal. O desconto efetivo também depende da classificação do crédito como irrecuperável ou de difícil recuperação e das faixas do edital aplicável.
Quais dívidas com a Receita Federal podem ser pagas com desconto de 50%?
Não existe um percentual fixo aplicável a uma lista de dívidas: o desconto é definido em cada edital, dentro dos tetos legais. O que a lei estabelece é o perímetro. Desde a Lei nº 14.375/2022, o art. 10-A da Lei nº 13.988/2020 permite a transação de créditos tributários em contencioso administrativo fiscal, com proposta da Receita Federal, individual ou por adesão, ou por iniciativa do devedor. O desconto só pode incidir sobre multas, juros e encargos legais, pelo art. 11, I, e apenas em créditos classificados como irrecuperáveis ou de difícil recuperação, segundo critérios da autoridade competente. Ficam fora os créditos do Simples Nacional, enquanto não houver lei complementar autorizativa, e os do Fundo de Garantia do Tempo de Serviço, enquanto não houver autorização do Conselho Curador, além do devedor contumaz, pelo art. 5º. A faixa aplicável ao caso concreto é a do edital vigente no momento da adesão, e ela varia conforme a capacidade de pagamento apurada pela administração.
Qual é o novo edital do PGFN para 2026?
Os editais de transação são publicados periodicamente pela Procuradoria-Geral da Fazenda Nacional e pela Receita Federal, com prazos de adesão próprios, e cada um traz condições distintas de entrada, desconto, prazo e tipo de crédito abrangido. Este artigo não reproduz as condições de nenhum edital, porque elas mudam e porque a adesão fora do prazo ou fora do perímetro previsto não produz efeito. A consulta correta é feita nos canais oficiais da Receita Federal e da PGFN, onde constam os editais em vigor. O que não muda são os limites da Lei nº 13.988/2020: redução máxima de 65% do valor total, ou 70% nas hipóteses do § 3º do art. 11, prazo de até 120 meses, ou 145 meses nas mesmas hipóteses, vedação de redução do montante principal e vedação de desconto em multa de natureza penal. Qualquer oferta que ultrapasse esses limites não se sustenta na lei, e a conferência do edital vigente precede qualquer simulação de caixa.
Como preparar a decisão sobre a adesão
A preparação começa pela separação do passivo por ente e por estágio, segue pela verificação da classificação de cada crédito e termina na projeção do caixa ao longo de todo o prazo do acordo, confrontada com a chance concreta das teses em discussão. Decidir pelo percentual anunciado, sem esse levantamento, costuma antecipar uma rescisão. O escritório atua em direito tributário empresarial em Curitiba e no Paraná desde 2009, com equipe identificada no site. Para avaliar a aplicação desse entendimento à realidade da empresa, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
