
Contencioso tributário administrativo é a fase de defesa do contribuinte perante o próprio órgão fiscal, iniciada pela impugnação do lançamento e julgada antes de qualquer discussão judicial.
O contencioso tributário administrativo começa quando o contribuinte apresenta impugnação contra um lançamento e transforma a exigência fiscal em litígio a ser julgado pela administração tributária. Até esse momento, existe uma cobrança; a partir dele, existe um processo, com instrução, produção de prova e decisão de órgão julgador. A escolha entre impugnar na esfera administrativa ou discutir diretamente no Judiciário depende do fundamento da autuação, do tipo de prova necessária e do efeito que a defesa produz sobre a exigibilidade do crédito. Este artigo descreve o rito federal e o paranaense, os prazos aplicáveis, o conteúdo exigido da peça de defesa e o que ocorre ao fim da via administrativa.
O que é contencioso tributário administrativo
Contencioso tributário administrativo é o conjunto de procedimentos pelos quais o contribuinte discute, dentro da própria administração tributária, a exigência formalizada em auto de infração ou notificação de lançamento. A fase litigiosa se instaura com a impugnação, e o julgamento cabe a órgãos da própria administração, em duas instâncias.
O regime federal está no Decreto nº 70.235/1972, que disciplina o processo administrativo fiscal. O art. 14 é expresso: a impugnação da exigência instaura a fase litigiosa do procedimento. Antes disso, o que existe é procedimento de fiscalização e lançamento, sem contraditório instaurado. Cada estado tem legislação própria para os tributos de sua competência, com prazos e órgãos julgadores distintos dos federais. O acompanhamento dessas discussões integra a área de direito tributário e se soma às demais frentes de direito empresarial.
Como a impugnação afeta a exigibilidade do crédito tributário
A impugnação apresentada no prazo suspende a exigibilidade do crédito tributário, o que significa que a cobrança não avança enquanto o processo administrativo estiver pendente de decisão.
O fundamento da suspensão
O art. 151, III, do Código Tributário Nacional inclui as reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo, entre as hipóteses de suspensão da exigibilidade. O efeito decorre da lei e não depende de depósito, de penhora ou de decisão que o reconheça. Enquanto perdurar, o crédito não é inscrito em dívida ativa e não pode ser objeto de execução fiscal.
O que a suspensão não alcança
A suspensão atinge a exigibilidade, não a existência do crédito. Os juros e a atualização continuam a incidir sobre o valor discutido, e a decisão desfavorável restabelece a cobrança com os acréscimos do período. A suspensão também não impede a fiscalização de lavrar novos autos sobre fatos distintos, nem regulariza a situação fiscal para todos os fins, embora permita a obtenção de certidão positiva com efeitos de negativa enquanto vigente.
Quais prazos se aplicam à defesa na esfera federal
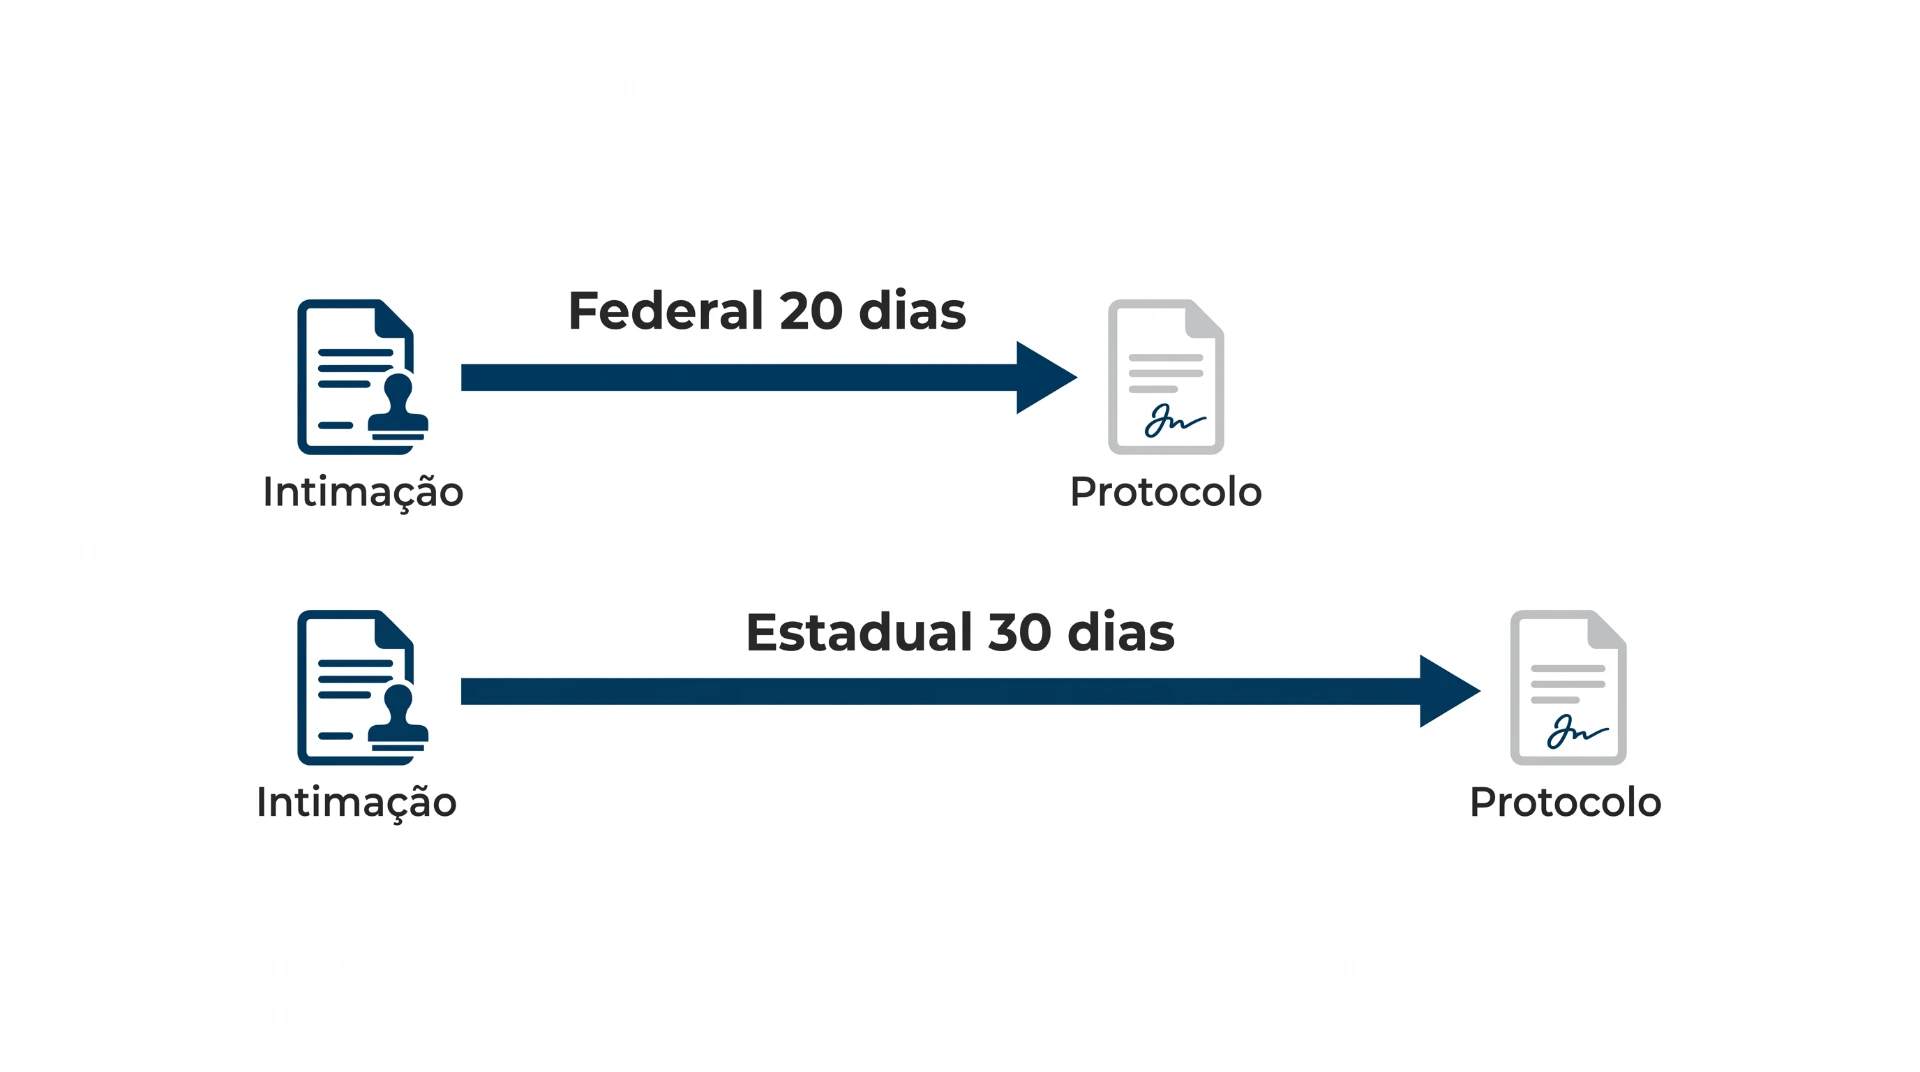
O prazo federal para impugnar auto de infração ou notificação de lançamento é de vinte dias úteis, contado da ciência da exigência.
O prazo de impugnação
O art. 15 do Decreto nº 70.235/1972, na redação vigente em setembro de 2026, fixa o prazo de vinte dias úteis para a impugnação, contado da data em que for feita a intimação da exigência. A página de prazos de impugnação da Receita Federal confirma esse prazo e o estende expressamente aos processos de exclusão e ao termo de indeferimento do Simples Nacional, cujo funcionamento é tratado em como funciona o Simples Nacional.
Contagem e formas de intimação
O art. 5º do mesmo decreto determina que os prazos sejam contínuos, excluído o dia de início e incluído o do vencimento, e que só se iniciem e vençam em dia de expediente normal no órgão em que corra o processo. As formas de intimação estão no art. 23: pessoal, postal, eletrônica e por edital. Empresas com domicílio tributário eletrônico ativo recebem a intimação na caixa postal, e a contagem começa conforme a regra aplicável a essa via, o que exige rotina interna de acompanhamento.
Manifestação de inconformidade
Quando a discussão recai sobre a não homologação de compensação, a peça cabível não é a impugnação, e sim a manifestação de inconformidade, com prazo de trinta dias corridos contados da ciência do despacho decisório, conforme a mesma página oficial da Receita Federal. Confundir as duas peças e os dois prazos é erro que retira do contribuinte a discussão de mérito.
| Situação | Prazo | Órgão |
| Impugnação de auto de infração federal | 20 dias úteis | Delegacia da Receita Federal de Julgamento |
| Impugnação em exclusão do Simples Nacional | 20 dias úteis | Delegacia da Receita Federal de Julgamento |
| Manifestação de inconformidade em compensação | 30 dias corridos | Delegacia da Receita Federal de Julgamento |
| Impugnação de auto de infração de ICMS no Paraná | 30 dias | Receita Estadual do Paraná |
O que a impugnação precisa conter
A impugnação é a peça que delimita o litígio, e o que não for alegado nela dificilmente será apreciado depois.
Conteúdo obrigatório
O art. 16 do Decreto nº 70.235/1972 exige que a impugnação indique a autoridade julgadora a quem é dirigida, a qualificação do impugnante, os motivos de fato e de direito em que se fundamenta, os pontos de discordância e as razões e provas que possuir. Exige ainda que o contribuinte apresente as diligências ou perícias que pretende, com os motivos que as justifiquem e a formulação dos quesitos referentes aos exames desejados, além do nome, endereço e qualificação profissional do perito indicado. Pedido de perícia sem quesitos formulados costuma ser indeferido.
Prova documental e preclusão
A prova documental é apresentada com a impugnação, e a juntada posterior depende de justificativa prevista em lei, como a impossibilidade de apresentação oportuna por motivo de força maior ou o fato de referir-se a matéria superveniente. Em autuações que discutem base de cálculo, essa regra tem efeito prático relevante: a reconstituição documental do período fiscalizado precisa estar concluída antes do protocolo, e não depois. A leitura técnica da equipe do escritório é que a maior parte das dificuldades nessa fase não é de tese, e sim de organização probatória dentro do prazo disponível. A decisão sobre quando acionar apoio técnico é discutida em advogado tributário em Curitiba: quando acionar.
Revelia
O art. 21 do decreto trata do contribuinte que não impugna a exigência no prazo. Sem impugnação, o lançamento se torna definitivo na esfera administrativa e segue para cobrança, sem que o mérito tenha sido examinado por órgão julgador.
Como funciona o julgamento na esfera federal
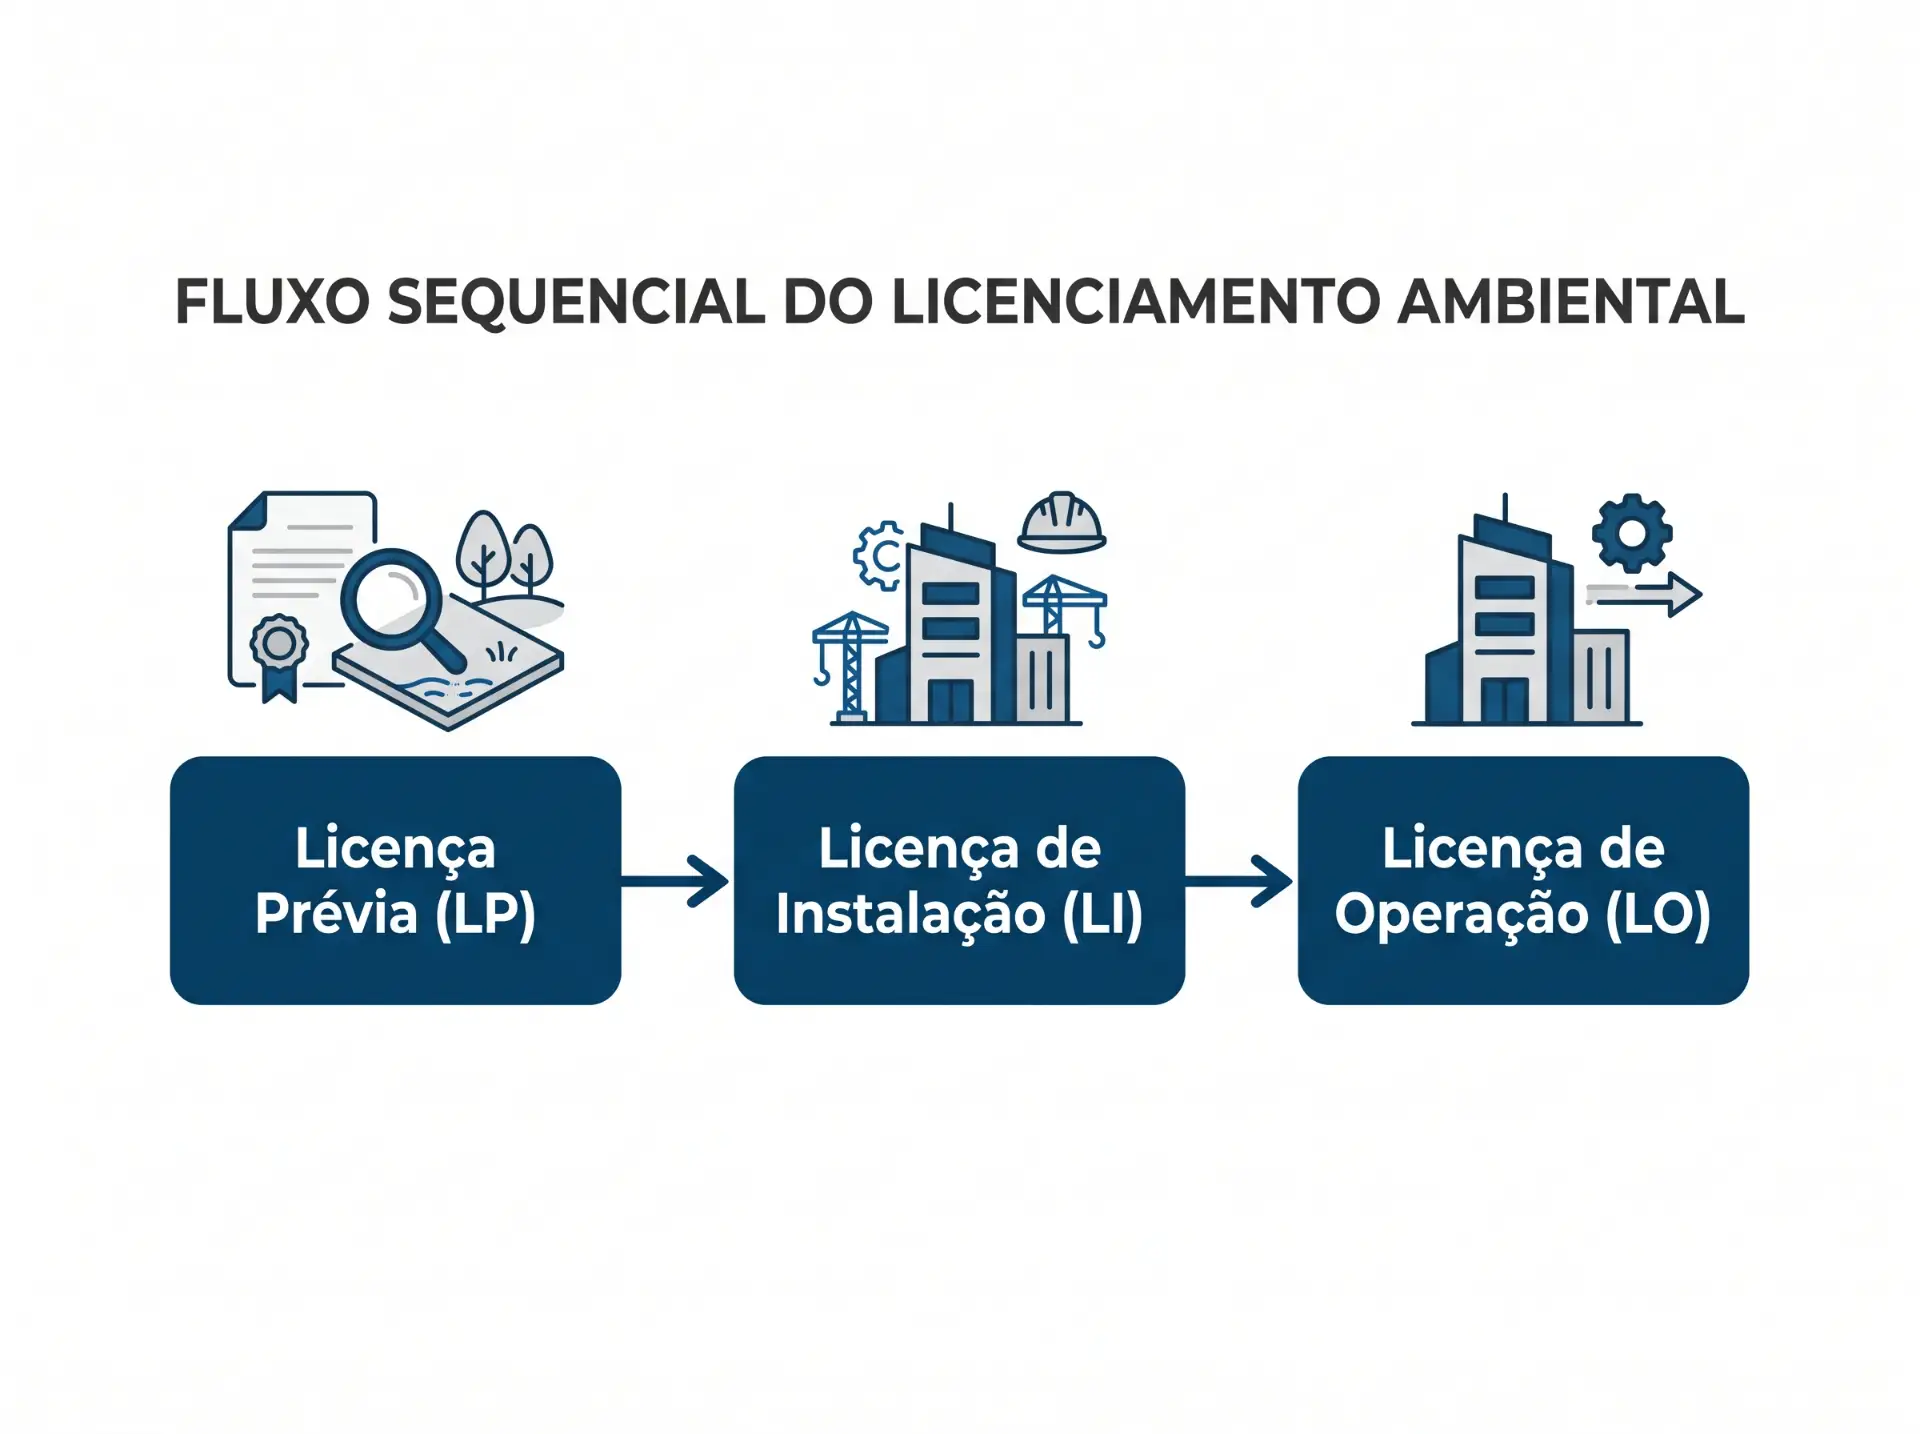
O julgamento federal se organiza em duas instâncias administrativas, ambas previstas no art. 25 do Decreto nº 70.235/1972.
Primeira instância
O art. 25, I, atribui o julgamento em primeira instância às Delegacias da Receita Federal do Brasil de Julgamento, órgãos colegiados integrantes da estrutura da administração tributária federal. É nessa instância que a impugnação é apreciada e que a prova produzida com a peça é examinada.
Segunda instância
O art. 25, II, atribui o julgamento em segunda instância ao Conselho Administrativo de Recursos Fiscais, órgão colegiado paritário integrante da estrutura do Ministério da Fazenda, composto por representantes da Fazenda Nacional e dos contribuintes. O prazo do recurso voluntário não é tratado neste artigo, porque a conferência do dispositivo específico em fonte primária ficou pendente.
Empate no julgamento e seus efeitos
A Lei nº 14.689/2023 disciplina a proclamação do resultado em caso de empate no CARF. O art. 25, § 9º-A, do Decreto nº 70.235/1972, na redação dada por essa lei, determina que, resolvido o julgamento favoravelmente à Fazenda Pública pelo voto de qualidade, ficam excluídas as multas e cancelada a representação fiscal para fins penais. O art. 25-A prevê a possibilidade de pagamento em até doze parcelas, com exclusão dos juros de mora, mediante manifestação do contribuinte no prazo de noventa dias. O art. 14 da lei trata do cancelamento de multas que excedam cem por cento do crédito tributário.
Como funciona o processo administrativo fiscal no Paraná
No Paraná, a discussão administrativa de tributos estaduais segue legislação própria, com prazo e órgãos distintos dos federais.
Primeira instância e prazo estadual
O processo administrativo fiscal paranaense é disciplinado pela Lei estadual nº 18.877/2016, com regulamentação pelo Decreto estadual nº 7.030/2017. O prazo de impugnação de auto de infração de tributos estaduais é de trinta dias, e não de vinte dias úteis como no rito federal. A diferença é a origem de perda de prazo em empresas que tratam as duas esferas com a mesma rotina interna. A fase de fiscalização conduzida pela Receita Estadual do Paraná também tem procedimento próprio.
Segunda instância estadual
O julgamento em grau de recurso e em última instância administrativa cabe ao Conselho de Contribuintes e Recursos Fiscais, órgão colegiado da Secretaria de Estado da Fazenda, organizado em Pleno e duas câmaras, com conselheiros representantes do Estado e dos contribuintes. Seu funcionamento segue a Lei estadual nº 18.877/2016 e o regimento interno aprovado pela Resolução Sefa nº 610/2017, com as alterações da Resolução Sefa nº 133/2021.
Transação tributária como alternativa ao litígio
A transação é um acordo entre o contribuinte e a Fazenda Pública que encerra o litígio mediante concessões recíprocas, e pode alcançar créditos ainda em discussão administrativa.
A Lei nº 13.988/2020 estabelece, no art. 1º, os requisitos e as condições da transação resolutiva de litígio relativa a créditos da Fazenda Pública. O art. 10-A, incluído pela Lei nº 14.375/2022, trata da transação de créditos em contencioso administrativo fiscal, por proposta da Receita Federal ou por iniciativa do devedor. Os arts. 23 e 24 tratam do contencioso de pequeno valor e da transação na pendência de impugnação ou recurso. Os limites de redução e os prazos de parcelamento constam do art. 11 e dependem de regulamentação e de edital específico, razão pela qual não são reproduzidos aqui. A avaliação entre litigar e transacionar depende do valor em discussão, do grau de consolidação da matéria e da situação de caixa da empresa, tema que se conecta ao planejamento tributário em Curitiba para empresas e às mudanças descritas em o que muda com a reforma tributária 2026 nas empresas.
O que acontece ao fim da via administrativa
Decisão administrativa definitiva desfavorável ao contribuinte encerra a suspensão da exigibilidade e abre caminho para a inscrição em dívida ativa e a execução fiscal.
Inscrição em dívida ativa e execução
Inscrito o crédito, a cobrança judicial segue o rito da execução fiscal, com efeitos patrimoniais que a fase administrativa não produzia. A dimensão desse acervo é conhecida: o levantamento Justiça em Números, do Conselho Nacional de Justiça, aponta cerca de 16,4 milhões de execuções fiscais pendentes, aproximadamente 22% do acervo total do Judiciário. Empresas em situação de endividamento acumulado costumam avaliar, nessa etapa, os instrumentos tratados na área de recuperação de empresas.
O acesso ao Judiciário permanece
O encerramento da via administrativa não impede a discussão judicial da mesma exigência. A decisão administrativa vincula a administração, não o contribuinte, que pode levar a matéria ao Judiciário. O que muda é o cenário: sem a suspensão automática do art. 151, III, do CTN, a discussão judicial costuma depender de outra hipótese de suspensão, com efeitos patrimoniais próprios.
O peso do tema no caixa das empresas não é pequeno. O boletim do Tesouro Nacional registra carga tributária bruta do Governo Geral de 32,40% do PIB em 2025, e a arrecadação das receitas federais alcançou R$ 2,886 trilhões em 2025, segundo o balanço do Ministério da Fazenda divulgado em janeiro de 2026.
Perguntas frequentes sobre contencioso tributário administrativo
Qual o prazo para impugnar um auto de infração federal?
Vinte dias úteis, contados da data da intimação da exigência. O art. 15 do Decreto nº 70.235/1972, na redação vigente em setembro de 2026, fixa esse prazo, e a página oficial da Receita Federal sobre prazos de impugnação o confirma, estendendo-o expressamente aos processos de exclusão do Simples Nacional e ao termo de indeferimento da opção. A contagem segue o art. 5º do mesmo decreto: exclui-se o dia de início e inclui-se o do vencimento, e o prazo só se inicia e só vence em dia de expediente normal no órgão em que o processo tramita. Dois pontos merecem atenção. O primeiro é que o prazo estadual é diferente: no Paraná, a impugnação de auto de infração de tributos estaduais tem prazo de trinta dias, o que exige rotinas internas separadas para as duas esferas. O segundo é que a manifestação de inconformidade contra a não homologação de compensação tem prazo próprio, de trinta dias corridos da ciência do despacho decisório. Tratar as três situações com o mesmo calendário é a causa mais comum de perda de prazo.
A impugnação suspende a cobrança sem depósito do valor?
Sim. O art. 151, III, do Código Tributário Nacional inclui as reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo, entre as hipóteses de suspensão da exigibilidade do crédito. O efeito decorre diretamente da lei e não depende de depósito do montante integral, de penhora, de seguro garantia ou de decisão que o reconheça. Enquanto a impugnação estiver pendente de julgamento, o crédito não é inscrito em dívida ativa nem pode ser objeto de execução fiscal, e o contribuinte pode obter certidão positiva com efeitos de negativa. A suspensão, porém, alcança a exigibilidade e não a existência do crédito: juros e atualização continuam a incidir sobre o valor discutido, e a decisão desfavorável restabelece a cobrança com os acréscimos acumulados no período. Por isso a avaliação sobre impugnar não se limita à chance de êxito da tese, e considera também o custo financeiro do tempo de tramitação.
O que a impugnação precisa conter para não ser rejeitada?
Os elementos do art. 16 do Decreto nº 70.235/1972. A peça deve indicar a autoridade julgadora a quem é dirigida, a qualificação do impugnante, os motivos de fato e de direito em que se fundamenta, os pontos de discordância e as razões e provas que o contribuinte possuir. Quando houver pedido de diligência ou perícia, é preciso expor os motivos que a justifiquem, formular os quesitos referentes aos exames desejados e indicar nome, endereço e qualificação profissional do perito. Pedido genérico de perícia, sem quesitos, é habitualmente indeferido. A prova documental acompanha a impugnação, e a juntada posterior depende de justificativa legal, como força maior ou matéria superveniente. Em autuações que discutem base de cálculo, isso significa que a reconstituição dos documentos do período fiscalizado precisa estar pronta antes do protocolo, e não durante o julgamento. O que não for alegado e comprovado nessa peça dificilmente será apreciado nas etapas seguintes do processo, o que torna o levantamento prévio parte da própria defesa.
Quem julga o processo administrativo fiscal no Paraná?
Em primeira instância, a estrutura de julgamento da Receita Estadual do Paraná; em segunda e última instância administrativa, o Conselho de Contribuintes e Recursos Fiscais. O CCRF é órgão colegiado da Secretaria de Estado da Fazenda, organizado em Pleno e em duas câmaras, com conselheiros titulares e suplentes representando o Estado e os contribuintes. Sua competência abrange o julgamento, em grau de recurso, dos processos administrativos fiscais relativos aos tributos administrados pela Receita Estadual, incluindo impugnações de autos de infração e reexames necessários. A base normativa é a Lei estadual nº 18.877/2016, com o regimento interno aprovado pela Resolução Sefa nº 610/2017 e alterado pela Resolução Sefa nº 133/2021. O rito estadual não se confunde com o federal: além do prazo distinto de impugnação, há diferenças de estrutura recursal e de formas de intimação, o que recomenda tratamento separado das duas esferas dentro da empresa, com responsáveis e calendários próprios para cada uma delas.
Perder na esfera administrativa impede discutir a mesma cobrança na Justiça?
Não. A decisão administrativa definitiva vincula a administração tributária, não o contribuinte, que mantém o acesso ao Judiciário para discutir a mesma exigência. O que muda é o contexto processual. Durante o processo administrativo, a exigibilidade fica suspensa por força do art. 151, III, do Código Tributário Nacional, sem necessidade de garantia. Encerrada essa fase de forma desfavorável, a suspensão cessa, o crédito é inscrito em dívida ativa e pode ser cobrado por execução fiscal. Para obter novamente a suspensão na esfera judicial, o contribuinte depende de outra hipótese do mesmo art. 151, como o depósito do montante integral ou a concessão de medida liminar ou de tutela, cada uma com efeitos patrimoniais próprios. Por isso a decisão sobre esgotar ou não a via administrativa costuma ser tomada no início, considerando o tipo de prova necessária, o valor em discussão, o tempo estimado de tramitação e a situação de caixa da empresa.
O que avaliar ao receber um auto de infração
O primeiro passo é identificar a esfera e o prazo aplicáveis, que são diferentes na União e no Paraná, e verificar a forma de intimação utilizada, porque dela depende o início da contagem. Em seguida, definir se a discussão é de direito, de prova ou das duas, porque essa resposta determina o que precisa estar reunido antes do protocolo da defesa.
Para avaliar como esse rito se aplica à situação da empresa, o contato com a equipe do Ávila Sociedade de Advogados pode ser feito pelo telefone (41) 3155-9755, pelo e-mail contato@avilaadvogados.com.br ou pela página de contato. O escritório atua em direito tributário empresarial desde 2009, conforme o contexto institucional descrito em sobre o escritório e na equipe, e as demais frentes estão reunidas em áreas de atuação.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
