
Auto de infração da Receita Federal é o documento que formaliza a exigência de tributo ou multa e abre prazo de 20 dias úteis para pagar, parcelar ou impugnar.
O auto de infração da Receita Federal chega à empresa, em geral, pela caixa postal do e-CAC ou por via postal, e traz três informações que definem a reação: o valor exigido, a infração apontada e o prazo para responder. Para a empresa de médio porte em Curitiba e no Paraná, a primeira decisão é técnica: pagar com redução da multa, parcelar ou apresentar impugnação administrativa. Cada caminho tem prazo, efeito e custo próprios, e a escolha depende de uma leitura cuidadosa do lançamento. Este texto explica o que o auto significa, como as multas são calculadas, quais prazos correm, o que acontece sem resposta e como a defesa é organizada, conforme a legislação vigente em outubro de 2026.
O que é um auto de infração da Receita Federal?
Auto de infração da Receita Federal é o ato pelo qual a fiscalização formaliza a exigência de um crédito tributário ou de uma penalidade isolada, nos termos do art. 9º do Decreto nº 70.235/1972, que regula o processo administrativo fiscal federal.
O art. 10 do mesmo decreto lista o conteúdo obrigatório do auto: a qualificação do autuado, o local, a data e a hora da lavratura, a descrição do fato, a disposição legal infringida e a penalidade aplicável, a determinação da exigência com a intimação para cumpri-la ou impugná-la no prazo de 20 dias úteis e a identificação do servidor autuante. A falta desses elementos é o primeiro ponto examinado na defesa.
O que o auto de infração significa na prática?
Na prática, o auto de infração significa que a Receita Federal concluiu um procedimento de fiscalização e considera devido um valor que a empresa não declarou, não recolheu ou recolheu a menor.
Auto de infração, notificação de lançamento e intimação
Os três documentos têm funções diferentes. A intimação, prevista no art. 7º do decreto, pode marcar o início do procedimento fiscal e costuma pedir documentos ou esclarecimentos. O auto de infração é lavrado pelo servidor que fez a verificação e formaliza a exigência. A notificação de lançamento, do art. 11, é expedida pelo órgão que administra o tributo e também contém o valor do crédito e o prazo para recolhimento ou impugnação. Auto e notificação abrem o mesmo prazo de resposta; a intimação, em regra, não.
Motivos frequentes da autuação
As autuações federais de empresas costumam partir de divergências entre declarações e escrituração, omissão de receitas identificada por cruzamento de dados, glosa de créditos de PIS e Cofins, dedução de despesas consideradas indedutíveis no lucro real e compensações não homologadas. Esta última hipótese tem rito próprio: contra a não homologação de compensação cabe manifestação de inconformidade em 30 dias corridos, conforme a página de prazos de impugnação da Receita Federal.
Por que a multa do auto de infração da Receita Federal costuma ser alta?
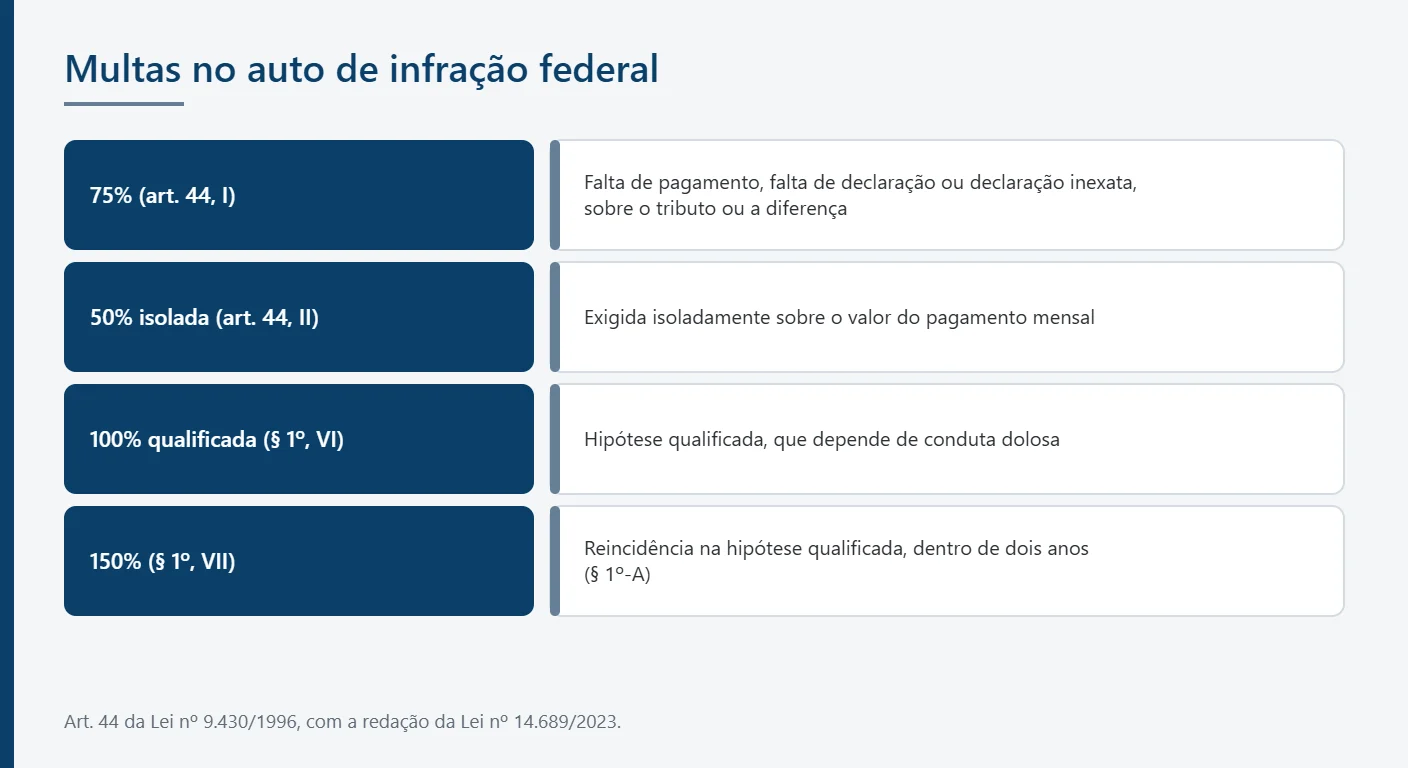
A multa do auto de infração da Receita Federal costuma ser alta porque é calculada como percentual sobre o tributo exigido, somada a juros, e o percentual básico já parte de 75%. A tabela resume o quadro do art. 44 da Lei nº 9.430/1996, na redação vigente.
| Hipótese | Percentual | Fundamento |
|---|---|---|
| Falta de pagamento, falta de declaração ou declaração inexata | 75% sobre o tributo ou a diferença | Art. 44, I |
| Multa isolada sobre o valor do pagamento mensal | 50% | Art. 44, II |
| Hipótese qualificada | 100% | Art. 44, § 1º, VI |
| Reincidência na hipótese qualificada | 150% | Art. 44, § 1º, VII |
Multa de ofício e multa isolada
A multa de ofício de 75% incide sobre o tributo lançado e é a mais frequente. A multa isolada de 50% é exigida independentemente do tributo principal, como na falta de recolhimento de estimativas mensais por empresas do lucro real.
Multa qualificada e erro sem dolo
A qualificação da multa para 100% depende de conduta dolosa, como sonegação ou fraude. A Lei nº 14.689/2023 incluiu no art. 44 o § 1º-A, que define reincidência como a repetição da mesma conduta dentro de dois anos, e o § 1º-C, que afasta a qualificação quando não há comprovação de dolo ou quando houve absolvição na esfera penal. A faixa de 75% a 225%, ainda citada em materiais de mercado, corresponde à redação anterior e não se aplica mais.
Qual é o prazo para responder ao auto de infração?
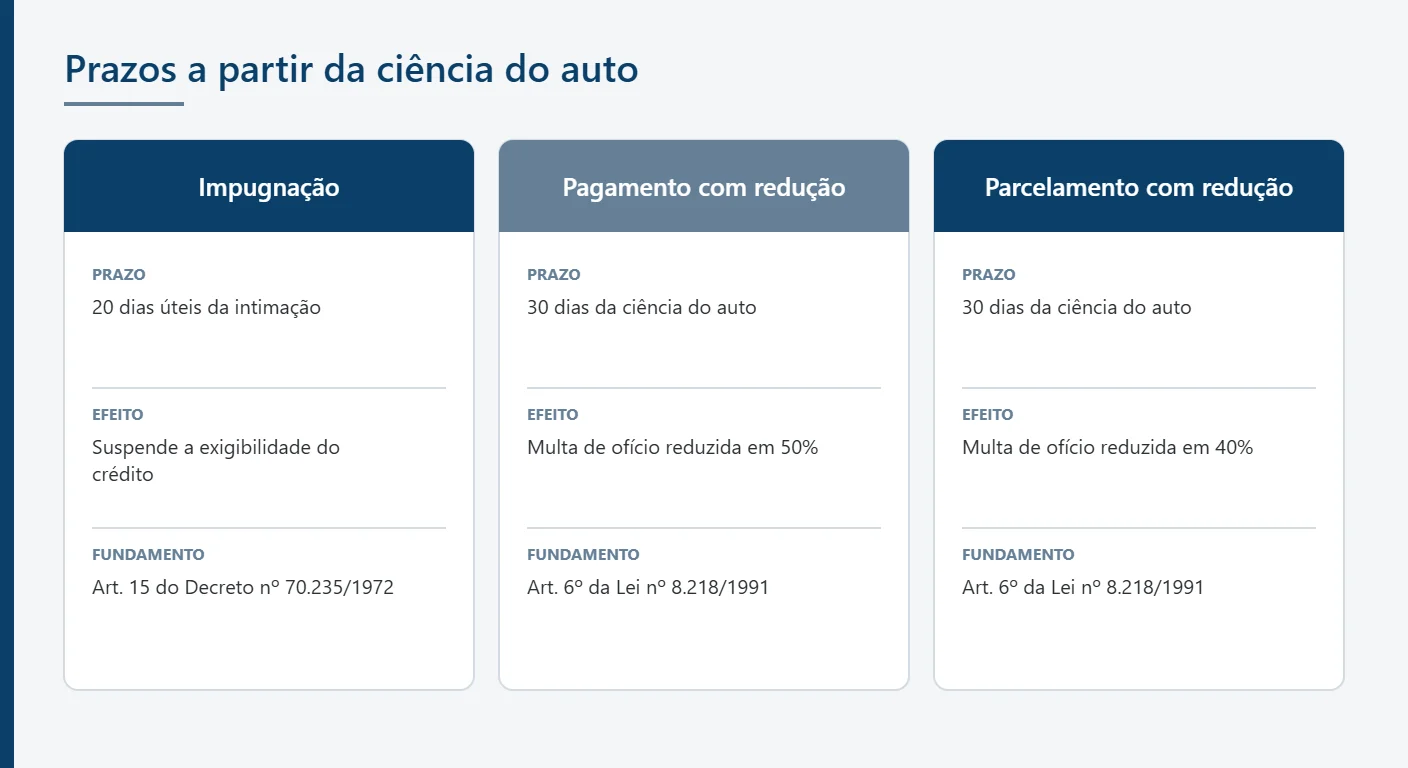
O prazo para impugnar o auto de infração federal é de 20 dias úteis contados da intimação, conforme o art. 15 do Decreto nº 70.235/1972, na redação que o Planalto atribui à Lei Complementar nº 227/2026.
Vinte dias úteis, e não trinta dias
Muitos materiais ainda mencionam trinta dias, prazo da redação anterior. A contagem em dias úteis exige atenção à data de ciência: a intimação pode ser pessoal, postal, eletrônica ou por edital, nos termos do art. 23 do decreto, e a intimação eletrônica pela caixa postal do e-CAC tem regras próprias de data de ciência.
Prazos que correm em paralelo
Outros prazos correm ao mesmo tempo, em dias corridos.
| Providência | Prazo | Fundamento |
|---|---|---|
| Impugnação do auto | 20 dias úteis da intimação | Art. 15 do Decreto nº 70.235/1972 |
| Pagamento com redução de 50% da multa | 30 dias da ciência do auto | Art. 6º da Lei nº 8.218/1991 |
| Parcelamento com redução de 40% da multa | 30 dias da ciência do auto | Art. 6º da Lei nº 8.218/1991 |
| Manifestação de inconformidade contra não homologação de compensação | 30 dias corridos | Página de prazos da Receita Federal |
O que acontece se a empresa não responder à autuação?
Sem impugnação no prazo, o processo segue sem defesa e o crédito se torna definitivo na esfera administrativa, abrindo caminho para a cobrança.
Revelia e cobrança
O art. 21 do Decreto nº 70.235/1972 trata da revelia: não impugnada a exigência, o órgão preparador declara o fato e o processo permanece por trinta dias para cobrança amigável. Depois disso, o débito segue para inscrição em dívida ativa e para as medidas de cobrança judicial, com efeitos sobre as certidões de regularidade fiscal.
Suspensão da exigibilidade durante a defesa
A impugnação tempestiva instaura a fase litigiosa, como prevê o art. 14 do decreto, e suspende a exigibilidade do crédito, nos termos do art. 151, III, do Código Tributário Nacional. Enquanto a defesa estiver em curso, o valor discutido não pode ser cobrado.
Quando a autuação tem reflexo penal
A Lei nº 8.137/1990 define crimes contra a ordem tributária: o art. 1º prevê reclusão de dois a cinco anos e multa para condutas como omitir informação ou fraudar a fiscalização para suprimir tributo, e o art. 2º, detenção de seis meses a dois anos e multa para condutas da mesma natureza. Autuações com multa qualificada podem gerar representação fiscal para fins penais. A Lei nº 14.689/2023 acrescentou ao art. 25 do decreto o § 9º-A, que exclui as multas e cancela essa representação nos casos resolvidos a favor da Fazenda pelo voto de qualidade no CARF.
Quais são as respostas possíveis ao auto de infração da Receita Federal?
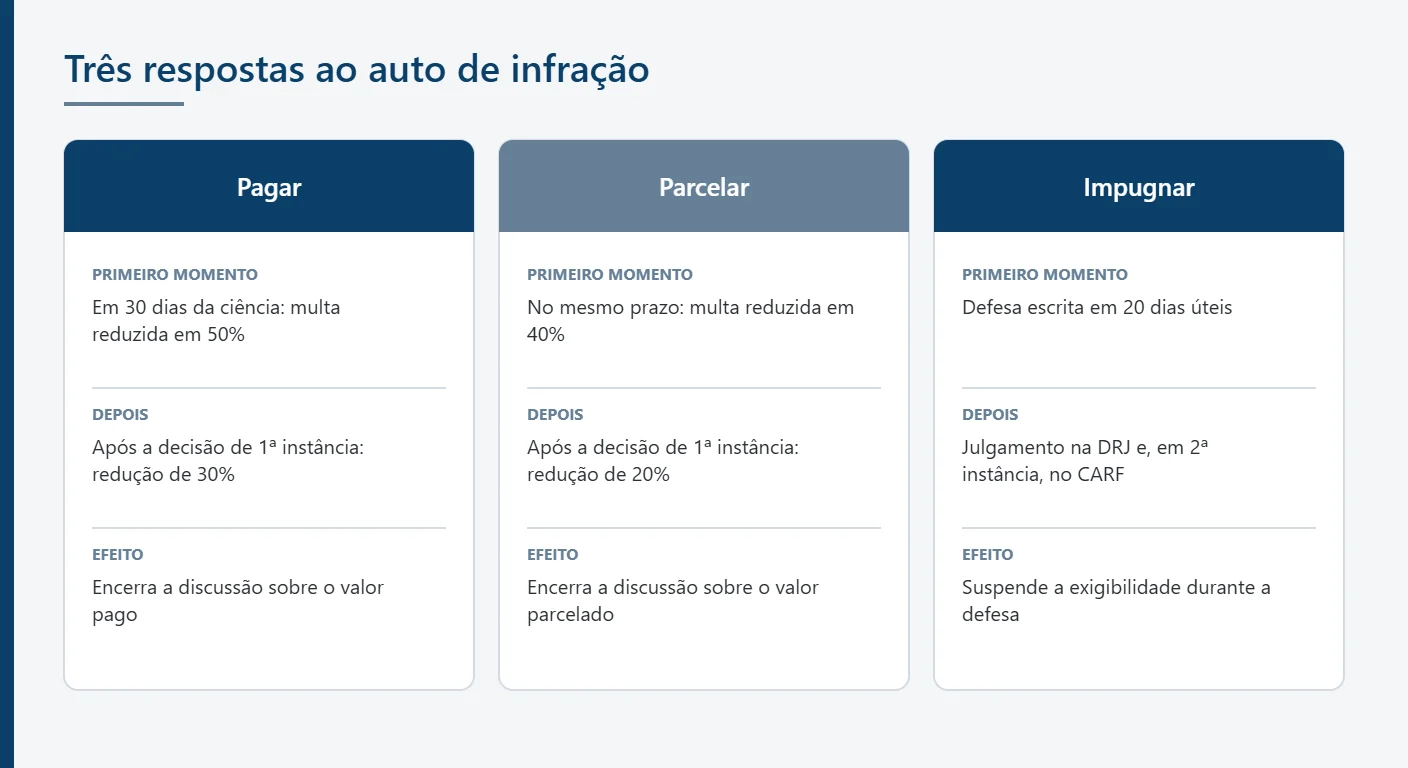
As respostas possíveis ao auto de infração da Receita Federal são três: pagar com redução da multa, parcelar com redução menor ou impugnar a exigência. A escolha depende da solidez do lançamento, do valor envolvido e da situação de caixa da empresa.
| Resposta | Redução da multa de ofício | Efeito sobre a discussão |
|---|---|---|
| Pagamento em 30 dias da ciência do auto | 50% | Encerra a discussão sobre o valor pago |
| Parcelamento pedido no mesmo prazo | 40% | Encerra a discussão sobre o valor parcelado |
| Pagamento em 30 dias da decisão de primeira instância | 30% | Encerra a discussão após a primeira decisão |
| Parcelamento após a decisão de primeira instância | 20% | Idem, com pagamento parcelado |
| Impugnação | Sem redução imediata | Suspende a exigibilidade e abre o contencioso |
Pagamento com redução da multa
O art. 6º da Lei nº 8.218/1991, na redação da Lei nº 11.941/2009, reduz a multa de ofício em 50% quando o pagamento ou a compensação ocorre em trinta dias da ciência do auto. A redução incide sobre a multa, e não sobre o tributo ou os juros.
Parcelamento
O pedido de parcelamento no mesmo prazo reduz a multa em 40%. A decisão de parcelar é tomada depois da leitura técnica do lançamento.
Impugnação administrativa
A impugnação é a defesa escrita, apresentada ao órgão preparador com os documentos que a fundamentam e com os requisitos do art. 16 do decreto. Ela é julgada em primeira instância pelas Delegacias de Julgamento e, em segunda, pelo CARF, conforme o art. 25. As reduções de 30% e 20% continuam disponíveis depois da decisão de primeira instância, o que permite discutir o lançamento sem perder toda a redução.
Como a defesa administrativa é organizada?
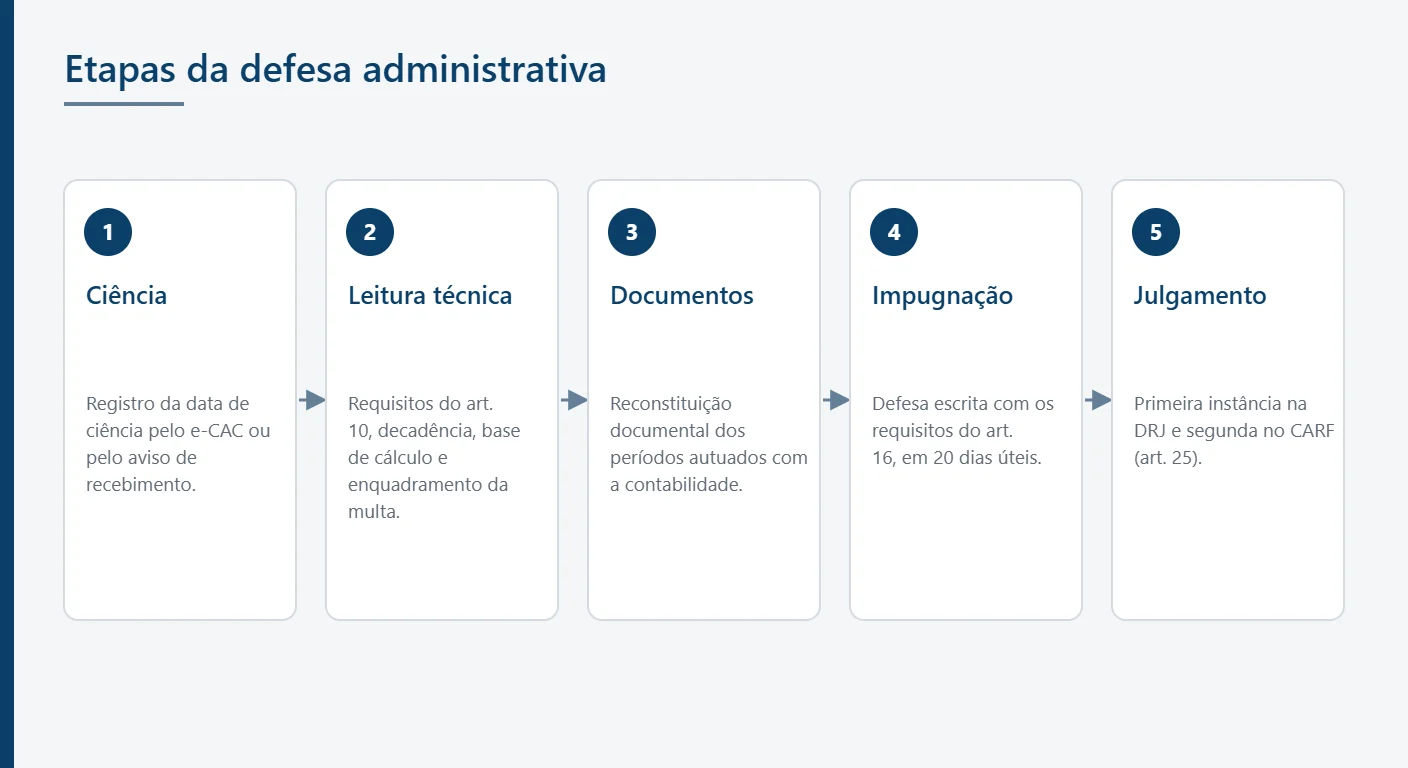
A defesa administrativa é organizada a partir da leitura técnica do auto, da reconstituição documental dos períodos autuados e da escolha dos argumentos que serão levados à primeira instância. Esse trabalho integra o contencioso tributário administrativo, descrito em conteúdo próprio do escritório.
Leitura técnica do lançamento
A primeira etapa confere o que o lançamento afirma e se ele se sustenta: requisitos formais do art. 10, prazo decadencial, correta identificação da base de cálculo, enquadramento da multa e prova da infração. A decadência merece atenção específica: o direito de lançar se extingue em cinco anos, contados do fato gerador nos tributos sujeitos a homologação, nos termos do art. 150, § 4º, do CTN, ou do primeiro dia do exercício seguinte, pelo art. 173.
Reconstituição documental
A experiência do escritório em direito tributário empresarial indica que a maior dificuldade da defesa está na reconstituição documental dos períodos autuados: notas fiscais, escrituração, contratos e memórias de cálculo que demonstram a origem de cada valor. Por isso a reunião desses documentos começa no primeiro dia do prazo, junto com a equipe contábil. A atuação nessa frente está descrita na página de direito tributário, no conteúdo sobre quando acionar o advogado tributário em Curitiba e no recorte da Região Metropolitana de Curitiba.
Por que a resposta direta pelo e-CAC exige cautela
O e-CAC permite pagar, parcelar e protocolar documentos, mas a escolha feita ali produz efeitos sobre a discussão. Pagar ou parcelar sem examinar o lançamento pode significar aceitar valores que a defesa afastaria; protocolar uma impugnação genérica pode deixar de fora argumentos que depois não serão conhecidos. A decisão sobre o caminho vem antes do clique.
Como fica a autuação federal para empresas do Paraná?
Para empresas sediadas no Paraná, a autuação federal segue o Decreto nº 70.235/1972 em todo o território, enquanto a autuação de ICMS tem rito estadual próprio, com prazo distinto.
Rito federal e rito estadual
No Paraná, o processo administrativo de ICMS segue a Lei estadual nº 18.877/2016, com prazo de impugnação de 30 dias (art. 50, I) e julgamento pelo Conselho de Contribuintes e Recursos Fiscais. Uma mesma empresa pode, portanto, ter prazos diferentes correndo ao mesmo tempo em autuações federal e estadual. A revisão periódica da apuração, tratada no conteúdo sobre revisão tributária para empresas no Paraná, reduz a exposição a divergências que originam autuações, assim como o planejamento tributário em Curitiba feito antes do fato gerador.
Dimensão da arrecadação
A arrecadação das receitas federais somou R$ 2,886 trilhões em 2025, segundo o Ministério da Fazenda, e a carga tributária bruta do governo geral atingiu 32,40% do PIB no mesmo ano, de acordo com o Tesouro Nacional. Curitiba, com 1.773.718 habitantes no Censo 2022 segundo o IBGE, concentra sedes de empresas do lucro real e do lucro presumido sujeitas a esse volume de cruzamento de dados.
Perguntas frequentes sobre auto de infração da Receita Federal
O prazo de impugnação é de 30 dias ou de 20 dias úteis?
O prazo vigente para impugnar o auto de infração federal é de 20 dias úteis, contados da intimação da exigência. É o que diz o art. 15 do Decreto nº 70.235/1972, na redação que o Planalto atribui à Lei Complementar nº 227/2026, e é também o prazo informado pela Receita Federal na página oficial de prazos de impugnação, inclusive para processos de exclusão ou indeferimento do Simples Nacional. O prazo de trinta dias corresponde à redação anterior e ainda aparece em modelos, manuais e respostas automáticas disponíveis na internet. A confusão é compreensível porque outros prazos ligados ao mesmo auto continuam a ser contados em dias corridos:
- os trinta dias da ciência do auto para pagar com redução de 50% da multa;
- os trinta dias para pedir parcelamento com redução de 40%;
- os trinta dias corridos da manifestação de inconformidade contra a não homologação de compensação.
Na prática, a empresa precisa controlar dois calendários ao mesmo tempo. A data de ciência é o marco de todos eles e deve ser registrada no primeiro dia, a partir da caixa postal do e-CAC ou do aviso de recebimento.
A impugnação suspende a cobrança do valor?
Suspende. A impugnação apresentada no prazo instaura a fase litigiosa do procedimento, nos termos do art. 14 do Decreto nº 70.235/1972, e suspende a exigibilidade do crédito tributário, conforme o art. 151, III, do Código Tributário Nacional, que inclui entre as causas de suspensão as reclamações e os recursos previstos nas leis do processo tributário administrativo. Enquanto a discussão estiver pendente, a Receita Federal não pode inscrever o valor em dívida ativa nem promover a cobrança judicial da parte impugnada. A suspensão tem dois limites importantes. O primeiro é a tempestividade: impugnação apresentada fora do prazo não produz esse efeito, e o processo segue como se não houvesse defesa. O segundo é o alcance: a suspensão vale para a matéria efetivamente contestada, e a parte que a empresa reconhece deve ser tratada separadamente, com pagamento ou parcelamento. Durante o processo, os juros continuam incidindo sobre o valor discutido, o que deve entrar na avaliação econômica da defesa.
Quando a multa de 150% pode ser aplicada?
A multa de 150% é aplicada na reincidência da hipótese qualificada, prevista no art. 44, § 1º, VII, da Lei nº 9.430/1996, incluído pela Lei nº 14.689/2023. Para chegar a esse percentual, dois requisitos precisam estar presentes. O primeiro é a qualificação da conduta, que exige dolo, como nos casos de sonegação, fraude ou conluio, e eleva a multa básica de 75% para 100%. O segundo é a reincidência, que o § 1º-A do mesmo artigo define como a repetição da mesma conduta pelo sujeito passivo dentro de dois anos, contados do lançamento anterior. Sem esses dois elementos, a multa de 150% não se aplica. A mesma lei incluiu o § 1º-C, que afasta a qualificação quando não houver comprovação da conduta dolosa ou quando o contribuinte tiver sido absolvido na esfera penal pelos mesmos fatos. A simples divergência entre declarações, sem demonstração de intenção, não basta para sustentar o percentual mais alto.
Ainda é possível fazer denúncia espontânea depois do auto?
Não. A denúncia espontânea, prevista no art. 138 do Código Tributário Nacional, afasta a multa quando o contribuinte confessa a infração e paga o tributo com juros antes de qualquer iniciativa do Fisco. O parágrafo único do mesmo artigo estabelece que não se considera espontânea a denúncia apresentada depois do início de qualquer procedimento administrativo ou medida de fiscalização relacionados com a infração. Como o auto de infração é o resultado de um procedimento já instaurado, a denúncia espontânea deixa de ser possível para os fatos alcançados por ele. O instituto continua disponível para outras situações que a empresa identifique por conta própria e que ainda não sejam objeto de fiscalização. Após o auto, os instrumentos de redução passam a ser outros:
- a redução de 50% da multa pelo pagamento em trinta dias;
- a redução de 40% pelo parcelamento no mesmo prazo;
- as reduções de 30% e 20% depois da decisão de primeira instância.
O que é o voto de qualidade no CARF e como ele afeta a multa?
O voto de qualidade é o voto de desempate atribuído ao presidente da turma julgadora do CARF, que é representante da Fazenda Nacional, quando o julgamento termina empatado entre conselheiros da Fazenda e dos contribuintes. A Lei nº 14.689/2023 restabeleceu esse critério e, ao mesmo tempo, criou uma compensação para o contribuinte: incluiu no art. 25 do Decreto nº 70.235/1972 o § 9º-A, segundo o qual, nos casos resolvidos favoravelmente à Fazenda pelo voto de qualidade, as multas são excluídas e a representação fiscal para fins penais é cancelada. Na prática, o tributo e os juros continuam devidos, mas a multa de ofício, que pode ser de 75% a 150%, deixa de ser exigida. A mesma lei incluiu o art. 25-A, com condições próprias de pagamento nessas hipóteses. Esse efeito só existe quando a discussão chega ao CARF e termina empatada, o que reforça a importância de uma impugnação bem construída desde a primeira instância, porque os argumentos e as provas apresentados ali são a base de todo o processo.
Como a empresa pode organizar a resposta ao auto de infração
O auto de infração da Receita Federal abre 20 dias úteis para impugnar e trinta dias corridos para pagar ou parcelar com redução, e a escolha entre esses caminhos depende da leitura técnica do lançamento e da reconstituição documental dos períodos autuados. Registrar a data de ciência, reunir a documentação com a contabilidade e decidir antes de agir no e-CAC são os primeiros passos. O Ávila Sociedade de Advogados atua em direito tributário empresarial em Curitiba e no Paraná desde 2009, e o contato com a equipe pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
