

Como criar holding familiar: planejar bens e sócios, redigir o contrato social, registrar na Junta Comercial, integralizar os bens e doar as quotas aos herdeiros.
Saber como criar holding familiar exige atenção à ordem dos atos. A holding familiar é uma sociedade comum, quase sempre limitada, que recebe bens dos pais e passa a ter os filhos como sócios por doação de quotas. O resultado depende de cinco etapas encadeadas: planejamento, contrato social, registro, integralização dos bens e doação das quotas. Cada uma tem documentos próprios, e a falta de um deles trava a seguinte. Este artigo descreve as etapas na sequência em que acontecem, lista os documentos de cada fase e indica os pontos tributários que precisam ser conferidos antes da assinatura, com a legislação vigente em novembro de 2026 e o rito da Junta Comercial do Paraná.
Como criar holding familiar?
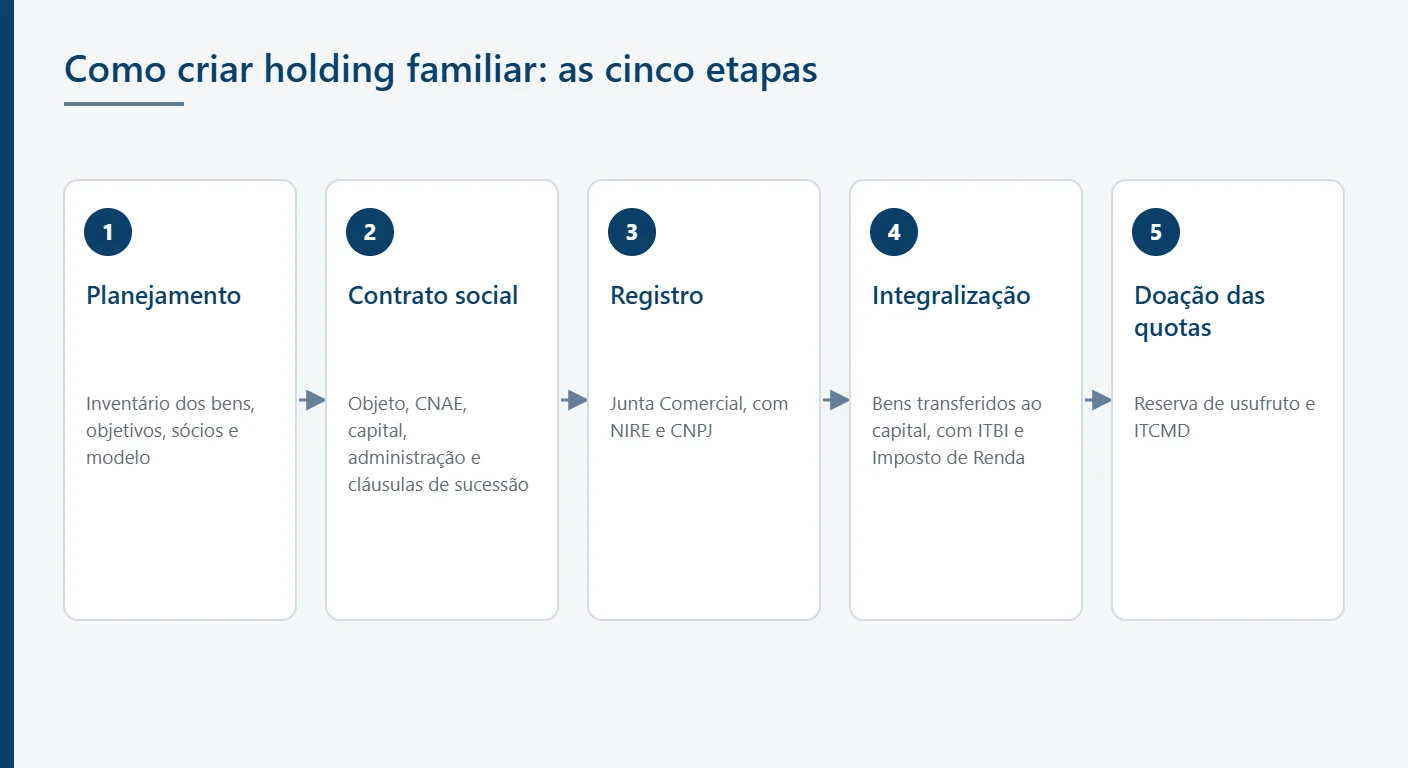
Criar holding familiar é constituir uma sociedade, em regra limitada, cujo capital é formado pelos bens da família e cujo contrato social traz regras de administração e de sucessão. O procedimento segue cinco etapas:
- planejamento, com inventário dos bens, definição dos objetivos, dos sócios e do modelo de holding;
- redação do contrato social, com objeto, CNAE, capital, administração e cláusulas de sucessão;
- registro na Junta Comercial, com obtenção do NIRE e do CNPJ;
- integralização dos bens ao capital, com atenção ao ITBI e ao Imposto de Renda;
- doação das quotas aos herdeiros, em regra com reserva de usufruto, com recolhimento do ITCMD.
A ordem importa: quota doada antes de redigidas as cláusulas de sucessão chega ao herdeiro sem regras de cessão ou de saída.
O que definir antes de criar a holding familiar?
Antes de criar a holding familiar, a família define quais bens entram, qual objetivo a estrutura cumpre, quem serão os sócios e qual modelo será adotado. O pilar sobre holding familiar em Curitiba trata da estruturação em visão geral.
Inventário dos bens e dos objetivos da família
O primeiro documento de trabalho é a relação do patrimônio: imóveis com matrícula e valor declarado no Imposto de Renda, participações societárias, aplicações e dívidas vinculadas. Ao lado dela, a família registra o objetivo: antecipar a sucessão, concentrar a gestão dos aluguéis ou separar os imóveis da empresa operacional. Quando o objetivo é só a partilha, a comparação com o testamento deve vir antes da decisão de constituir uma sociedade.
Holding pura, patrimonial ou mista
Holding pura é a que apenas participa do capital de outras sociedades. Holding patrimonial é a que detém e administra bens próprios, como imóveis de renda. Holding mista combina participação societária com atividade própria, como a locação. O modelo define o objeto social, o CNAE e o regime tributário. A diferença entre holding patrimonial e familiar é de finalidade e de quadro de sócios, e a mesma sociedade pode cumprir as duas funções.
Quem serão os sócios e o administrador
Na formação inicial, os sócios costumam ser os pais, que integralizam os bens; os filhos entram depois, pela doação de quotas. O contrato indica quem administra, com que poderes, e quem substitui o administrador em caso de falecimento ou incapacidade.
Qual tipo societário usar na holding familiar?
A maioria das holdings familiares usa a sociedade limitada, regulada pelo Código Civil; a sociedade anônima fechada aparece em grupos maiores ou com muitos herdeiros. As etapas gerais de constituição de sociedade valem para os dois tipos.
Sociedade limitada pelo Código Civil
Na limitada, a responsabilidade de cada sócio se restringe ao valor das suas quotas, mas todos respondem solidariamente pela integralização do capital (art. 1.052 do Código Civil). O art. 1.055, § 1º, acrescenta que, pela exata estimação dos bens conferidos ao capital, os sócios respondem solidariamente por cinco anos a contar do registro. O valor atribuído aos imóveis precisa, portanto, ter base documental. A limitada tem rotina mais simples e admite regras restritivas de cessão de quotas.
Quando a sociedade anônima fechada faz sentido
A sociedade anônima fechada é considerada quando a família é numerosa, há várias empresas sob a holding ou se pretende admitir investidores. Ela exige estatuto, livros societários e assembleias; em famílias de médio porte, a limitada com acordo de sócios costuma bastar.
Como escolher o objeto social e o CNAE da holding?
O objeto social descreve o que a holding faz, e o CNAE é o código que traduz essa atividade para o cadastro fiscal; os dois precisam corresponder às receitas que a sociedade vai ter.
CNAE de holding de participações e de imóveis próprios
A tabela reúne os códigos da Classificação Nacional de Atividades Econômicas mais usados em holdings familiares.
| Atividade da holding | Código CNAE | Quando se aplica |
|---|---|---|
| Holding de instituições não financeiras | 6462-0/00 | Controle de outras sociedades |
| Outras sociedades de participação, exceto holdings | 6463-8/00 | Participação sem controle |
| Compra e venda de imóveis próprios | 6810-2/01 | Venda de imóveis da holding |
| Aluguel de imóveis próprios | 6810-2/02 | Locação a terceiros ou à empresa operacional |
| Loteamento de imóveis próprios | 6810-2/03 | Parcelamento de terrenos |
A holding mista pode ter um CNAE principal e outros secundários.
Regime tributário e a vedação ao Simples Nacional
A LC nº 123/2006, no art. 3º, § 4º, impede o Simples Nacional para a sociedade de cujo capital participe outra pessoa jurídica (inciso I) e para a que participe do capital de outra pessoa jurídica (inciso VII). A holding que detém quotas da empresa operacional fica, portanto, fora do regime. As holdings familiares operam no lucro presumido ou no lucro real, conforme o volume de aluguéis e as vendas previstas.
O que o contrato social da holding familiar deve prever?
O contrato social da holding familiar deve prever, além dos requisitos do art. 997 do Código Civil, as regras que vão reger a família como sócia: administração, quóruns, sucessão, cessão de quotas e saída. As regras gerais estão no artigo sobre contrato social.
Cláusulas de capital, administração e quóruns
O contrato identifica cada bem integralizado, com matrícula e valor, e as quotas de cada sócio. Define o administrador, os atos que exigem autorização dos sócios, como vender ou onerar imóveis, os quóruns e a política de distribuição de lucros.
Cláusulas de sucessão, cessão de quotas e saída de sócios
O art. 1.028 do Código Civil manda liquidar a quota do sócio falecido, salvo disposição contratual diversa. Na holding familiar, o contrato costuma prever o ingresso dos herdeiros, restringir a cessão de quotas a terceiros, exigir anuência para o ingresso de cônjuges, regular a exclusão por justa causa (art. 1.085) e fixar o critério de apuração de haveres.
Acordo de sócios e protocolo familiar
O acordo de sócios complementa o contrato social com regras de voto, de preferência e de solução de impasses. O protocolo familiar, sem forma legal própria, registra princípios de convivência e critérios para que familiares trabalhem nas empresas. A PwC, na Pesquisa Global de Empresas Familiares lançada em março de 2026, registrou que 78% dos dirigentes apontam proteger o negócio como principal objetivo de longo prazo.
Quais documentos são exigidos na constituição?
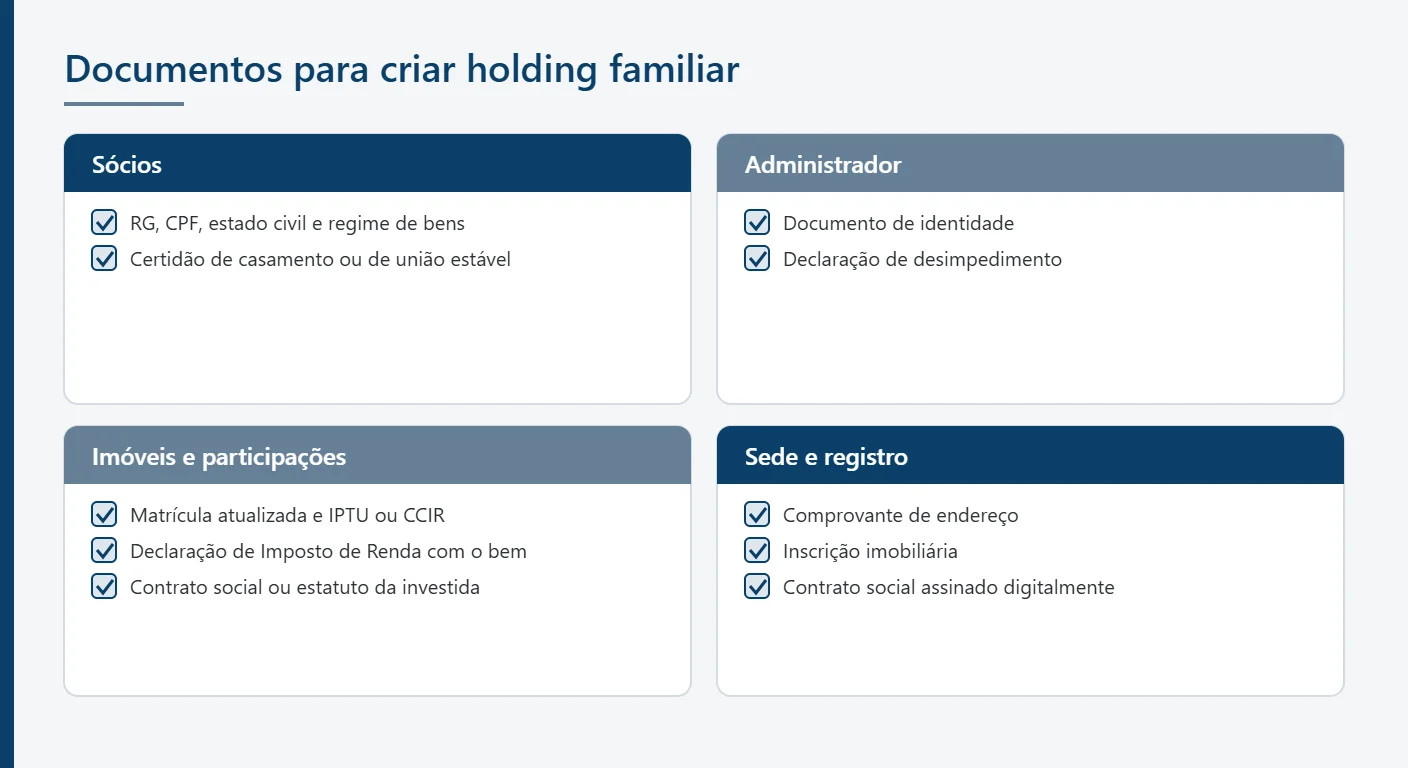
Os documentos se dividem em três grupos: sócios e administrador, bens integralizados, e sede e contrato.
| Etapa | Documento | Finalidade |
|---|---|---|
| Sócios | RG, CPF, estado civil e regime de bens | Qualificação no contrato social |
| Sócios | Certidão de casamento ou de união estável | Verificar a anuência do cônjuge |
| Administrador | Documento de identidade e declaração de desimpedimento | Investidura na administração |
| Imóveis | Matrícula atualizada e guia do IPTU ou CCIR | Descrição e valor do bem integralizado |
| Imóveis | Declaração de Imposto de Renda com o bem | Valor de transferência |
| Participações | Contrato social ou estatuto da investida | Integralização de quotas ou ações |
| Sede | Comprovante de endereço e inscrição imobiliária | Consulta de viabilidade |
| Registro | Contrato social assinado digitalmente | Arquivamento na Junta Comercial |
Documentos pessoais dos sócios e do administrador
Cada sócio comprova identidade, CPF e estado civil; conforme o regime de bens, a integralização de imóvel pode exigir a participação do cônjuge. O administrador declara não estar impedido.
Documentos dos imóveis e das participações
Para cada imóvel, a matrícula atualizada, sem averbações pendentes, e o valor constante da declaração de Imposto de Renda do proprietário. Imóveis rurais pedem também o CCIR e o cadastro ambiental, tema detalhado no artigo sobre holding rural no Paraná. A experiência do escritório em reorganização patrimonial indica que a etapa que mais atrasa a constituição é essa regularização documental: construções não averbadas, matrículas desatualizadas e divergências entre o registro e a declaração de bens.
Documentos da sede e do contrato social
A sede, muitas vezes no endereço de um dos sócios, passa pela consulta de viabilidade do município. O contrato social é assinado digitalmente por todos os sócios e protocolado com o requerimento.
Como criar holding familiar no registro da Junta Comercial?
A holding familiar empresária é registrada na Junta Comercial do estado da sede; no Paraná, o protocolo é eletrônico.
Consulta de viabilidade e protocolo no Empresa Fácil
A Junta Comercial do Paraná concentra o processo no sistema Empresa Fácil, que começa pela consulta prévia de viabilidade do nome e do endereço. Desde 06/04/2026, a assinatura digital dos processos deve ser feita dentro do próprio sistema, com conta gov.br de nível prata ou ouro, certificado digital e-CPF A1 ou A3 ou certificado em nuvem. Segundo o Painel de Empresas da Jucepar, divulgado pela Agência Estadual de Notícias em 07/11/2025, o Paraná registrou 308.507 empresas abertas entre janeiro e outubro de 2025, das quais 24,66% eram sociedades limitadas.
Arquivamento, NIRE, CNPJ e prazo de 30 dias
Aprovado o processo, a Junta arquiva o contrato, atribui o NIRE e integra a inscrição no CNPJ. O art. 36 da Lei nº 8.934/1994 dá efeitos retroativos à data da assinatura quando o ato é apresentado em até 30 dias; depois disso, os efeitos contam do despacho. Seguem as inscrições fiscais cabíveis e a conta bancária.
Como integralizar os bens e doar as quotas?
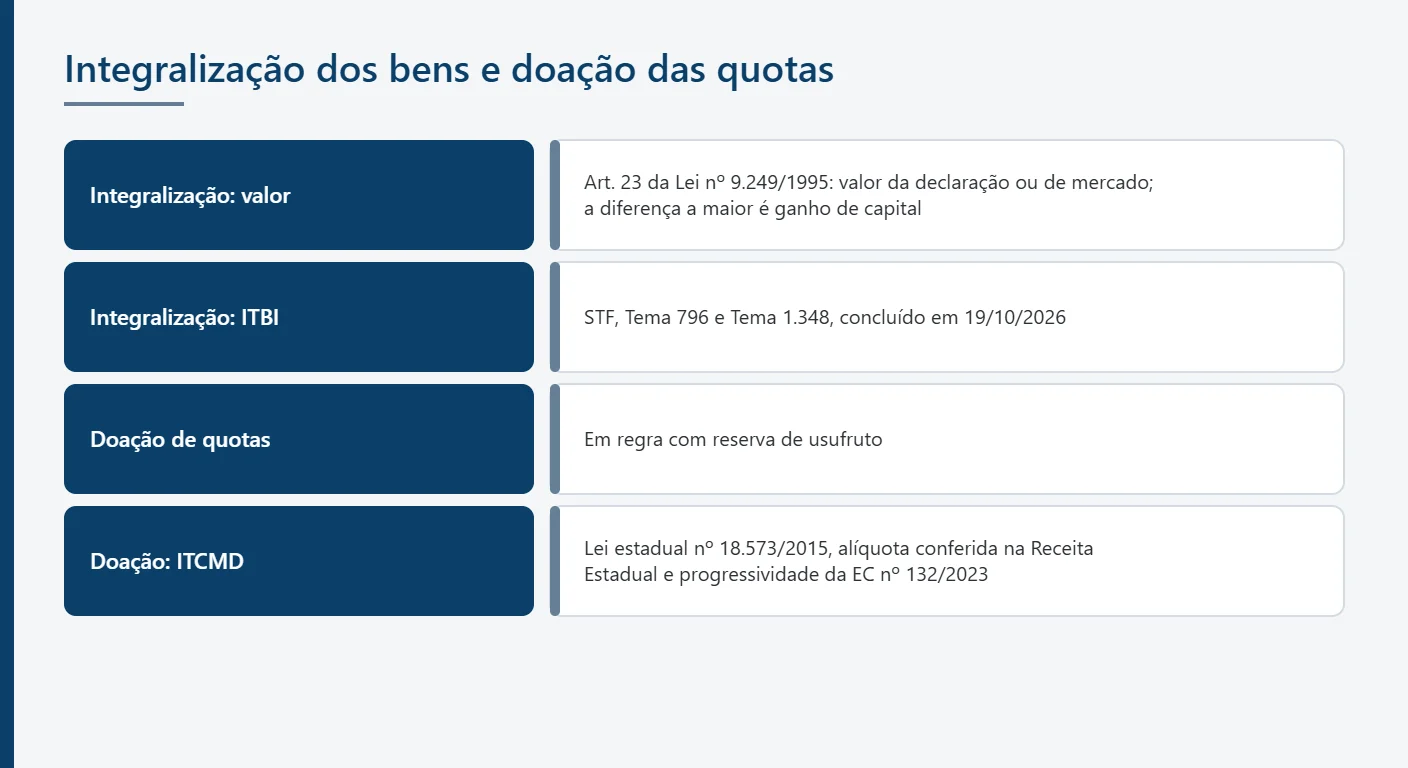
A integralização transfere os bens dos pais para a holding em troca de quotas; a doação transfere as quotas aos filhos, cada etapa com tributo próprio.
Integralização pelo valor da declaração ou de mercado
O art. 23 da Lei nº 9.249/1995 permite que a pessoa física transfira bens à pessoa jurídica, a título de integralização de capital, pelo valor constante da sua declaração de bens ou pelo valor de mercado. No primeiro caso, as quotas são declaradas pelo mesmo valor dos bens (§ 1º); no segundo, a diferença a maior é tributável como ganho de capital (§ 2º).
ITBI na integralização após os Temas 796 e 1.348 do STF
A Constituição prevê imunidade de ITBI na incorporação de imóveis ao capital de pessoa jurídica. No Tema 796, o STF fixou que a imunidade não alcança o valor que exceder o capital a integralizar. No Tema 1.348, concluído em 19/10/2026, o Tribunal decidiu que a imunidade de ITBI na integralização vale também para empresas do setor imobiliário, ressalvadas simulação e fraude.
Transferência do imóvel no registro de imóveis
A propriedade só passa à holding com o registro na matrícula. A certidão do contrato social arquivado na Junta Comercial serve de título para essa transferência, conforme o art. 64 da Lei nº 8.934/1994, e o cartório exige, em regra, a comprovação da imunidade ou do recolhimento do ITBI.
Doação de quotas com reserva de usufruto e ITCMD no Paraná
Com os bens na holding, os pais doam as quotas aos filhos e, em regra, reservam para si o usufruto, mantendo rendimentos e direito de voto. A doação é fato gerador do ITCMD, regido no Paraná pela Lei estadual nº 18.573/2015, e a alíquota vigente na data da doação deve ser conferida na Receita Estadual, porque a EC nº 132/2023 exige progressividade. Curitiba, com 1.773.718 habitantes no Censo 2022, concentra parte relevante dessas estruturas, tema também tratado no planejamento patrimonial e sucessório no Paraná.
Perguntas frequentes sobre como criar holding familiar
Qual o prazo para estruturar uma holding familiar?
O prazo depende mais da preparação dos documentos do que do registro. A constituição na Junta Comercial é eletrônica e, com o contrato correto e a viabilidade aprovada, tramita em prazo curto. O que alonga o processo são as etapas anteriores e posteriores ao registro:
- o inventário dos bens e a definição dos objetivos da família, que dependem de reuniões entre os sócios;
- a regularização dos imóveis, quando há construção não averbada, matrícula desatualizada ou divergência com a declaração de bens;
- o pedido de reconhecimento da imunidade do ITBI no município e o registro da transferência em cada matrícula;
- a declaração e o recolhimento do ITCMD na doação das quotas.
O art. 36 da Lei nº 8.934/1994 cria um marco objetivo: o contrato apresentado em até 30 dias da assinatura tem efeitos desde essa data. Por isso convém protocolar logo depois de assinar. Em famílias com muitos imóveis, a integralização pode ser feita em fases, por alterações contratuais sucessivas.
Holding familiar é um tipo específico de empresa?
Não. Holding familiar não é um tipo societário previsto em lei, e sim uma sociedade comum, em geral limitada, usada com uma finalidade específica. O Código Civil não traz um capítulo sobre holdings; a sociedade segue as regras da limitada (arts. 1.052 a 1.087) ou, se for anônima, as da Lei nº 6.404/1976. O que a torna familiar é o conjunto de três elementos:
- quadro de sócios formado por membros da mesma família;
- capital composto pelos bens ou participações da família;
- contrato social com regras de sucessão, cessão de quotas e governança.
Essa constatação tem efeitos práticos. O registro segue o rito das demais sociedades empresárias na Junta Comercial, a tributação depende do regime escolhido e das atividades que a holding exerce, e não do rótulo, e a responsabilidade dos sócios obedece às regras do tipo societário. Ela também está sujeita à desconsideração da personalidade jurídica do art. 50 do Código Civil se houver confusão patrimonial.
Posso incluir investimentos financeiros na holding?
Sim. Aplicações financeiras, quotas de fundos e ações podem ser integralizadas ao capital da holding, como qualquer outro bem com valor econômico. O art. 23 da Lei nº 9.249/1995 se refere a bens e direitos em geral, o que inclui esses ativos. Alguns cuidados, porém, são próprios desses investimentos:
- a transferência de titularidade depende das regras da instituição financeira ou do administrador do fundo, que podem exigir resgate e nova aplicação em nome da holding;
- o resgate pode antecipar a tributação do rendimento acumulado na pessoa física;
- a holding passa a ter receita financeira, que é tributada conforme o regime escolhido, em regra de forma diferente da tributação na pessoa física.
Por isso, a decisão de incluir investimentos financeiros costuma ser tomada caso a caso, comparando a tributação na pessoa física e na pessoa jurídica. Quando o objetivo é a sucessão, uma alternativa é integralizar só imóveis e participações e manter as aplicações na pessoa física.
Como a holding afeta a declaração do Imposto de Renda?
A holding altera a declaração dos sócios em três momentos: na integralização, no recebimento de lucros e na doação das quotas. Na integralização, o imóvel sai da ficha de bens e direitos e, em seu lugar, entram as quotas da holding. Se a transferência foi feita pelo valor da declaração, as quotas são lançadas pelo mesmo valor, conforme o art. 23, § 1º, da Lei nº 9.249/1995; se foi feita por valor maior, a diferença é apurada como ganho de capital. Os demais efeitos são:
- os aluguéis deixam de ser declarados pela pessoa física e passam a ser receita da holding;
- os lucros distribuídos pela holding são informados pelos sócios conforme as regras vigentes no ano, que a Lei nº 15.270/2025 alterou a partir de 2026, com retenção na fonte sobre valores acima de R$ 50 mil mensais pagos à mesma pessoa física;
- na doação com reserva de usufruto, doadores e donatários registram a operação conforme as instruções da Receita Federal para o ano.
A holding familiar elimina o ITCMD?
Não. A holding familiar não elimina o ITCMD; ela muda o momento e a forma em que o imposto é pago. Sem a holding, o ITCMD incide na herança, depois do falecimento, sobre os bens inventariados. Com a holding, incide na doação das quotas aos filhos, em vida. A diferença está no planejamento, e não na dispensa do tributo:
- a doação pode ser feita em etapas, conforme o momento escolhido pela família;
- a base de cálculo da quota segue a lei estadual, que pode considerar o valor patrimonial da sociedade ou o valor de mercado dos bens;
- a EC nº 132/2023 tornou obrigatória a progressividade do ITCMD em razão do valor, o que pode mudar a alíquota aplicável em cada estado.
No Paraná, a Lei estadual nº 18.573/2015 rege o imposto, e a alíquota vigente na data da doação deve ser conferida na Receita Estadual. Os riscos dessa e de outras escolhas estão no artigo sobre holding familiar, desvantagens e riscos.
O que preparar antes de iniciar a constituição da holding
Antes do primeiro protocolo, a família precisa ter o inventário dos bens com matrículas regularizadas, a definição do modelo e do regime tributário, a minuta do contrato social com cláusulas de sucessão e a simulação de ITBI, ITCMD e Imposto de Renda nas etapas de integralização e doação. O escritório atua em holding e reorganização patrimonial em Curitiba e no Paraná desde 2009. Para avaliar como essas etapas se aplicam ao patrimônio da família, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
