

Holding familiar desvantagens incluem custos permanentes, riscos tributários, rigidez societária, proteção limitada contra credores e conflitos entre herdeiros.
Quem pesquisa holding familiar desvantagens costuma estar perto de decidir e quer saber o que pode dar errado antes de transferir imóveis e quotas para uma sociedade. A resposta curta é que a holding familiar cria uma empresa que precisa ser mantida, tributada e administrada por anos, e que seus efeitos sucessórios dependem de atos que o Fisco, os credores e os próprios herdeiros podem questionar. Este artigo organiza as desvantagens em cinco grupos (custos, tributação, flexibilidade, credores e família), indica a norma que sustenta cada risco, com a legislação vigente em novembro de 2026, e mostra como o diagnóstico e o contrato social reduzem esses efeitos.
Holding familiar desvantagens: quais são as principais?
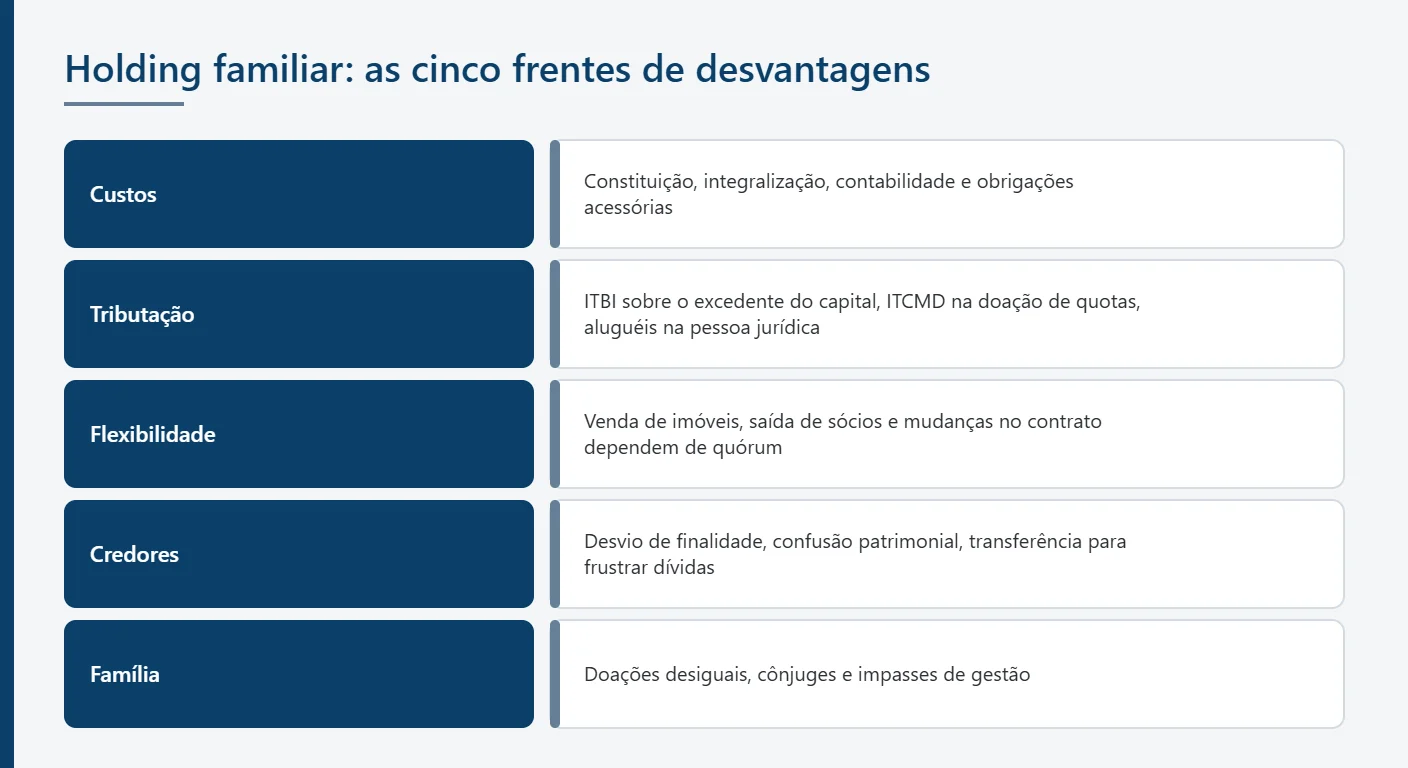
Holding familiar é a sociedade, em regra limitada, que recebe bens da família e cujas quotas são doadas aos herdeiros para organizar a sucessão. As desvantagens decorrem dessa natureza empresarial e se concentram em cinco frentes:
- custos: constituição, integralização dos bens, contabilidade e obrigações acessórias permanentes;
- tributação: ITBI sobre o excedente do capital, ITCMD na doação de quotas e tributação dos aluguéis na pessoa jurídica, que nem sempre é menor;
- flexibilidade: venda de imóveis, saída de sócios e mudanças no contrato passam a depender de quórum e de alteração registrada;
- credores: a separação patrimonial não resiste a desvio de finalidade, confusão patrimonial ou transferência feita para frustrar dívidas;
- família: doações desiguais, cônjuges e impasses de gestão podem levar o conflito para dentro da sociedade.
O peso de cada item varia conforme o volume de bens, a renda que eles produzem e a coesão da família.
Quais custos a holding familiar gera ao longo do tempo?
A holding familiar gera custo na constituição e, principalmente, na manutenção, porque passa a ser uma pessoa jurídica com escrituração e declarações próprias.
Custos de constituição e de integralização
A constituição envolve a redação do contrato social, o registro na Junta Comercial, a inscrição no CNPJ e a transferência de cada imóvel por escritura e registro na matrícula. A integralização pode gerar ITBI sobre a parte que exceder o capital, emolumentos cartorários e, se o bem for transferido por valor superior ao declarado no imposto de renda, ganho de capital na pessoa física. O passo a passo da constituição está no artigo sobre constituição de sociedade.
Contabilidade, declarações e obrigações acessórias
Depois de constituída, a holding mantém contabilidade regular, apura tributos todos os meses ou trimestres, entrega declarações à Receita Federal e registra atas e alterações. Quando a holding participa de outra sociedade ou tem pessoa jurídica como sócia, o art. 3º, § 4º, da LC nº 123/2006 afasta o Simples Nacional. Em patrimônios pequenos, com poucos imóveis e pouca renda, esse custo recorrente pode superar a economia sucessória esperada.
Quais riscos tributários a holding familiar envolve?
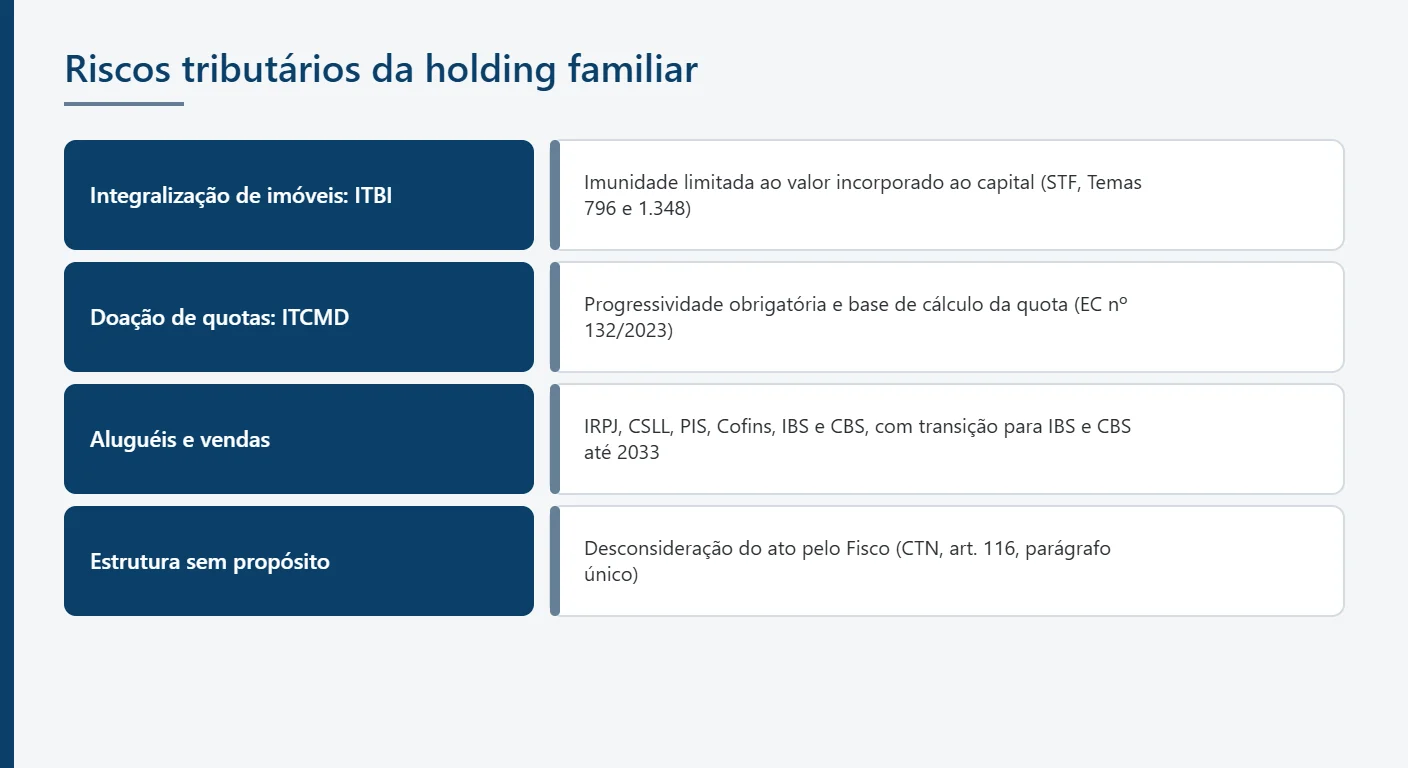
Os riscos tributários aparecem em quatro momentos: na integralização, na doação de quotas, na tributação dos rendimentos e na eventual requalificação da operação pelo Fisco.
| Momento | Tributo ou risco | Fundamento | Ponto de atenção em novembro de 2026 |
|---|---|---|---|
| Integralização de imóveis | ITBI | Constituição, art. 156, § 2º, I; STF, Temas 796 e 1.348 | Imunidade limitada ao valor incorporado ao capital |
| Doação de quotas | ITCMD | EC nº 132/2023; LC nº 227/2026; lei estadual | Progressividade obrigatória e base de cálculo da quota |
| Aluguéis e vendas | IRPJ, CSLL, PIS, Cofins, IBS e CBS | LC nº 214/2025 | Transição para IBS e CBS até 2033 |
| Estrutura sem propósito | Desconsideração do ato pelo Fisco | CTN, art. 116, parágrafo único | Coerência entre forma e operação real |
ITBI na integralização depois do Tema 1.348 do STF
A Constituição imuniza do ITBI a transmissão de imóvel incorporado ao capital de pessoa jurídica. No Tema 796, o STF limitou a imunidade ao valor do capital integralizado, e o excedente é tributado. No Tema 1.348 (RE 1.495.108), em sessão virtual encerrada em 19/10/2026, o Tribunal decidiu que a imunidade na integralização é incondicionada e alcança empresas do setor imobiliário, ressalvadas simulação e fraude à lei. A ressalva é o ponto de risco: integralização sem propósito societário pode perder a imunidade.
ITCMD na doação de quotas e normas gerais da LC nº 227/2026
A doação de quotas aos herdeiros é fato gerador do ITCMD. A EC nº 132/2023 tornou obrigatória a progressividade do imposto, e a LC nº 227/2026 instituiu normas gerais sobre ele. O risco está na base de cálculo: se a quota for avaliada pelo valor de mercado dos imóveis da holding, e não pelo valor contábil, a vantagem esperada diminui. A regra aplicável depende da lei estadual vigente na data da doação.
Tributação dos aluguéis e a reforma tributária
Na holding, o aluguel deixa de ser tributado pelo imposto de renda da pessoa física e passa ao regime da pessoa jurídica. A LC nº 214/2025 trata a locação como operação onerosa com bens sujeita ao IBS e à CBS, com regime específico para imóveis e regras de transição para contratos anteriores. A comparação entre pessoa física e holding precisa ser refeita com as regras de 2027 em diante.
Planejamento abusivo e o art. 116 do CTN
O art. 116, parágrafo único, do Código Tributário Nacional permite à autoridade fiscal desconsiderar atos praticados com a finalidade de dissimular o fato gerador. Holding sem atividade real, aluguel entre partes relacionadas fora de parâmetros de mercado ou integralização seguida de venda imediata do imóvel são situações que atraem esse questionamento.
Por que a holding familiar torna o patrimônio menos flexível?
A holding familiar torna o patrimônio menos flexível porque os bens deixam de pertencer às pessoas e passam a obedecer ao contrato social, aos quóruns e aos registros da sociedade.
Venda de imóveis e decisões por quórum
O imóvel integralizado só pode ser vendido pela sociedade, conforme os poderes do administrador e as deliberações exigidas no contrato. Mudanças no próprio contrato social dependem, pelo art. 1.076 do Código Civil, do voto de mais da metade do capital, salvo quórum maior previsto. A venda que dependia de uma assinatura passa a exigir deliberação dos sócios.
Reserva de usufruto e cláusulas restritivas
A doação de quotas costuma vir com reserva de usufruto aos pais e cláusulas de inalienabilidade, impenhorabilidade e incomunicabilidade. Essas cláusulas protegem a estrutura, mas também limitam o herdeiro, que recebe quotas que não pode vender nem dar como lastro de financiamento enquanto elas vigorarem.
Saída de sócio e apuração de haveres
O sócio que deixa a sociedade recebe o valor das suas quotas pela apuração de haveres, e não uma parte específica dos bens. O art. 1.028 do Código Civil manda liquidar a quota do falecido, salvo disposição contratual diversa, e o art. 1.085 regula a exclusão por justa causa. Sem regra clara de avaliação e de prazo de pagamento, a saída de um herdeiro pode exigir a venda de imóveis.
A holding familiar protege o patrimônio contra credores?
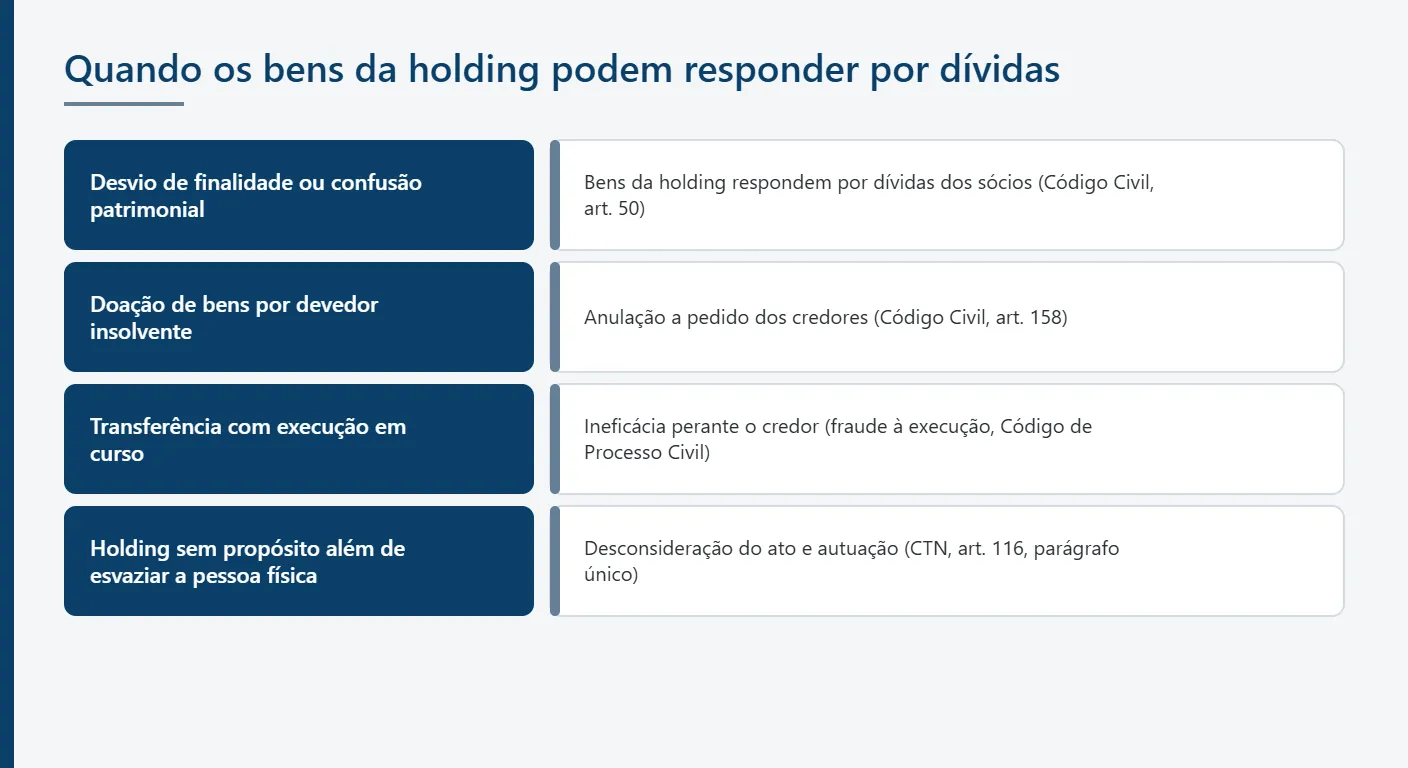
A holding familiar não protege o patrimônio contra dívidas já existentes nem contra o uso abusivo da sociedade; a separação patrimonial vale apenas para operações legítimas feitas antes de qualquer insolvência.
| Situação | Consequência possível | Fundamento |
|---|---|---|
| Desvio de finalidade ou confusão patrimonial | Bens da holding respondem por dívidas dos sócios | Código Civil, art. 50 |
| Doação de bens por devedor insolvente | Anulação a pedido dos credores | Código Civil, art. 158 |
| Transferência com execução em curso | Ineficácia perante o credor | Código de Processo Civil (fraude à execução) |
| Holding sem propósito além de esvaziar a pessoa física | Desconsideração do ato e autuação | CTN, art. 116, parágrafo único |
Desconsideração da personalidade jurídica
O art. 50 do Código Civil autoriza o juiz a estender aos bens dos sócios, ou da sociedade, os efeitos de obrigações quando houver abuso da personalidade jurídica, caracterizado por desvio de finalidade ou confusão patrimonial. O Código de Processo Civil regula o incidente nos arts. 133 a 137. A desconsideração inversa alcança o patrimônio da holding para pagar dívidas pessoais do sócio.
Fraude contra credores e fraude à execução
O art. 158 do Código Civil permite aos credores anular a transmissão gratuita de bens feita por devedor já insolvente ou reduzido à insolvência pelo ato, ainda que ele o ignore. Se a transferência ocorrer com ação capaz de levar à insolvência já em curso, configura-se fraude à execução, e o bem continua respondendo pela dívida. A holding constituída depois do surgimento da dívida carrega esse risco desde a origem.
Que conflitos familiares a holding pode gerar?
A holding familiar pode transferir para dentro da sociedade os conflitos que existiriam no inventário.
Legítima dos herdeiros necessários e doações desiguais
A lei civil reserva aos herdeiros necessários metade do patrimônio, a legítima, e trata a doação de pais a filhos como adiantamento da herança. Doação de quotas em proporções desiguais, sem respeitar a parte disponível, pode ser contestada pelos herdeiros prejudicados na abertura da sucessão. A comparação com o testamento está no artigo holding familiar ou testamento.
Cônjuges, divórcio e ingresso de terceiros
Sem cláusula de incomunicabilidade e sem regra de cessão no contrato, as quotas recebidas pelo herdeiro podem entrar na partilha do divórcio ou ser transmitidas a herdeiros do próprio herdeiro. O art. 1.057 do Código Civil admite que o contrato restrinja a cessão a terceiros, mas a restrição precisa constar expressamente.
Impasse na administração da sociedade
Quando os sócios têm participações iguais e não há regra de desempate, decisões sobre venda, distribuição de lucros e reforma de imóveis podem ficar paralisadas. A assessoria jurídica para empresas familiares costuma tratar desse ponto com acordo de sócios e conselho de família.
Holding familiar desvantagens e riscos no Paraná
No Paraná, as desvantagens tributárias da holding familiar dependem da lei estadual do ITCMD, e a sociedade empresária é registrada na Junta Comercial do Paraná.
ITCMD paranaense e conferência da alíquota vigente
O ITCMD no estado é regido pela Lei estadual nº 18.573/2015, que precisa se adaptar à progressividade exigida pela EC nº 132/2023 e às normas gerais da LC nº 227/2026. Como a alíquota pode mudar entre o planejamento e a doação, ela deve ser conferida na Receita Estadual do Paraná na data do ato. O tema se conecta ao planejamento patrimonial e sucessório no Paraná e à holding rural no Paraná, em que terras e maquinário ampliam a base de cálculo.
Empresas familiares de Curitiba e registro na Junta Comercial
A holding segue o mesmo fluxo de registro das demais sociedades na Junta Comercial do Paraná, que, segundo o Painel de Empresas da Jucepar, registrou 308.507 empresas abertas entre janeiro e outubro de 2025, das quais 24,66% eram sociedades limitadas, tipo mais usado por holdings. Curitiba, com 1.773.718 habitantes no Censo 2022, concentra parte relevante das empresas familiares do estado, e as particularidades locais da constituição estão no pilar sobre holding familiar em Curitiba.
Como reduzir as desvantagens antes de constituir a holding?
As desvantagens da holding familiar se reduzem quando a decisão parte de um diagnóstico do patrimônio e quando o contrato social trata, desde o início, dos pontos de conflito.
Diagnóstico patrimonial e sucessório
O diagnóstico levanta os bens, as dívidas, a renda produzida, o regime de bens dos casamentos e os objetivos de cada geração, e compara a holding com o testamento e a doação direta. A experiência do escritório em reorganização patrimonial indica que a maior fonte de problemas posteriores está na integralização de bens sem levantamento prévio de dívidas e de pendências de matrícula. A diferença entre holding patrimonial e familiar ajuda a definir a finalidade predominante.
Contrato social e acordo de sócios
O contrato social deve prever quóruns, regras de cessão e de ingresso de cônjuges, critério e prazo de apuração de haveres, desempate e política de distribuição de lucros. O acordo de sócios complementa essas regras com temas de convivência familiar.
Perguntas frequentes sobre holding familiar desvantagens e riscos
Holding familiar vale a pena?
Holding familiar vale a pena quando o volume de bens, a renda que eles produzem e o objetivo de antecipar a sucessão justificam manter uma empresa por muitos anos. A estrutura perde utilidade quando os bens se resumem à residência e a poucos ativos sem rendimento. A avaliação passa por três comparações:
- tributária, entre a tributação dos aluguéis e das vendas na pessoa física e na pessoa jurídica, já considerando a transição para o IBS e a CBS prevista na LC nº 214/2025;
- sucessória, entre o custo e o prazo do inventário e o ITCMD devido na doação de quotas, que segue a lei estadual e a progressividade da EC nº 132/2023;
- operacional, entre a economia esperada e o custo permanente de contabilidade, declarações e atos societários.
Na 12ª Pesquisa Global de Empresas Familiares da PwC, de março de 2026, 78% dos dirigentes apontaram proteger o negócio como principal objetivo de longo prazo, dado global que mostra o peso da continuidade nessa decisão.
Holding familiar protege os bens?
Holding familiar protege os bens contra a dispersão entre herdeiros e contra a entrada de terceiros na sociedade, mas não contra credores legítimos. A proteção que ela oferece é organizacional: os imóveis ficam concentrados em uma pessoa jurídica, as quotas circulam segundo regras do contrato e as cláusulas da doação restringem o que o herdeiro pode fazer com elas. Os principais instrumentos são:
- restrição à cessão de quotas a terceiros, admitida pelo art. 1.057 do Código Civil;
- cláusulas de inalienabilidade, impenhorabilidade e incomunicabilidade nas doações de quotas;
- reserva de usufruto, que mantém com os doadores a renda e o voto.
Esses instrumentos não afastam dívidas anteriores à transferência. O art. 50 do Código Civil permite a desconsideração em caso de desvio de finalidade ou confusão patrimonial, e o art. 158 permite anular doação feita por devedor insolvente. A estrutura só produz efeito estável quando montada com o patrimônio livre de litígios e sem pagamento de despesas pessoais pela sociedade.
Uma holding familiar sempre paga menos impostos?
Não. A holding familiar só reduz a carga tributária em parte dos casos, e a comparação depende do tipo de renda, do regime escolhido e da fase de transição da reforma tributária. Na pessoa física, o aluguel segue a tabela progressiva do imposto de renda; na pessoa jurídica, o lucro presumido ou o lucro real. Três fatores alteram a conta:
- a LC nº 214/2025 trata a locação como operação sujeita ao IBS e à CBS, com regime específico para imóveis e regras próprias para contratos anteriores;
- a distribuição de lucros aos sócios e eventuais mudanças na tributação de dividendos afetam o resultado final;
- o ITCMD continua devido na doação de quotas, com progressividade exigida pela EC nº 132/2023.
Em patrimônios com pouca renda, a tributação na pessoa física pode ser equivalente ou menor. A estrutura também não pode ser usada apenas para reduzir tributo sem propósito societário, porque o art. 116, parágrafo único, do CTN permite à autoridade fiscal desconsiderar atos que dissimulem o fato gerador.
Uma holding familiar elimina a necessidade de inventário?
Não totalmente. A holding familiar dispensa o inventário sobre os bens integralizados cujas quotas já foram doadas em vida, porque esses bens pertencem à sociedade e as quotas já estão em nome dos herdeiros. O inventário continua necessário em várias situações:
- bens que permaneceram em nome da pessoa física, como contas, veículos e imóveis não integralizados;
- quotas que os patriarcas mantiveram em nome próprio, sem doação;
- disputas sobre a legítima, quando algum herdeiro alega que as doações excederam a parte disponível.
A reserva de usufruto se extingue com a morte do usufrutuário, e a baixa precisa ser averbada nos registros da sociedade. Há ainda um risco de efeito contrário: se a holding for desconsiderada ou se as doações forem anuladas, os bens podem voltar ao espólio, com inventário mais complexo do que o original. A Resolução CNJ nº 571/2024 admite inventário extrajudicial em hipóteses que a norma define, o que também deve entrar na comparação com a holding.
Quem administra a holding familiar?
Quem administra a holding familiar é o administrador indicado no contrato social ou em ato separado, que pode ser sócio ou não, conforme as regras da sociedade limitada no Código Civil. Na prática, os patriarcas costumam ocupar a administração enquanto detêm o usufruto das quotas, e a transição para a geração seguinte é o momento de maior risco de conflito. O contrato social deve definir:
- quem administra, por quanto tempo e com quais limites de poderes, por exemplo para vender ou onerar imóveis;
- como o administrador é substituído em caso de morte, incapacidade ou renúncia;
- quais decisões exigem deliberação dos sócios e por qual quórum, observado o art. 1.076 do Código Civil.
Sem essas regras, a morte do administrador pode paralisar a gestão dos imóveis até que os sócios cheguem a acordo. Em famílias numerosas, a administração profissional por terceiro, é uma alternativa que reduz a disputa entre herdeiros pela gestão do patrimônio comum.
O que avaliar antes de decidir pela holding familiar
As desvantagens da holding familiar são custos permanentes, riscos tributários, menor flexibilidade, limites diante de credores e possíveis conflitos familiares, e todas podem ser medidas antes da constituição. O escritório atua em holding e reorganização patrimonial em Curitiba e no Paraná desde 2009. Para avaliar como esses riscos se aplicam ao patrimônio da família, o contato com a equipe do Ávila Sociedade de Advogados pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
