

Holding familiar ou testamento: o testamento distribui bens após a morte; a holding reorganiza o patrimônio em vida. A decisão depende dos bens, da família e dos tributos.
Holding familiar ou testamento é uma das primeiras dúvidas de quem começa a organizar a sucessão de um patrimônio que reúne empresa, imóveis e investimentos. Os dois instrumentos não disputam o mesmo espaço: o testamento é um ato de última vontade, revogável e com efeitos só depois da morte; a holding familiar é uma sociedade que recebe os bens em vida e transfere a sucessão para o plano das quotas. Este artigo explica o que cada instrumento faz, os limites da legítima, o papel do ITCMD e do ITBI, as situações em que cada um tende a ser indicado e como combiná-los, com referência às regras aplicáveis no Paraná.
Holding familiar ou testamento: qual a diferença?
A escolha entre holding familiar ou testamento é a decisão entre planejar a sucessão por um ato de vontade que só produz efeitos após a morte ou por uma reorganização societária que começa a produzir efeitos em vida.
O testamento, previsto no Código Civil, indica como a parte disponível da herança será distribuída e pode conter outras disposições, como a nomeação de testamenteiro. Ele não retira os bens do inventário: os bens continuam no nome do titular até o falecimento.
A holding familiar é uma sociedade, em geral limitada, cujo capital é integralizado com bens da família. Depois da integralização, os herdeiros passam a receber quotas, normalmente por doação com reserva de usufruto, e a sucessão recai sobre essas quotas, segundo as regras do contrato social.
Os dois instrumentos respeitam o mesmo limite: havendo herdeiros necessários, metade do patrimônio pertence a eles por lei. Nenhum dos dois afasta esse limite, e nenhum dos dois elimina tributos.
O que é testamento e o que ele resolve na sucessão?
Testamento é o ato pelo qual uma pessoa dispõe, para depois da morte, da parte de seu patrimônio que a lei deixa livre e registra outras vontades de natureza pessoal e patrimonial.
Formas de testamento previstas no Código Civil
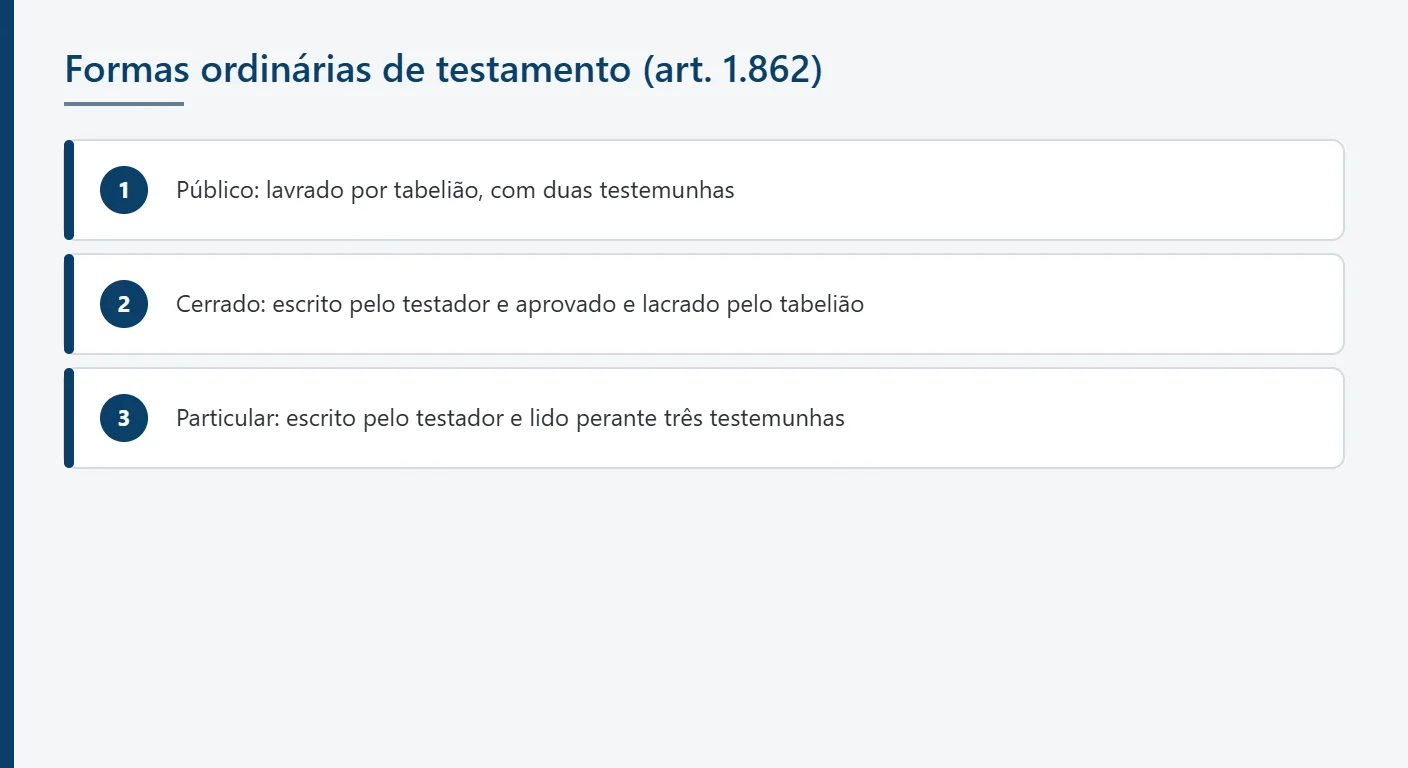
O art. 1.862 do Código Civil prevê três formas ordinárias de testamento: o público, o cerrado e o particular. Cada uma tem requisitos próprios:
- público: lavrado por tabelião em livro de notas, na presença de duas testemunhas;
- cerrado: escrito pelo testador ou a seu rogo e aprovado pelo tabelião, que o lacra;
- particular: escrito pelo próprio testador e lido perante três testemunhas, que o assinam.
O testamento público fica arquivado no cartório, o que reduz o risco de extravio ou de discussão sobre autenticidade.
Legítima e parte disponível
Legítima é a metade da herança reservada por lei aos herdeiros necessários. O art. 1.846 do Código Civil atribui essa metade aos descendentes, aos ascendentes e ao cônjuge, e o art. 1.789 limita o testador, quando há herdeiros necessários, a dispor da outra metade. Na prática, quem tem filhos pode destinar por testamento até 50% do patrimônio a quem quiser, inclusive a um dos filhos, a um neto ou a uma entidade.
Testamento e inventário
O testamento não dispensa o inventário, e o art. 610 do Código de Processo Civil prevê o inventário judicial quando há testamento. A Resolução CNJ nº 571/2024, de 26/08/2024, incluiu o art. 12-B na Resolução CNJ nº 35/2007 e passou a admitir inventário por escritura pública mesmo com testamento, desde que haja autorização do juízo sucessório em ação de abertura e cumprimento do testamento, com sentença transitada em julgado, que todos os interessados sejam capazes e concordes e que estejam representados por advogado.
O que é holding familiar e como ela organiza a sucessão?
Holding familiar é a sociedade constituída para concentrar bens e participações de uma família, de modo que a sucessão passe a ocorrer pela transmissão de quotas, e não bem a bem. A constituição segue as regras gerais descritas no artigo sobre constituição de sociedade.
Integralização de bens no capital social
Integralizar é transferir bens para a sociedade como pagamento das quotas subscritas pelo sócio. O valor atribuído aos bens tem efeitos no imposto de renda, no ITBI e, mais adiante, na base de cálculo do ITCMD sobre as quotas doadas.
Doação de quotas com reserva de usufruto
Com os bens na holding, o titular doa as quotas aos herdeiros e reserva para si o usufruto, que mantém com ele os direitos econômicos e, conforme o contrato, o poder de voto. A doação de ascendente a descendente importa adiantamento da legítima (art. 544 do Código Civil), e por isso a divisão das quotas precisa respeitar os quinhões dos herdeiros necessários.
Cláusulas restritivas e regras de governança
O contrato social e a doação podem prever cláusulas de inalienabilidade, impenhorabilidade e incomunicabilidade das quotas, direito de preferência entre familiares e regras de administração. O art. 1.848 do Código Civil exige justa causa declarada para gravar os bens da legítima com essas cláusulas. As regras sobre entrada e saída de sócios estão detalhadas no artigo sobre contrato social.
Quais as diferenças práticas entre os dois instrumentos?
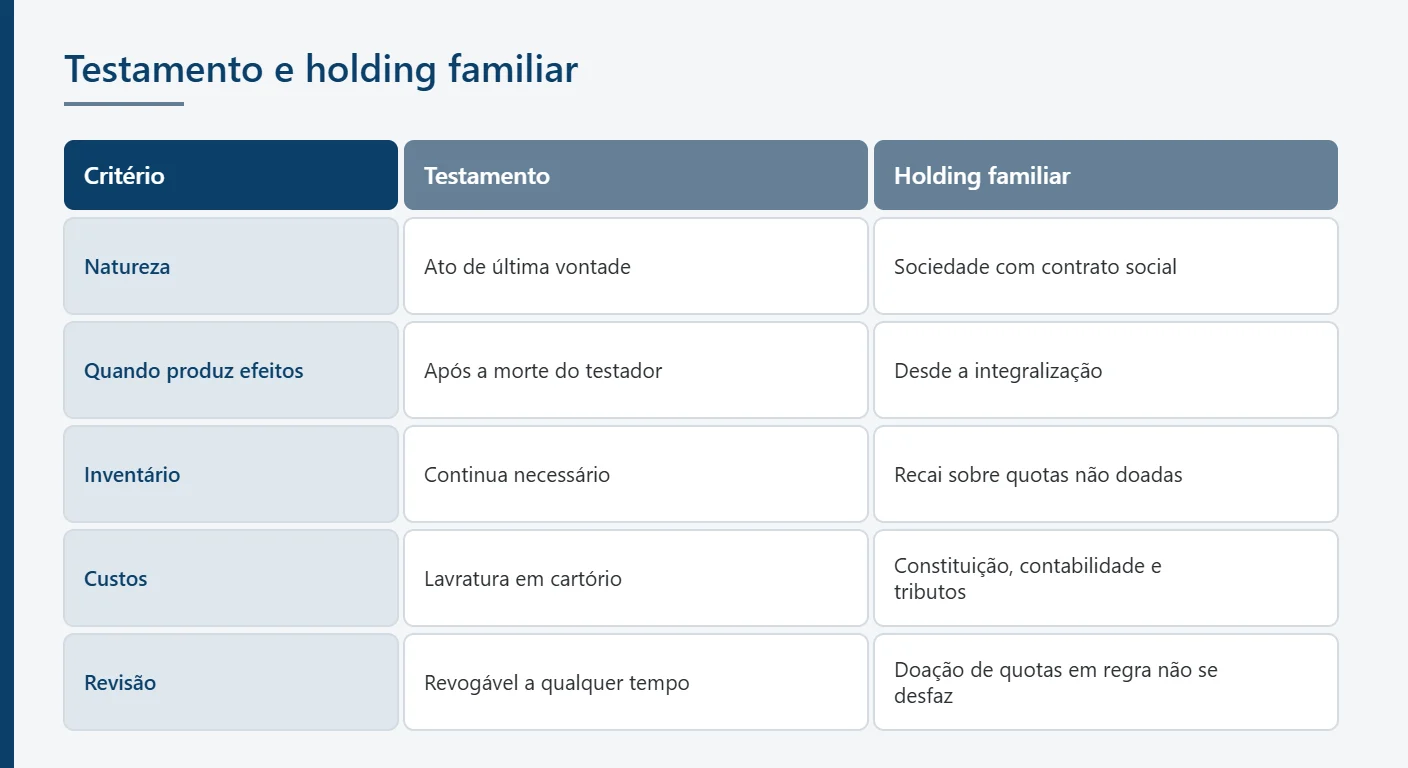
As diferenças práticas estão no momento em que cada instrumento age, no custo de implantação e manutenção e na facilidade de rever a decisão.
| Critério | Testamento | Holding familiar |
|---|---|---|
| Natureza | Ato unilateral de última vontade | Sociedade com contrato social e CNPJ |
| Quando produz efeitos | Após a morte do testador | Desde a integralização e as doações |
| Alcance | Parte disponível e disposições pessoais | Bens integralizados no capital |
| Inventário | Continua necessário | Recai sobre as quotas não doadas |
| Custos | Lavratura em cartório | Constituição, registro, contabilidade e tributos |
| Revisão | Revogável a qualquer tempo | Doação de quotas, em regra, não se desfaz |
Momento em que produzem efeitos
O testamento produz efeitos só com a abertura da sucessão; até lá, o testador administra e vende os bens livremente. A holding produz efeitos desde a constituição, e a família passa a conviver com regras societárias, reuniões e prestação de contas.
Custos de constituição e de manutenção
O testamento tem custo concentrado na lavratura e, depois, no inventário. A holding exige registro na Junta Comercial, contabilidade, obrigações acessórias, tributação da receita da pessoa jurídica e, conforme o caso, ITBI e ITCMD na implantação.
Possibilidade de revisar a decisão
O testamento pode ser alterado ou revogado pelo testador a qualquer tempo. A doação de quotas, depois de aceita, em regra não se desfaz por simples mudança de ideia, e a reversão de uma holding envolve alteração contratual, redução de capital ou dissolução, com efeitos tributários próprios.
Como o ITCMD e o ITBI pesam na comparação?
O ITCMD incide nos dois caminhos, na herança ou na doação de quotas, e o ITBI pode incidir na integralização de imóveis à holding; a diferença está no momento e na base de cálculo, não na eliminação do tributo.
ITCMD na doação de quotas e na herança
No testamento, o ITCMD é recolhido no inventário, sobre o valor dos bens na data da sucessão. Na holding, o imposto incide na doação das quotas, em vida, e a base de cálculo depende de como as quotas são avaliadas. Antecipar o fato gerador fixa a base no momento da doação, o que pode ou não ser vantajoso.
ITBI na integralização de imóveis
O art. 156, § 2º, I, da Constituição prevê a imunidade do ITBI na integralização de imóveis ao capital, salvo quando a atividade preponderante da empresa for compra e venda ou locação de imóveis. No Tema 796, o STF decidiu que a imunidade não alcança o valor dos imóveis que exceder o limite do capital social a integralizar. O Tema 1.348, sobre holdings com atividade imobiliária, estava com julgamento suspenso desde março de 2026, sem tese fixada.
Progressividade do ITCMD e o Paraná
A EC nº 132/2023 incluiu no art. 155, § 1º, VI, da Constituição a progressividade obrigatória do ITCMD em razão do valor. No Paraná, o imposto é regido pela Lei estadual nº 18.573/2015. Este artigo não indica alíquota, porque a redação vigente em novembro de 2026 não foi confirmada em fonte oficial; a alíquota aplicável deve ser conferida na data de cada ato.
Em que situações cada instrumento tende a ser indicado?
Cada instrumento responde melhor a um perfil de patrimônio e de família; os critérios abaixo orientam a análise, sem substituir o exame do caso.
Quando o testamento tende a ser suficiente
O testamento tende a ser suficiente quando o patrimônio é composto de poucos bens, sem empresa operacional, e quando o objetivo é destinar a parte disponível a uma pessoa específica, nomear testamenteiro ou registrar disposições pessoais. Também atende a quem quer manter a gestão integral dos bens em vida.
Quando a holding familiar tende a ser indicada
A holding tende a ser indicada quando há participações em empresa familiar, imóveis em vários municípios, imóveis rurais ou vários herdeiros que precisarão administrar bens em conjunto. Nesses casos, o contrato social organiza a gestão e a saída de sócios. A estrutura voltada a bens rurais é tratada no artigo sobre holding rural no Paraná, e a governança de empresas familiares, na página de assessoria jurídica para empresas familiares. A pesquisa global da PwC sobre empresas familiares, divulgada em março de 2026, registrou que 78% dos dirigentes ouvidos tratam o longo prazo como prioridade.
Holding familiar ou testamento podem ser usados juntos?
Sim: holding familiar e testamento são combináveis, e a combinação é frequente porque a holding raramente reúne todo o patrimônio e as quotas nem sempre são doadas de uma só vez.
Testamento para bens que ficam fora da holding
Bens de uso pessoal, aplicações financeiras e imóveis que não compensam integralizar costumam permanecer na pessoa física. O testamento organiza a parte disponível desses bens e evita que fiquem sujeitos apenas às regras gerais da sucessão legítima.
Testamento sobre as quotas que permanecem com o titular
Quando o titular doa apenas parte das quotas, as restantes entram no inventário. O testamento pode destinar essas quotas dentro da parte disponível e reforçar as regras do contrato social. A experiência do escritório em planejamento patrimonial indica que a maior fonte de conflito nessas estruturas está na falta de coerência entre o contrato social, os instrumentos de doação e o testamento, redigidos em momentos diferentes.
Como decidir entre holding familiar ou testamento no Paraná?
A decisão parte do inventário do próprio patrimônio, do mapa de herdeiros e do custo de manter a estrutura, com atenção às regras estaduais do ITCMD e ao registro no Paraná.
Critérios de decisão por perfil patrimonial
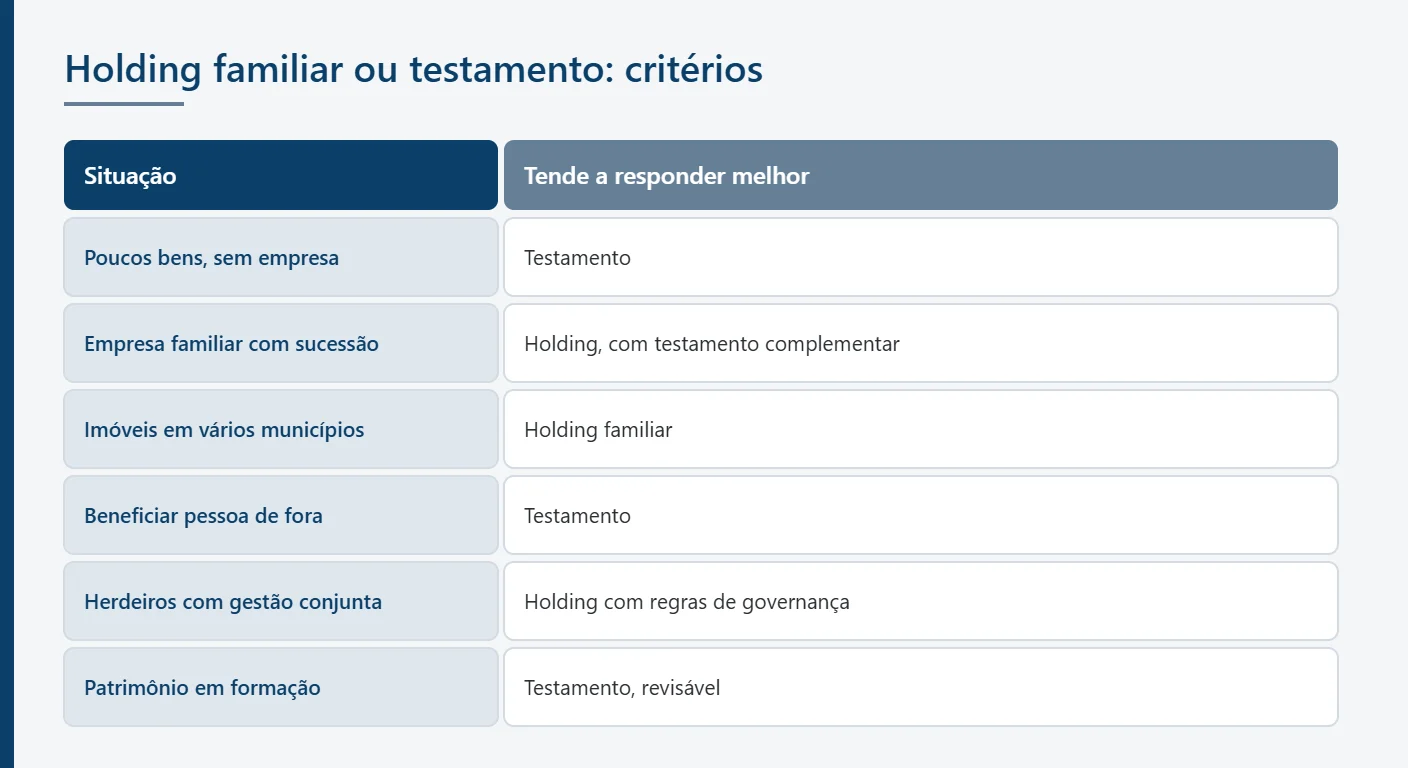
| Situação | Instrumento que tende a responder melhor |
|---|---|
| Poucos bens, sem empresa, objetivo de destinar a parte disponível | Testamento |
| Participação em empresa familiar com sucessão na gestão | Holding familiar, com testamento complementar |
| Imóveis em vários municípios ou bens rurais | Holding familiar |
| Desejo de beneficiar pessoa fora da linha sucessória | Testamento |
| Herdeiros que administrarão bens em conjunto | Holding familiar com regras de governança |
| Patrimônio em formação, com alteração frequente | Testamento, revisável |
Testamentos e holdings em Curitiba e no Paraná
O Paraná registrou 3.489 testamentos em 2025, ante 3.300 em 2024 e 2.532 em 2020, segundo dados dos cartórios de notas divulgados pelo Colégio Notarial do Brasil, Seção Paraná. No país, foram 38.740 testamentos em 2025, o maior número da série. A holding com sede no estado é arquivada na Junta Comercial do Paraná. Em Curitiba, que tinha 1.773.718 habitantes no Censo 2022, segundo o IBGE, a constituição da holding está descrita no artigo sobre holding familiar em Curitiba.
Perguntas frequentes sobre holding familiar ou testamento
O que é melhor, holding familiar ou testamento?
Nenhum dos dois é melhor em abstrato: cada um responde a um tipo de patrimônio e de objetivo. O testamento é simples, de custo concentrado e revogável, e atende bem a quem tem poucos bens e quer apenas destinar a parte disponível ou registrar vontades pessoais. A holding familiar exige constituição, contabilidade e tributação própria, mas organiza a gestão de bens que serão administrados em conjunto pelos herdeiros. A análise costuma considerar alguns pontos:
- composição do patrimônio, com peso de imóveis, empresas e aplicações;
- número de herdeiros e existência de herdeiros necessários;
- presença de empresa familiar e de sucessor na gestão;
- custo anual de manter a pessoa jurídica;
- regras do ITCMD e do ITBI aplicáveis na data dos atos.
Em muitos casos, a resposta é a combinação dos dois. Nenhum dos instrumentos afasta a legítima dos arts. 1.789 e 1.846 do Código Civil. O tema é tratado de forma mais ampla no artigo sobre planejamento patrimonial e sucessório no Paraná.
A holding familiar substitui o testamento?
Não. A holding familiar organiza os bens que foram integralizados ao capital, mas não alcança o que ficou na pessoa física nem as quotas que o titular não doou em vida. Esses bens e quotas continuam sujeitos ao inventário e às regras da sucessão legítima, salvo disposição testamentária sobre a parte disponível. Além disso, o testamento serve a finalidades que a holding não cumpre, como nomear testamenteiro, reconhecer filho, deixar legado a pessoa de fora da família ou a uma entidade e registrar disposições de caráter pessoal. Há também um ponto de coerência: as doações de quotas feitas em vida a descendentes importam adiantamento da legítima, pelo art. 544 do Código Civil, e devem ser consideradas quando o testamento for redigido, para que a soma das liberalidades não ultrapasse a parte disponível. Doação que excede o que o doador poderia dispor por testamento no momento da liberalidade é nula nessa parte, conforme o art. 549 do mesmo código. A estruturação desses instrumentos é atividade da área de holding e reorganização patrimonial.
O testamento evita o inventário?
Não. O testamento indica como a parte disponível será distribuída, mas os bens continuam no nome do falecido e precisam ser inventariados e partilhados. O art. 610 do Código de Processo Civil prevê o inventário judicial quando há testamento, mas a Resolução CNJ nº 571/2024, que incluiu o art. 12-B na Resolução CNJ nº 35/2007 e admitiu o inventário por escritura pública com testamento, desde que cumpridos alguns requisitos:
- autorização expressa do juízo sucessório em ação de abertura e cumprimento de testamento válido, com sentença transitada em julgado;
- todos os interessados capazes e concordes;
- todos os interessados representados por advogado.
A mesma resolução veda a escritura quando o testamento contém reconhecimento de filho ou outra declaração irrevogável, hipótese em que o inventário segue no Judiciário. A holding, por sua vez, reduz o volume de bens inventariados apenas na medida das quotas doadas em vida. Questões de sucessão e de inventário são acompanhadas pela área de direito civil.
Posso mudar o testamento depois?
Sim. O testamento é ato personalíssimo e pode ser alterado ou revogado pelo testador a qualquer tempo, enquanto ele tiver capacidade para testar. A revogação pode ser total ou parcial e se faz por novo testamento, observada uma das formas previstas em lei. Essa flexibilidade é uma das principais diferenças em relação à holding familiar, em que a doação de quotas, depois de aceita, em regra não se desfaz por simples mudança de vontade do doador. Algumas situações costumam levar à revisão do testamento:
- nascimento ou falecimento de herdeiros;
- casamento, divórcio ou início de união estável;
- venda ou aquisição de bens relevantes;
- constituição de holding ou doação de quotas em vida.
Como o testamento só produz efeitos com a morte, o patrimônio considerado é o existente na data da sucessão, e não o da data da lavratura. Quando o testamento convive com uma holding, a revisão deve conferir a coerência entre o texto testamentário, o contrato social e os instrumentos de doação já firmados.
O ITCMD é menor na holding ou no testamento?
Não há resposta única. A holding não elimina o ITCMD: o imposto incide na doação das quotas, em vida, em vez de incidir na herança. A diferença está no momento do fato gerador e na base de cálculo. Na herança, a base é o valor dos bens na data da sucessão; na doação de quotas, depende de como as quotas são avaliadas, tema em que as legislações estaduais e as normas gerais do ITCMD aprovadas em 2026 precisam ser conferidas. A comparação depende de fatores como:
- alíquota estadual vigente na data de cada ato;
- critério de avaliação das quotas;
- valorização esperada dos bens até a sucessão;
- incidência de ITBI na integralização de imóveis.
A EC nº 132/2023 tornou obrigatória a progressividade do ITCMD em razão do valor, o que afeta patrimônios maiores. No Paraná, a alíquota deve ser conferida na redação vigente da Lei estadual nº 18.573/2015 no momento de cada ato. A comparação exige números do próprio patrimônio projetados nos dois cenários.
O que avaliar antes de escolher o instrumento sucessório
A escolha entre holding familiar e testamento depende da composição do patrimônio, dos herdeiros, da existência de empresa familiar, do custo de manter a estrutura e do regime do ITCMD e do ITBI na data dos atos, e muitas vezes passa pela combinação dos dois. O escritório atua em planejamento patrimonial e sucessório em Curitiba e no Paraná desde 2009, com equipe identificada no site. Para avaliar como esses critérios se aplicam ao patrimônio da família, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
