

A diferença entre holding patrimonial e familiar está na finalidade: a primeira organiza bens e participações; a segunda reúne a família como sócia e planeja a sucessão.
A diferença entre holding patrimonial e familiar costuma ser apresentada como uma escolha entre dois tipos de empresa, mas a lei societária não conhece essas categorias. As duas expressões descrevem finalidades de uma mesma ferramenta: a sociedade que concentra bens ou participações em vez de exercer atividade operacional. A holding patrimonial é definida pelo que ela guarda e administra; a holding familiar, por quem são os sócios e pelo que eles pretendem fazer com a sucessão. Este artigo compara os dois modelos por objeto, quadro de sócios, governança e tributação, mostra em que perfis cada função predomina e indica o que nenhum deles resolve, com a legislação vigente em novembro de 2026.
Qual a diferença entre holding patrimonial e familiar?
Holding patrimonial é a sociedade constituída para deter e administrar bens, como imóveis, aplicações e participações em outras empresas, separando esse patrimônio da pessoa física e da empresa operacional. Holding familiar é a sociedade cujo quadro de sócios é formado por membros de uma mesma família, com o objetivo de organizar a sucessão, a governança e a continuidade do patrimônio entre gerações.
A distinção, portanto, não está no tipo societário: as duas costumam ser sociedades limitadas, reguladas pelo Código Civil, ou sociedades anônimas fechadas. Está no critério de classificação. “Patrimonial” responde à pergunta sobre o que a sociedade possui; “familiar” responde à pergunta sobre quem a controla. Por isso a mesma sociedade pode ser patrimonial e familiar ao mesmo tempo, e esse é o formato mais frequente quando pais integralizam imóveis e depois doam quotas aos filhos. O que muda entre os modelos é a ênfase do contrato social: gestão de ativos e de rendimentos, de um lado; regras de sucessão, de entrada de herdeiros e de decisão, de outro.
O que é holding patrimonial?
Holding patrimonial é a sociedade que tem como objeto a titularidade e a administração de bens próprios, e não a produção ou a venda de mercadorias e serviços a terceiros.
Bens e participações que a holding patrimonial concentra
O ativo típico inclui imóveis urbanos e rurais, quotas e ações de outras sociedades, aplicações financeiras e, em alguns casos, marcas e direitos. A transferência ocorre pela integralização do capital social: o sócio entrega o bem à sociedade e recebe quotas em valor equivalente. A receita da holding patrimonial costuma vir de aluguéis, de dividendos das empresas investidas e de ganhos na venda de ativos, o que define o regime de tributação aplicável.
Holding pura e holding mista
Holding pura é a que se limita a participar do capital de outras sociedades, exercendo controle ou apenas detendo investimento; a Lei nº 6.404/1976 admite expressamente que a companhia tenha por objeto participar de outras sociedades. Holding mista é a que, além de participar de outras empresas, exerce atividade própria, como a locação ou a compra e venda de imóveis. O objeto social define o enquadramento tributário e as obrigações acessórias.
O que é holding familiar?
Holding familiar é a sociedade em que os sócios pertencem ao mesmo núcleo familiar e cujo contrato social é desenhado para conduzir a sucessão e a convivência entre gerações.
Quadro de sócios formado pela família
Na formação inicial, os sócios costumam ser os patriarcas, que integralizam os bens. Em seguida, parte das quotas é doada aos filhos, em regra com reserva de usufruto aos doadores, o que mantém com os pais os rendimentos e o direito de voto enquanto viverem. O pilar sobre holding familiar em Curitiba detalha a etapa de constituição.
Sucessão, governança e continuidade
O núcleo da holding familiar é o conjunto de cláusulas que dizem o que acontece quando um sócio morre, se separa, quer sair ou entra em conflito com os demais. O art. 1.028 do Código Civil manda liquidar a quota do sócio falecido, salvo disposição contratual diversa ou acordo com os herdeiros, e o art. 1.057 regula a cessão de quotas na omissão do contrato.
Quais critérios mostram a diferença entre holding patrimonial e familiar?
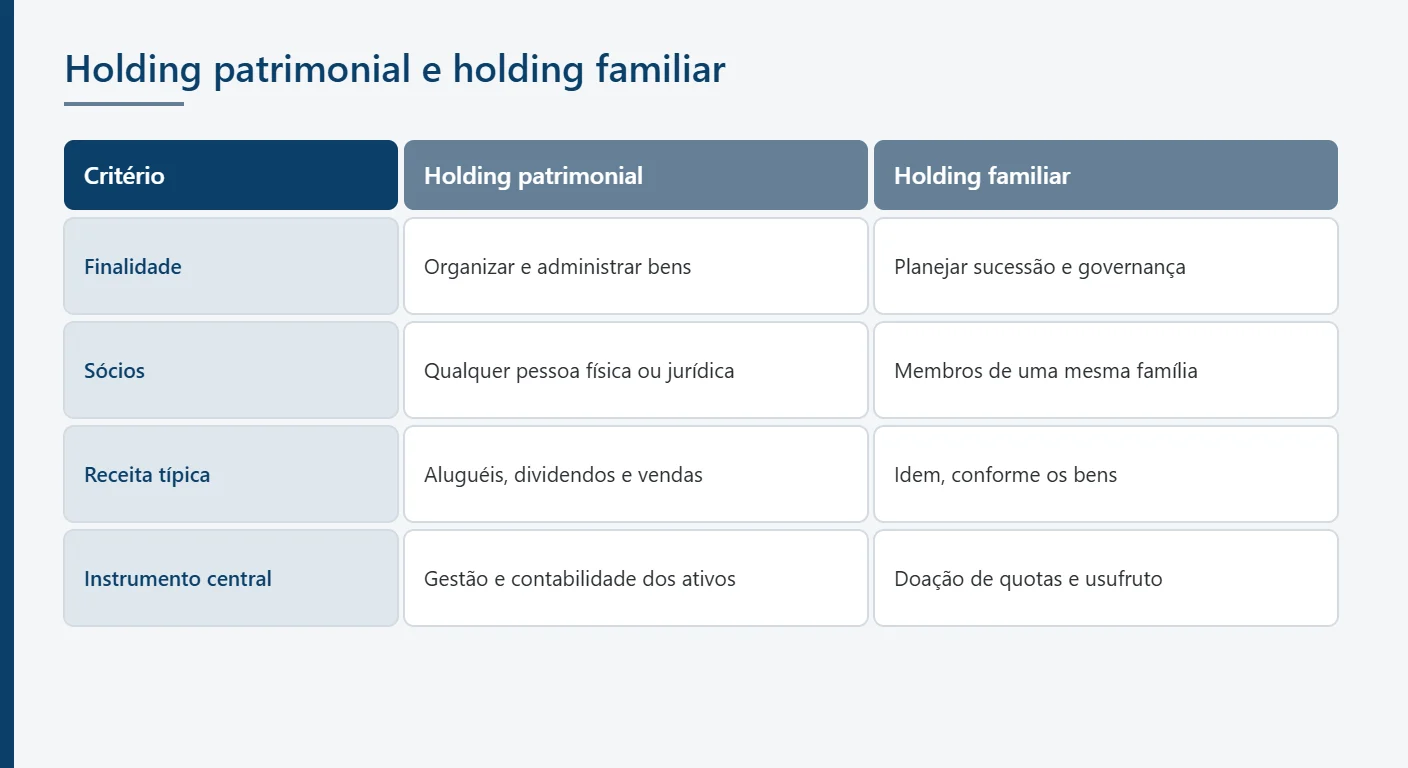
Cinco critérios separam os dois modelos: finalidade, objeto, sócios, receita típica e instrumento central do contrato.
| Critério | Holding patrimonial | Holding familiar |
|---|---|---|
| Finalidade principal | Organizar e administrar bens e participações | Planejar sucessão e governança entre gerações |
| Objeto social | Administração de bens próprios, locação ou participação societária | Pode ser o mesmo; o diferencial está nas cláusulas |
| Sócios | Qualquer pessoa física ou jurídica | Membros de uma mesma família |
| Receita típica | Aluguéis, dividendos e ganho na venda de ativos | Idem, conforme os bens integralizados |
| Instrumento central | Política de gestão e contabilidade dos ativos | Doação de quotas, usufruto e regras de ingresso e saída |
Finalidade e objeto social
A holding patrimonial nasce de uma pergunta de gestão: como administrar um conjunto de bens de forma centralizada e com custo tributário previsível. A holding familiar nasce de uma pergunta de sucessão: como transferir o controle sem paralisar o patrimônio. O objeto social pode ser idêntico nos dois casos; a diferença aparece nas cláusulas.
Composição societária e entrada de herdeiros
A holding patrimonial admite sócios sem vínculo de parentesco, como investidores que reúnem imóveis em uma sociedade comum. Na holding familiar, o contrato costuma restringir a cessão de quotas a terceiros, exigir anuência para o ingresso de cônjuges e prever direito de preferência entre os familiares.
Regras de sucessão e de governança no contrato social
As cláusulas que transformam uma sociedade em holding familiar tratam de falecimento, exclusão por justa causa (art. 1.085 do Código Civil), apuração de haveres, quóruns qualificados e solução de impasses. A redação dessas cláusulas segue as regras gerais descritas no artigo sobre contrato social, aplicadas à realidade da família.
Como a tributação se compara entre os dois modelos?
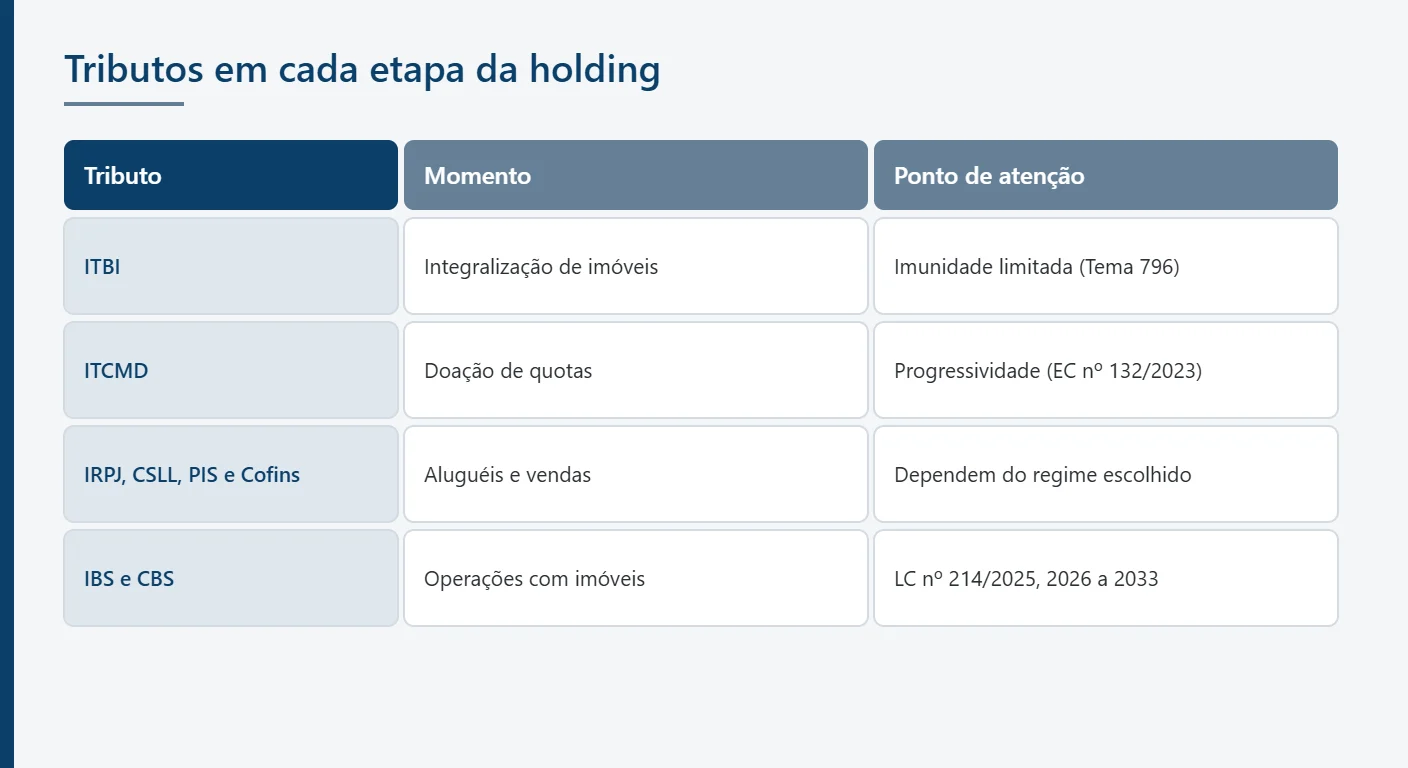
A tributação não depende do rótulo patrimonial ou familiar, e sim das operações que a sociedade realiza: integralização, doação de quotas, recebimento de rendimentos e venda de bens.
| Tributo | Momento | Ponto de atenção em novembro de 2026 |
|---|---|---|
| ITBI | Integralização de imóveis ao capital | Imunidade limitada ao valor incorporado ao capital (STF, Tema 796) |
| ITCMD | Doação de quotas aos herdeiros | Lei estadual; progressividade exigida pela EC nº 132/2023 |
| IRPJ, CSLL, PIS e Cofins | Recebimento de aluguéis e venda de imóveis | Dependem do regime escolhido; Simples Nacional vedado em várias hipóteses |
| IBS e CBS | Operações com bens imóveis a partir da transição | LC nº 214/2025, com cronograma de 2026 a 2033 |
ITBI na integralização de imóveis
A Constituição prevê imunidade de ITBI na transmissão de imóveis incorporados ao capital de pessoa jurídica. No Tema 796, o STF fixou que a imunidade não alcança o valor do imóvel que exceder o capital social a integralizar. No Tema 1.348, concluído em sessão virtual encerrada em 19/10/2026, o Tribunal afirmou que a imunidade de ITBI na integralização vale também para empresas do setor imobiliário, ressalvadas simulação e fraude à lei. Os efeitos práticos para holdings imobiliárias ficam para artigo próprio da pauta.
ITCMD na doação de quotas
A doação de quotas aos herdeiros é fato gerador do ITCMD, imposto estadual. A EC nº 132/2023 tornou obrigatória a progressividade do imposto em razão do valor, e a LC nº 227/2026 trouxe normas gerais sobre o ITCMD. A base de cálculo da quota doada e a alíquota aplicável dependem da lei de cada estado.
Regime de tributação e Simples Nacional
A LC nº 123/2006, no art. 3º, § 4º, impede o Simples Nacional para a sociedade de cujo capital participe outra pessoa jurídica (inciso I) e para a que participe do capital de outra pessoa jurídica (inciso VII). Isso afasta a holding de participações do regime. Holdings de locação costumam operar no lucro presumido ou no lucro real.
Reforma tributária e holdings
A LC nº 214/2025 instituiu o IBS e a CBS e alcança as operações com bens imóveis, inclusive a locação, com regras próprias e transição até 2033. Em novembro de 2026 esses tributos estão na fase de teste, e o impacto sobre aluguéis e vendas realizados por holdings exige simulação caso a caso.
Quando cada modelo faz sentido?
Cada modelo faz sentido quando a sua função principal corresponde à necessidade real do patrimônio ou da família.
Perfis em que a função patrimonial predomina
A função patrimonial predomina quando há vários imóveis de renda, participações em diferentes empresas ou sócios sem parentesco que querem administrar ativos em conjunto.
Perfis em que a função familiar predomina
A função familiar predomina quando o patriarca ou a matriarca quer antecipar a sucessão, evitar o condomínio de herdeiros sobre os bens e definir quem decide depois da sua morte. É o recorte do planejamento patrimonial e sucessório no Paraná, que também compara a holding com instrumentos como o testamento.
Quando as duas funções se combinam na mesma sociedade
A combinação é o formato mais comum em empresas familiares de médio porte: a holding detém os imóveis e as quotas da operacional, e o contrato regula a sucessão. Na 12ª Pesquisa Global de Empresas Familiares da PwC, lançada em março de 2026 com mais de 1.300 respondentes, 78% dos dirigentes apontaram proteger o negócio como principal objetivo de longo prazo. O tema também aparece na assessoria jurídica para empresas familiares.
Holding rural e planejamento patrimonial no agronegócio
No agronegócio, terras, maquinário e participações em empresas rurais se combinam com a sucessão de famílias produtoras. As particularidades fundiárias estão no artigo sobre holding rural no Paraná.
O que a holding não resolve em nenhum dos modelos?
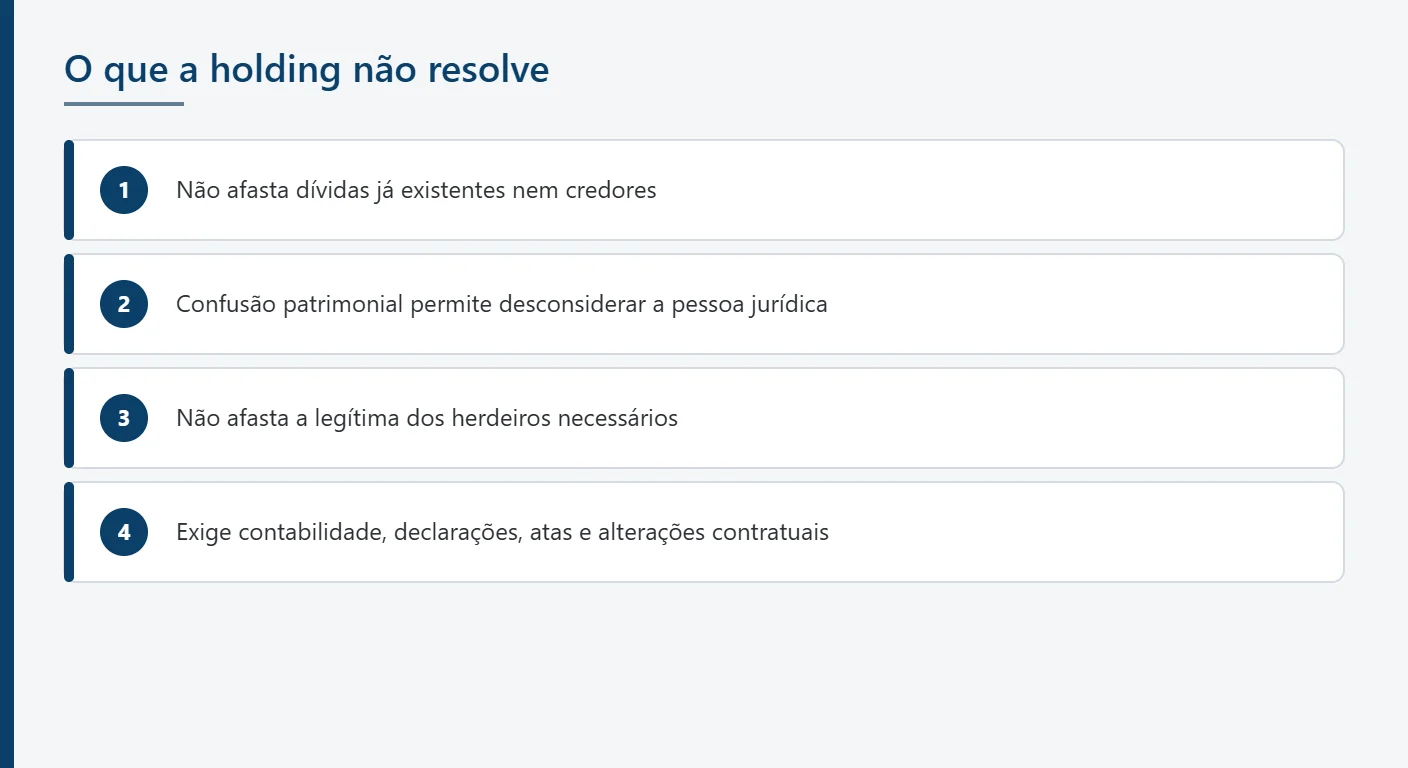
Nenhum dos dois modelos elimina dívidas já existentes, afasta a legítima dos herdeiros ou dispensa a gestão da sociedade.
Dívidas e responsabilidade dos sócios
A holding não serve para afastar credores. O art. 50 do Código Civil permite desconsiderar a personalidade jurídica em caso de desvio de finalidade ou confusão patrimonial, e a transferência de bens com dívidas pendentes pode ser questionada. A organização produz efeito legítimo quando feita antes de qualquer litígio.
Legítima dos herdeiros necessários
A lei civil reserva aos herdeiros necessários metade do patrimônio, a chamada legítima. A doação de quotas que ultrapasse a parte disponível pode ser contestada, e as doações a filhos são consideradas adiantamento da herança. Os riscos desse ponto estão na linha de pauta sobre desvantagens da holding familiar.
Custos de manutenção e obrigações acessórias
A holding exige contabilidade, declarações fiscais, atas e alterações contratuais. A experiência do escritório em reorganização patrimonial indica que a maior dificuldade está menos na constituição e mais na disciplina de manter registros, reuniões e distribuição de lucros coerentes com o contrato ao longo dos anos.
Como funciona a holding patrimonial e familiar no Paraná?
No Paraná, a holding com natureza empresária é registrada na Junta Comercial do Paraná, e a doação de quotas se submete à lei estadual do ITCMD.
Registro na Junta Comercial do Paraná
A holding segue o fluxo de registro das demais sociedades. Segundo o Painel de Empresas da Jucepar, o Paraná registrou 308.507 empresas abertas entre janeiro e outubro de 2025, das quais 24,66% eram sociedades limitadas, tipo mais usado por holdings.
ITCMD no Paraná e empresas familiares de Curitiba
O ITCMD paranaense é regido pela Lei estadual nº 18.573/2015, e a alíquota vigente na data da doação precisa ser conferida na Receita Estadual, porque a progressividade exigida pela EC nº 132/2023 pode alterá-la. Curitiba, com 1.773.718 habitantes no Censo 2022, concentra parte relevante das empresas familiares do estado. A área de holding e reorganização patrimonial do escritório atua nessas estruturas.
Perguntas frequentes sobre a diferença entre holding patrimonial e familiar
A holding familiar evita o inventário e o ITCMD?
A holding familiar reduz a necessidade de inventário sobre os bens integralizados, mas não elimina o ITCMD. Quando os pais transferem imóveis para a sociedade e doam as quotas aos filhos ainda em vida, esses bens deixam de compor a herança, porque já pertencem à holding, e as quotas já estão em nome dos herdeiros. O inventário continua necessário para bens que ficaram na pessoa física e, em muitos casos, para as quotas que não foram doadas ou para o próprio usufruto, conforme a estrutura adotada. O imposto, por sua vez, é cobrado na doação:
- a doação de quotas é fato gerador do ITCMD, recolhido ao estado no momento da transferência;
- a base de cálculo da quota segue a lei estadual, que pode considerar o valor patrimonial ou o valor de mercado dos bens;
- a EC nº 132/2023 exige alíquotas progressivas, e a LC nº 227/2026 trouxe normas gerais sobre o imposto.
A antecipação permite planejar o momento e a forma do pagamento, mas não dispensa o tributo.
Posso ter uma holding que seja ao mesmo tempo patrimonial e familiar?
Sim, e essa é a configuração mais comum. Como “patrimonial” e “familiar” não são tipos societários, e sim classificações por finalidade e por quadro de sócios, nada impede que uma sociedade limitada detenha imóveis e participações e, ao mesmo tempo, tenha como sócios apenas membros da família, com cláusulas de sucessão. A estrutura combinada exige que o contrato social trate dos dois planos:
- gestão dos ativos, com objeto social compatível com as atividades reais, regras de administração e política de distribuição de lucros;
- sucessão, com doação de quotas, reserva de usufruto, restrições à cessão a terceiros e regras para falecimento e saída;
- governança, com quóruns, solução de impasses e, quando a família é numerosa, acordo de sócios.
Em grupos maiores, é possível separar as funções em camadas, com uma holding de participações acima da empresa operacional e outra sociedade só para os imóveis. A escolha entre uma ou mais sociedades deve ser feita antes da integralização, porque mudanças posteriores geram novos atos tributáveis.
Vale a pena ter uma holding patrimonial?
Depende da relação entre o volume de bens, a renda que eles produzem e o custo de manter a sociedade. A holding patrimonial tende a fazer sentido quando há vários imóveis de renda ou participações relevantes, e perde utilidade quando o patrimônio se resume à residência da família ou a poucos bens sem rendimento. A análise passa por três frentes:
- tributária, comparando a tributação dos aluguéis e das vendas na pessoa física com a da pessoa jurídica no regime escolhido, já considerando a transição para o IBS e a CBS prevista na LC nº 214/2025;
- sucessória, avaliando se a família quer antecipar a transferência por doação de quotas;
- operacional, estimando contabilidade, declarações e atos societários ao longo dos anos.
O ITBI na integralização também entra na conta: a imunidade constitucional se limita ao valor incorporado ao capital, conforme o Tema 796 do STF, e o Tema 1.348, concluído em 19/10/2026, estendeu a imunidade às empresas do setor imobiliário, ressalvadas simulação e fraude.
Qual estrutura é ideal para quem tem empresa operacional e patrimônio pessoal?
Não existe estrutura ideal em abstrato, mas a combinação mais usada nesse perfil separa a empresa operacional dos bens pessoais. A operacional continua exercendo a atividade, com seus riscos trabalhistas, tributários e contratuais. Os imóveis, inclusive os usados pela própria empresa, passam para uma holding que os aluga à operacional ou a terceiros. As quotas da operacional podem ficar com uma holding de participações, que concentra o controle e organiza a sucessão. Esse desenho gera efeitos em várias frentes:
- a holding que participa do capital de outra sociedade fica fora do Simples Nacional, pelo art. 3º, § 4º, VII, da LC nº 123/2006;
- o aluguel pago pela operacional à holding precisa seguir valores compatíveis com o mercado;
- a separação não impede a desconsideração da personalidade jurídica se houver confusão patrimonial, nos termos do art. 50 do Código Civil.
Para contadores, o ponto de atenção é a coerência entre contrato social, escrituração e pagamentos entre as sociedades.
Quais as vantagens da holding familiar?
As vantagens da holding familiar estão na organização da sucessão e na previsibilidade das decisões, e não em uma redução automática de tributos. A transferência do patrimônio passa a ocorrer por doação de quotas, com reserva de usufruto, o que permite aos pais manter a renda e o controle enquanto viverem. Os principais efeitos são:
- redução do inventário sobre os bens integralizados, com menor risco de paralisação do patrimônio após o falecimento;
- regras escolhidas pela família para cessão de quotas, ingresso de cônjuges, exclusão e apuração de haveres, no lugar das regras supletivas do Código Civil;
- gestão unificada dos bens, com um administrador definido e decisões tomadas por quórum;
- planejamento do momento da doação e do recolhimento do ITCMD.
Essas vantagens só se concretizam se o contrato for bem redigido e se a família mantiver a disciplina societária ao longo do tempo. Desvantagens e riscos, como custos de manutenção, conflitos entre herdeiros e questionamentos sobre a legítima, são tema de artigo específico da pauta.
O que avaliar antes de escolher entre holding patrimonial e familiar
A escolha começa pelo inventário dos bens e pelos objetivos da família, passa pela simulação de ITBI, ITCMD e tributação dos rendimentos na fase de transição da reforma e termina na redação das cláusulas de sucessão e governança. O escritório atua em holding e reorganização patrimonial em Curitiba e no Paraná desde 2009, com equipe identificada no site. Para avaliar como esses pontos se aplicam à estrutura da família ou da empresa, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
