

Alíquota da CBS de 11,3% é o percentual de referência calculado pelo TCU para 2027; o Senado ainda deve fixá-lo por resolução até 15 de dezembro de 2026.
A alíquota da CBS, a contribuição federal que substitui o PIS e a Cofins a partir de 2027, ganhou um número em 28 de outubro de 2026: o Tribunal de Contas da União aprovou o cálculo da alíquota de referência em 11,3%. O percentual ficou acima da estimativa de cerca de 9,2% que circulava até então e ainda depende de resolução do Senado Federal. Este artigo explica como o número foi calculado, quem decide, qual é o calendário da transição, o que muda em cada regime tributário e o que a CBS não altera, com a situação registrada em 6 de novembro de 2026.
O que é a alíquota da CBS?
A alíquota da CBS é o percentual da Contribuição Social sobre Bens e Serviços, tributo federal criado pela Emenda Constitucional nº 132/2023 e instituído pela Lei Complementar nº 214/2025, que incide sobre operações com bens e serviços e substitui o PIS e a Cofins.
A alíquota de referência é o percentual que vale enquanto a União não fixar outro por lei própria. Ela é calculada para manter a arrecadação dos tributos substituídos, critério chamado de neutralidade arrecadatória. Para 2027, o TCU calculou 11,3468%, arredondado para 11,3%, nos termos do art. 349, § 14, da LC nº 214/2025. O número ainda não é a alíquota em vigor: falta a resolução do Senado.
Como o TCU chegou à alíquota da CBS de 11,3%?
O TCU chegou a 11,3% buscando o percentual que reproduz, com as regras da CBS, a receita dos tributos federais substituídos, depois de descontadas as exceções previstas na lei.
Neutralidade arrecadatória e receita de referência
O cálculo da alíquota de referência da CBS publicado pelo TCU, no processo TC 006.529/2026-7, fixou como meta 4,9861% do PIB, média da receita de referência entre 2012 e 2021. Na alíquota de 11,3%, a CBS estimada pelo tribunal é de R$ 528,5 bilhões, pela média de 2023 e 2024. O cálculo é feito em módulos: parte da base central e retira ou acrescenta os efeitos de alíquotas reduzidas, alíquota zero, Simples Nacional, cashback, importações, combustíveis e compras governamentais. Para estas, o tribunal fixou redutor de 44,16%.
Por que o número ficou acima das estimativas anteriores
A estimativa mais citada antes do cálculo era de 9,21%, segundo a Agência Senado em 26 de outubro de 2026, adotada pelo Comitê Gestor sem caráter oficial. A lógica do modelo explica a diferença: cada redução, isenção ou regime favorecido estreita a base, e a alíquota dos demais contribuintes precisa subir para manter a receita.
Quem fixa a alíquota de referência da CBS e quais são os prazos?
O Senado Federal fixa a alíquota de referência por resolução, com base no cálculo do TCU, conforme o Ato das Disposições Constitucionais Transitórias, na redação da Emenda Constitucional nº 132/2023.
Cálculo do TCU e resolução do Senado
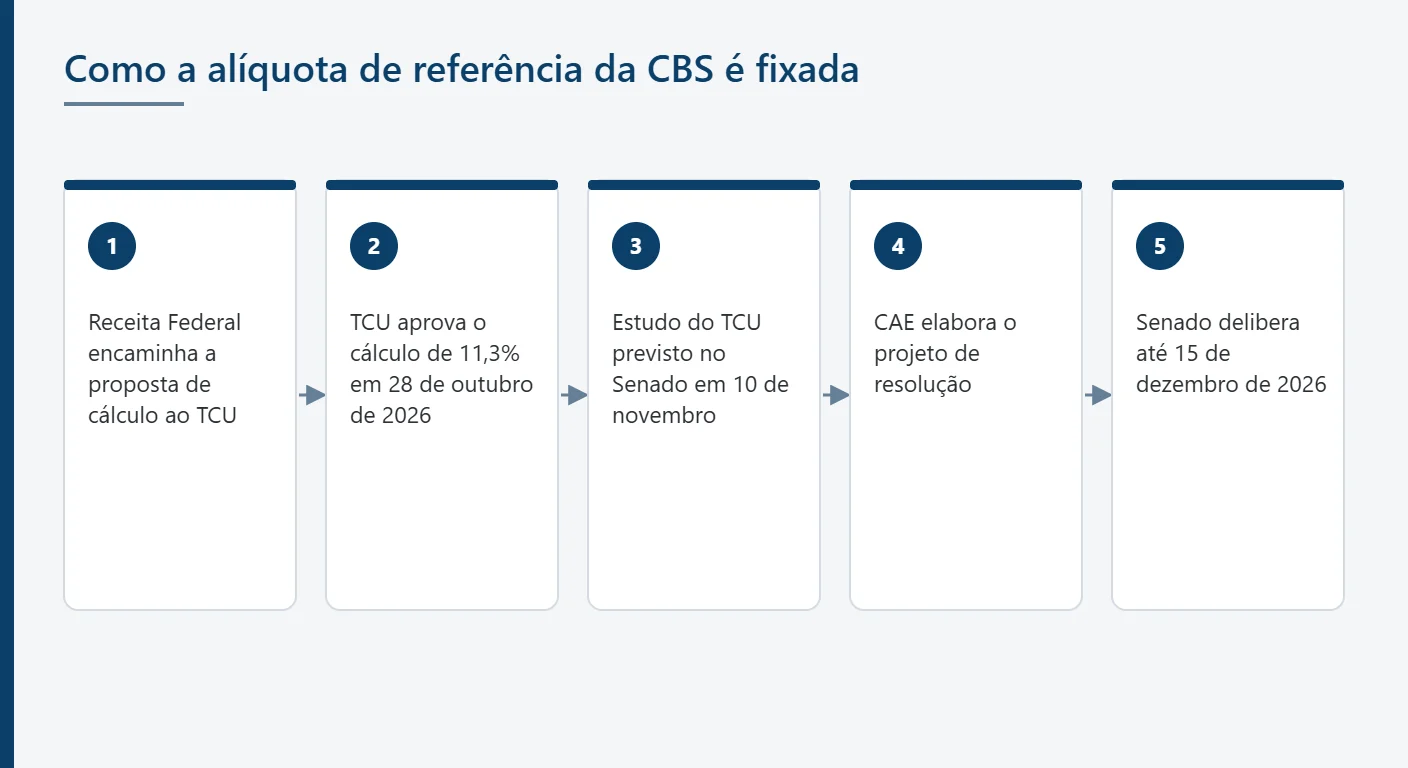
O rito tem três etapas. A Receita Federal encaminha a proposta de cálculo ao TCU, o tribunal aprova o cálculo em plenário e envia o resultado ao Senado, e a Comissão de Assuntos Econômicos elabora o projeto de resolução. O calendário divulgado pela Agência Senado previa o envio do TCU até 30 de outubro e a deliberação do Senado até 15 de dezembro de 2026.
Estágio da tramitação em novembro de 2026
Até 6 de novembro de 2026, o projeto de resolução ainda não havia sido votado. Segundo a Agência Senado, em 3 de novembro de 2026, o estudo do TCU deve chegar à Presidência do Senado em 10 de novembro, o senador Eduardo Braga foi designado relator na CAE e a comissão aprovou audiência pública sobre o cálculo, prevista para a mesma data.
O que acontece se o Senado não deliberar até 15 de dezembro
Se a resolução não for aprovada até 15 de dezembro de 2026, prevalece o percentual calculado pelo TCU, segundo a mesma comunicação do Senado. O Senado pode aprovar o percentual calculado ou rediscutir os parâmetros do cálculo; até a votação, 11,3% deve ser lido como cálculo técnico, e não como alíquota definitiva.
Qual é o calendário da CBS entre 2026 e 2033?
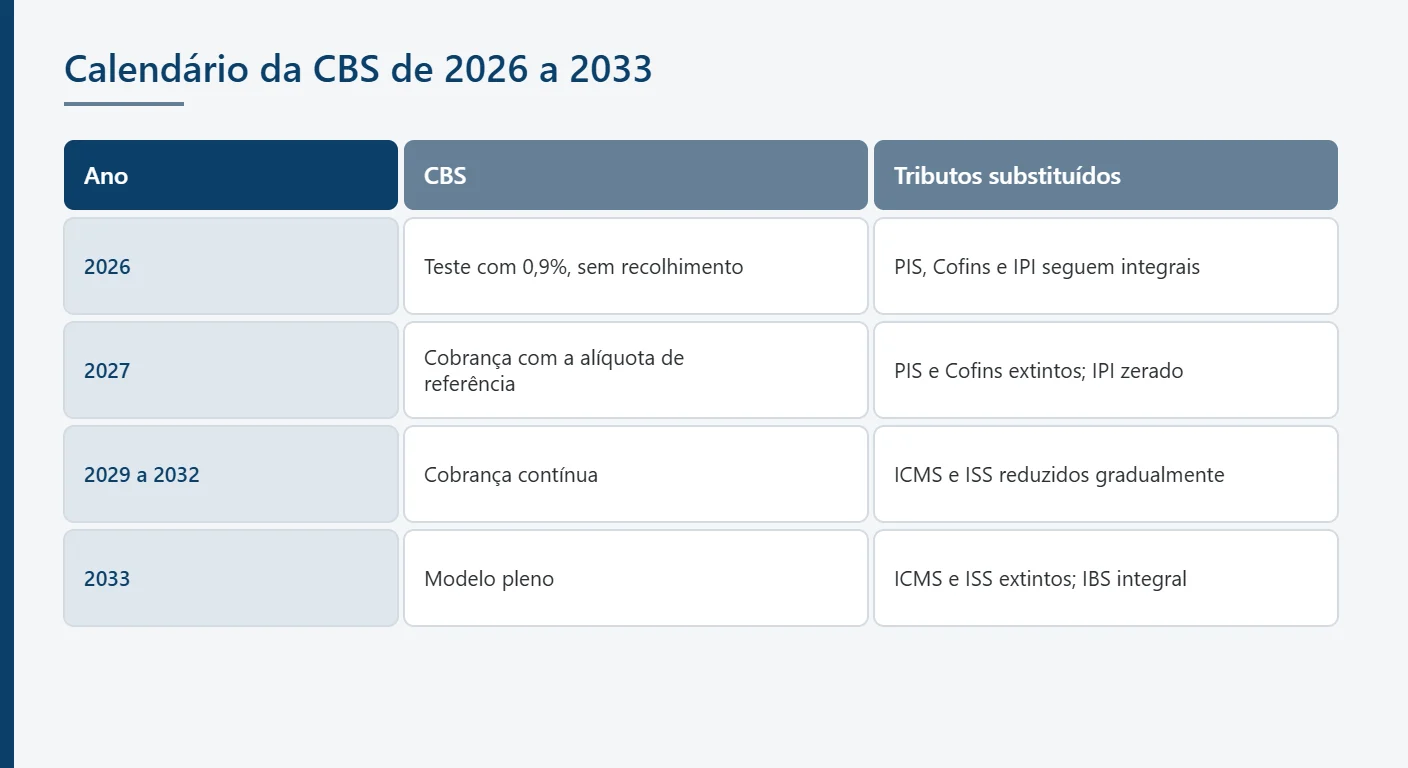
A CBS começou em 2026 em fase de teste, passa a ser cobrada em 2027 e convive com a transição do ICMS e do ISS para o IBS até 2033.
| Ano | CBS | Tributos substituídos |
|---|---|---|
| 2026 | Teste com 0,9%, sem recolhimento para quem cumpre as obrigações acessórias | PIS, Cofins e IPI seguem integrais |
| 2027 | Cobrança com a alíquota de referência fixada pelo Senado | PIS e Cofins extintos; IPI zerado, salvo produtos da Zona Franca de Manaus |
| 2029 a 2032 | Cobrança contínua | ICMS e ISS reduzidos gradualmente |
| 2033 | Modelo pleno | ICMS e ISS extintos; IBS integral |
2026, ano de teste com alíquota de 0,9%
Em 2026, a LC nº 214/2025 aplica a CBS a 0,9% (art. 346) e o IBS a 0,1% (art. 343), com dispensa de recolhimento para quem emite os documentos fiscais com o destaque correto. A Receita Federal informou em 9 de outubro de 2026 que 86% dos documentos de empresas obrigadas já traziam o destaque da CBS, 3,7 bilhões de documentos em 30 dias. O artigo sobre o que muda com a reforma tributária 2026 nas empresas detalha essa fase.
2027, cobrança da CBS e extinção do PIS e da Cofins
Em 1º de janeiro de 2027, a CBS passa a ser cobrada, o PIS e a Cofins deixam de existir e o IPI tem as alíquotas reduzidas a zero, salvo os produtos que concorrem com a Zona Franca de Manaus. O Projeto de Lei Orçamentária de 2027 prevê R$ 636 bilhões de arrecadação com a CBS, segundo a Agência Brasil.
2029 a 2033, transição do ICMS e do ISS para o IBS
Entre 2029 e 2032, o ICMS e o ISS são reduzidos de forma gradual, e o IBS assume integralmente em 2033. A Agência Senado registra o teto de 26,5% para a soma das alíquotas de referência em 2033. O panorama completo da reforma está no artigo sobre reforma tributária e o que muda para empresas.
Alíquota de referência, alíquota padrão e carga efetiva: qual a diferença?
A alíquota de referência é um parâmetro nacional; a alíquota padrão é a que o ente fixa por lei; a carga efetiva é o que sobra depois dos créditos e das reduções aplicáveis a cada operação.
A alíquota de referência não é o custo final
O percentual nominal diz pouco sozinho. A CBS é calculada por fora, sem integrar a própria base, enquanto o PIS e a Cofins incidem sobre a receita que já os contém. Os 9,25% do regime não cumulativo equivalem a cerca de 10,19% quando convertidos para o cálculo por fora.
Não cumulatividade e crédito amplo
A CBS é não cumulativa: a empresa abate o tributo pago nas aquisições, com exceções legais, como bens de uso ou consumo pessoal. O crédito deixa de depender da discussão sobre o que é insumo essencial ou relevante, ponto de conflito frequente no PIS e na Cofins. Em regra, a apropriação está vinculada ao pagamento do tributo na etapa anterior.
Reduções de alíquota e regimes específicos
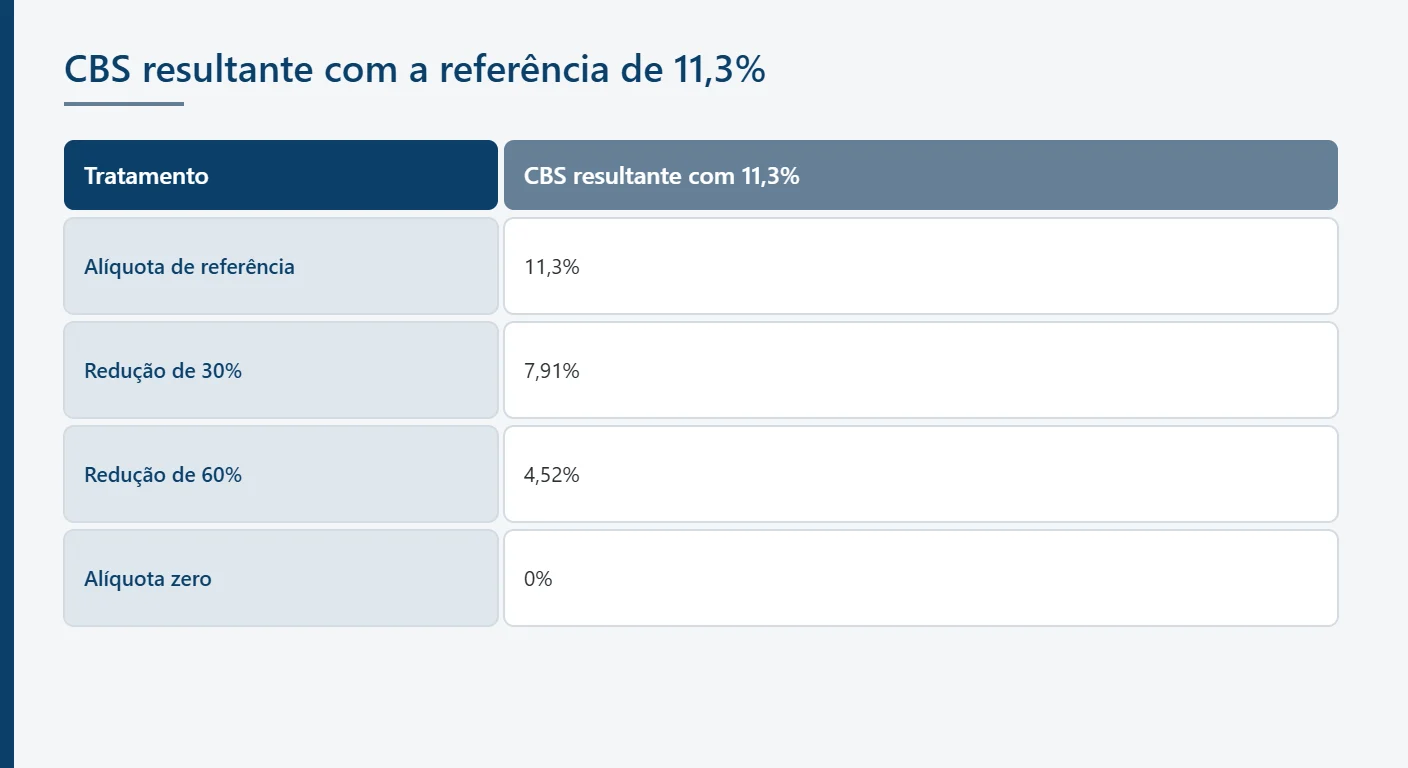
A LC nº 214/2025 prevê reduções de 30% e de 60% e alíquota zero para itens específicos, como a Cesta Básica Nacional de Alimentos, além de regimes específicos para setores como combustíveis, serviços financeiros e operações imobiliárias. Aplicadas a 11,3%, as reduções resultariam nos percentuais abaixo, caso o Senado confirme o cálculo.
| Tratamento | Redução sobre a referência | CBS resultante com 11,3% |
|---|---|---|
| Alíquota de referência | Nenhuma | 11,3% |
| Redução de 30% | 30% | 7,91% |
| Redução de 60% | 60% | 4,52% |
| Alíquota zero | 100% | 0% |
O que muda para as empresas em cada regime tributário?
O efeito da CBS depende do regime de apuração do imposto de renda, da proporção de compras com crédito sobre o faturamento e da posição da empresa na cadeia.
Empresas do lucro real
A empresa do lucro real sai do PIS e da Cofins não cumulativos, de 9,25%, com créditos restritos, para uma contribuição com crédito amplo. Indústrias e comércios com grande volume de insumos tendem a ter carga efetiva próxima ou inferior à atual.
Empresas do lucro presumido
A empresa do lucro presumido recolhe hoje PIS e Cofins cumulativos de 3,65%, sem créditos, no regime cumulativo da Lei nº 9.718/1998. Com a CBS, passa à regra não cumulativa. Prestadores de serviços com folha de salários elevada e poucas compras são o grupo mais exposto, porque a folha não gera crédito. A comparação de regimes é parte do planejamento tributário em Curitiba para 2027.
Empresas do Simples Nacional
A empresa do Simples Nacional continua no regime e pode recolher a CBS dentro da guia única ou optar pelo regime regular do IBS e da CBS. Essa escolha influencia o crédito transferido aos clientes pessoas jurídicas. O funcionamento do regime está no artigo sobre como funciona o Simples Nacional.
| Regime | Até 2026 | A partir de 2027 |
|---|---|---|
| Lucro real | PIS e Cofins de 9,25%, com créditos restritos | CBS com crédito amplo, sobre base por fora |
| Lucro presumido | PIS e Cofins de 3,65%, cumulativos | CBS não cumulativa |
| Simples Nacional | PIS e Cofins na guia única | CBS na guia única ou pelo regime regular, por opção |
O que a CBS não muda: ICMS, ISS e IBS
A CBS substitui apenas tributos federais. O ICMS, estadual, e o ISS, municipal, continuam com as regras atuais até 2028 e só serão substituídos pelo IBS na transição que começa em 2029.
A CBS é federal e não altera o ICMS
A alíquota de 11,3% não é do ICMS nem aumenta o ICMS. Em 2027, a empresa passa a calcular a CBS no lugar do PIS e da Cofins, e o ICMS e o ISS seguem apurados pelas legislações estadual e municipal.
Transição no Paraná e em Curitiba
No Paraná, o ICMS segue regido pela legislação estadual e pelo RICMS-PR até o início da redução gradual, em 2029. Em Curitiba, que tinha 1.773.718 habitantes no Censo 2022 e PIB per capita de R$ 67.691,30 em 2023, segundo o IBGE, o ISS segue a mesma lógica. Empresas paranaenses convivem, portanto, com três sistemas em 2027: CBS federal, ICMS estadual e ISS municipal.
Como a empresa pode se preparar para a alíquota da CBS em 2027?
A preparação consiste em simular a carga com cenários de alíquota, revisar contratos e ajustar sistemas, sem tratar 11,3% como número definitivo antes da resolução do Senado.
Precificação e margens
A simulação compara a carga de PIS e Cofins de 2026 com a CBS de 2027, por linha de produto ou serviço, em pelo menos dois cenários: o cálculo do TCU e uma alíquota distinta, caso o Senado altere o percentual. A carga tributária bruta do país foi de 32,40% do PIB em 2025, segundo o Tesouro Nacional.
Contratos de longo prazo e cláusulas de reequilíbrio
Contratos firmados em 2026 com execução em 2027 precisam prever como a troca de tributos afeta o valor, com cláusula de revisão em caso de alteração da carga. A experiência do escritório em direito tributário empresarial indica que o ponto mais negligenciado é o contrato que fixa valor com tributos incluídos, sem regra para a mudança de sistema. A redação dessas cláusulas é tratada por um advogado contratual.
Sistemas, documentos fiscais e cadastro de fornecedores
O ERP precisa calcular a CBS por fora, registrar créditos por documento e identificar o regime de cada fornecedor. Uma análise do impacto da reforma tributária na empresa começa por esse cadastro, porque o crédito depende de quem vende.
Perguntas frequentes sobre a alíquota da CBS
A alíquota de 11,3% da CBS já está definida?
Não. Em 6 de novembro de 2026, 11,3% é o cálculo da alíquota de referência aprovado pelo TCU em 28 de outubro, ainda sem resolução do Senado. O rito tem três atos distintos:
- a Receita Federal envia ao TCU a proposta de cálculo;
- o TCU aprova o cálculo e o encaminha ao Senado;
- o Senado fixa a alíquota de referência por resolução, a partir de projeto elaborado na Comissão de Assuntos Econômicos.
Segundo a Agência Senado, o estudo do TCU deve chegar à Presidência da Casa em 10 de novembro de 2026, data também prevista para a audiência pública aprovada na CAE para discutir o cálculo. Senadores declararam surpresa com o número e pediram acesso aos dados utilizados, o que indica que o percentual será examinado antes da votação. Por isso, toda simulação feita em novembro de 2026 deve trabalhar com cenários, e não com um único número. Uma alíquota diferente, se aprovada, alteraria as projeções feitas com esse percentual, sem mudar a estrutura do tributo, a base de cálculo nem as regras de crédito.
O que acontece se o Senado não votar a alíquota?
Se o Senado não aprovar a resolução até 15 de dezembro de 2026, prevalece o percentual calculado pelo TCU, segundo comunicação da Secretaria-Geral da Mesa divulgada pela Agência Senado em 3 de novembro de 2026. Na prática, a CBS começaria a ser cobrada em 2027 com a alíquota de referência de 11,3%, até que outra seja fixada. Esse mecanismo existe para que o tributo não comece sem percentual aplicável, já que o PIS e a Cofins deixam de existir na mesma data. A audiência pública na CAE e a designação de relator mostram que a Casa deu início à análise, mas a votação ainda não tinha data em 6 de novembro de 2026. O cálculo se repete anualmente até 2035, de modo que a alíquota de referência da CBS pode variar nos anos seguintes conforme a arrecadação observada e as exceções em vigor. A empresa que planeja 2027 deve acompanhar a publicação da resolução e revisar as simulações assim que o número final for conhecido.
PIS e Cofins acabam em 2027?
Sim. O PIS e a Cofins são extintos em 1º de janeiro de 2027, quando a CBS passa a ser cobrada, conforme o cronograma do ADCT na redação da Emenda Constitucional nº 132/2023. A extinção não apaga o passado:
- os fatos geradores até 31 de dezembro de 2026 continuam sujeitos às regras do PIS e da Cofins;
- créditos acumulados desses tributos seguem as regras de aproveitamento e ressarcimento previstas na legislação de transição;
- autuações e discussões sobre períodos anteriores continuam válidas dentro do prazo decadencial.
Esse último ponto importa para a revisão de apurações de 2022 a 2026, que segue possível nos prazos do Código Tributário Nacional. A revisão tributária desses períodos tende a ganhar relevância porque, a partir de 2027, a apuração passa a ser feita em outro sistema e a documentação dos anos anteriores precisa estar organizada. O ICMS e o ISS, por outro lado, não acabam em 2027: são reduzidos de forma gradual entre 2029 e 2032 e extintos em 2033, com a entrada integral do IBS.
Empresa do Simples Nacional paga CBS em 2027?
Sim, mas de duas formas possíveis. A empresa optante pode recolher a CBS e o IBS dentro da guia única do Simples Nacional, junto com os demais tributos, ou pelo regime regular, fora da guia, mantendo os outros tributos no Simples. Segundo a Receita Federal, em comunicado da Agência Gov, o calendário dessa escolha é o seguinte:
- a opção para o primeiro semestre de 2027 foi aberta de 1º a 30 de setembro de 2026;
- quem não optou pelo regime regular fica com a CBS e o IBS na guia única de janeiro a junho de 2027;
- a desistência das opções pode ser feita até 30 de novembro de 2026;
- nova oportunidade ocorre em março de 2027, com efeitos no segundo semestre;
- o MEI não tem essa escolha.
O modelo híbrido pode permitir aproveitamento mais amplo de créditos pelos clientes pessoas jurídicas, o que pesa para quem vende a outras empresas.
Vou pagar 11,3% sobre todo o meu faturamento?
Não necessariamente. A alíquota de referência de 11,3%, se confirmada pelo Senado, incide sobre cada operação, mas a CBS é não cumulativa: o valor devido é o débito das vendas menos os créditos das compras sujeitas ao tributo. Três fatores definem a carga efetiva:
- a proporção de compras com crédito sobre o faturamento, já que a folha de salários não gera crédito;
- o enquadramento dos produtos ou serviços em reduções de 30% ou 60%, em alíquota zero ou em regime específico;
- o regime do fornecedor, porque compras de empresas do Simples Nacional que recolhem pela guia única transferem crédito menor.
Uma indústria do lucro real com cadeia de fornecedores no regime regular pode ter carga efetiva bem abaixo de 11,3% do faturamento. Um prestador de serviços do lucro presumido, com custo concentrado em pessoal, tende a sentir a mudança com mais intensidade. A conta só fecha com a simulação da operação real, produto a produto, que é o objeto da área de direito tributário na transição.
Como acompanhar a definição da alíquota da CBS
O cálculo de 11,3% do TCU, a votação do Senado prevista até 15 de dezembro de 2026 e a extinção do PIS e da Cofins em 2027 formam a sequência que a empresa precisa acompanhar, com simulações em mais de um cenário até a publicação da resolução. Para entender como esses pontos se aplicam à estrutura da empresa, a equipe do Ávila Sociedade de Advogados está disponível pelo telefone (41) 3155-9755, pelo e-mail contato@avilaadvogados.com.br ou pela página de contato.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
