Auto de infração de ICMS é o documento com que o fisco estadual formaliza a exigência do imposto e da multa. No Paraná, a defesa se chama reclamação e tem prazo de trinta dias.
O auto de infração de ICMS chega à empresa com valor, prazo e a descrição de uma conduta que a fiscalização considera irregular. A reação comum é perguntar quanto custa encerrar o assunto. A pergunta útil é outra: o que o documento afirma, em qual dispositivo se apoia e quanto tempo resta para contestá-lo. No Paraná, o processo administrativo fiscal segue a Lei estadual nº 18.877/2016, que dá ao autuado trinta dias para apresentar reclamação e suspende a exigibilidade do crédito enquanto a discussão corre. Este texto percorre o rito, da contagem do prazo ao julgamento no Conselho de Contribuintes e Recursos Fiscais.
O que é um auto de infração de ICMS e quando a Receita Estadual do Paraná o lavra
Auto de infração de ICMS é o ato pelo qual a Receita Estadual constitui o crédito que entende devido, descreve a infração, aponta o dispositivo violado e aplica a penalidade. Ele não encerra a discussão: abre o prazo para contestar a exigência na via administrativa. A reclamação apresentada no prazo suspende a exigibilidade do crédito, conforme o art. 14 da lei estadual e o art. 151, III, do Código Tributário Nacional.
Diferença entre auto de infração e notificação de lançamento
Os dois constituem crédito, mas o prazo de defesa muda. No auto de infração, os trinta dias correm da ciência, pelo art. 48, I. Na notificação de lançamento, o art. 48, II, fixa o termo final no vencimento da primeira parcela ou da parcela única.
As infrações de ICMS que mais aparecem nas autuações estaduais
As autuações se concentram em condutas ligadas à escrituração e ao documento fiscal:
- divergência entre o imposto declarado e o recolhido;
- crédito considerado indevido pela fiscalização;
- erro na apuração da substituição tributária da Lei Complementar nº 87/1996;
- falta ou irregularidade de documento fiscal;
- descumprimento de obrigação acessória do Regulamento do ICMS do Paraná.
O que fazer ao receber um auto de infração de ICMS
A primeira semana define a qualidade da defesa, e o trabalho dessa fase é documental. O rito é estadual e idêntico para empresas de Curitiba, da Região Metropolitana e do interior do Paraná. O pagamento integral extingue o crédito e encerra a discussão daquele período, o que em autuações sobre interpretação de norma consolida um entendimento que a empresa repetirá depois. Examinar antes de decidir não custa prazo e preserva a revisão tributária dos períodos anteriores.
Como identificar a data da ciência e começar a contagem
A ciência da lavratura ocorre pelos meios do art. 26, e as intimações seguem os arts. 23 a 25, com publicação no Diário Oficial Executivo ou no Diário Eletrônico da Secretaria de Estado da Fazenda. O art. 22 determina prazos contínuos, contados em dias úteis, que fluem do primeiro dia útil posterior à intimação.
Quais documentos reunir antes de redigir a defesa
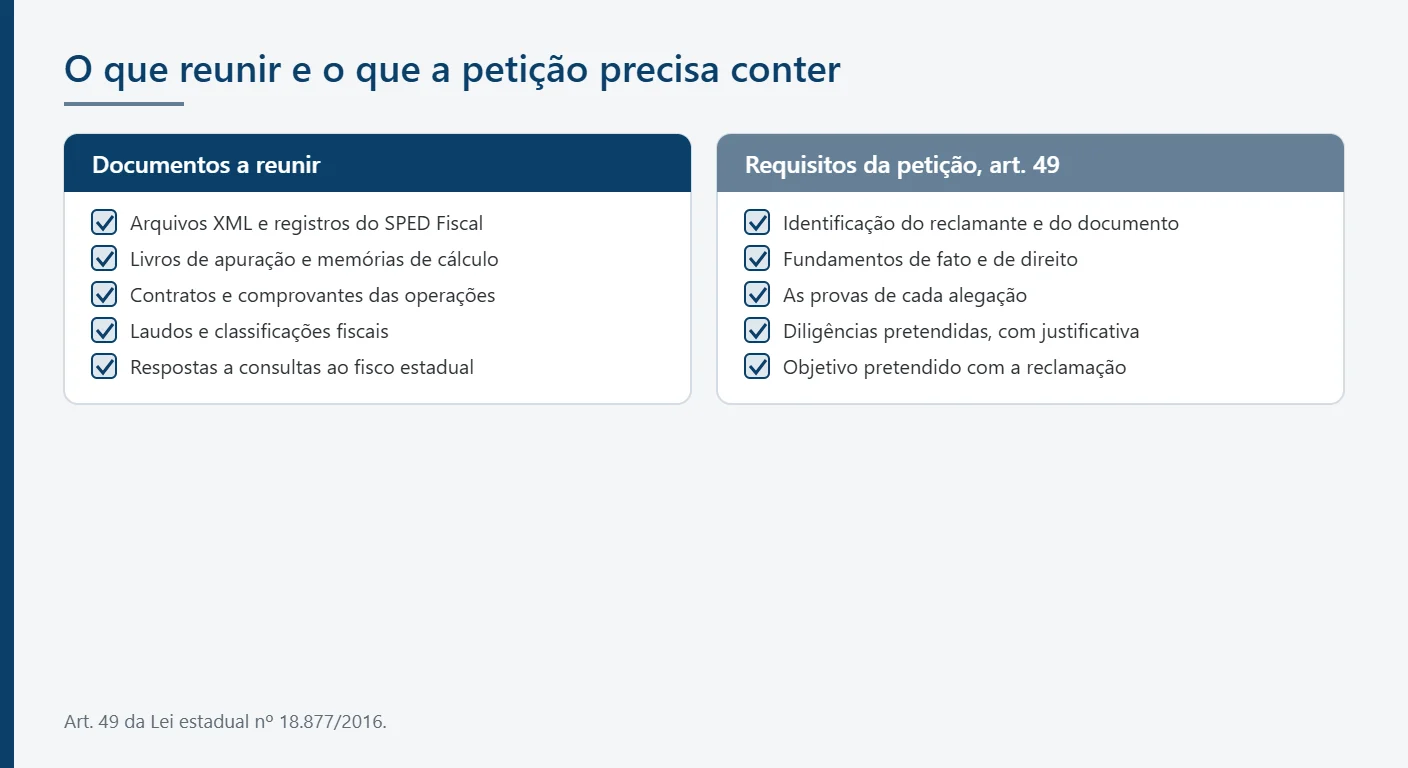
A reconstituição documental define o alcance da defesa e depende de arquivos que nem sempre estão acessíveis na empresa. Convém reunir:
- arquivos XML e registros do SPED Fiscal do período autuado;
- livros de apuração e memórias de cálculo;
- contratos e comprovantes das operações questionadas;
- laudos e classificações fiscais das mercadorias;
- respostas a consultas feitas ao fisco estadual.
Qual é o prazo para apresentar a defesa de um auto de infração no Paraná
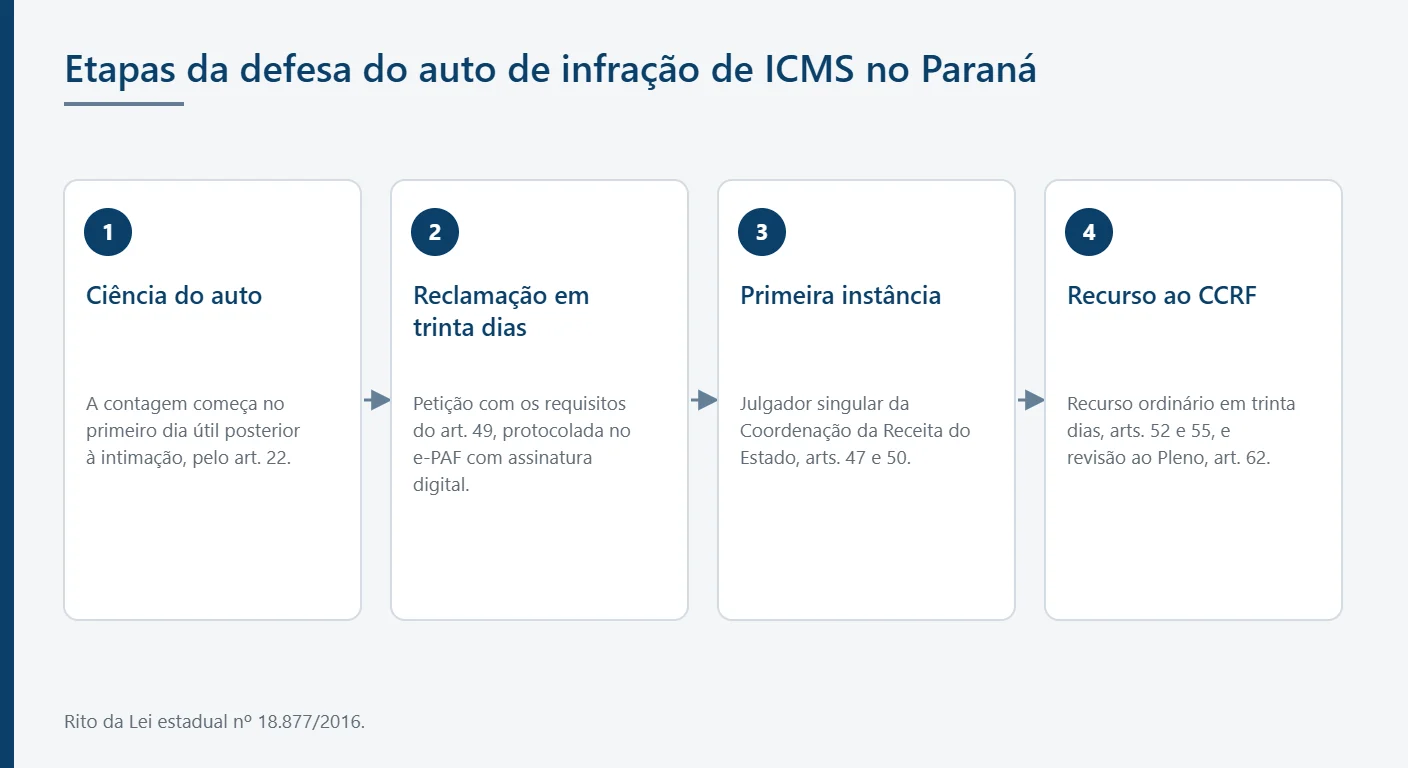
O prazo é de trinta dias contados da ciência, pelo art. 48, I, da Lei nº 18.877/2016. O art. 14, § 1º, descreve a reclamação como a defesa apresentada pelo autuado em primeira instância, nesse mesmo prazo, e admite o protocolo em qualquer repartição da Coordenação da Receita do Estado.
Como a Lei nº 18.877/2016 conta os trinta dias
A contagem corre em dias úteis, e a Secretaria de Estado da Fazenda publica o calendário de dias sem expediente que não entram na contagem dos prazos processuais. Conferir esse calendário antes de marcar a data limite evita o erro mais frequente da fase inicial, que é projetar o vencimento em dias corridos.
O que muda quando o crédito vem por notificação de lançamento
Na notificação de lançamento não há trinta dias próprios. O art. 48, II, amarra o prazo ao vencimento da primeira parcela, da cota ou da parcela única indicada no documento. O efeito prático é um prazo mais curto, que exige leitura do campo de vencimento.
Prazo estadual e prazo federal lado a lado
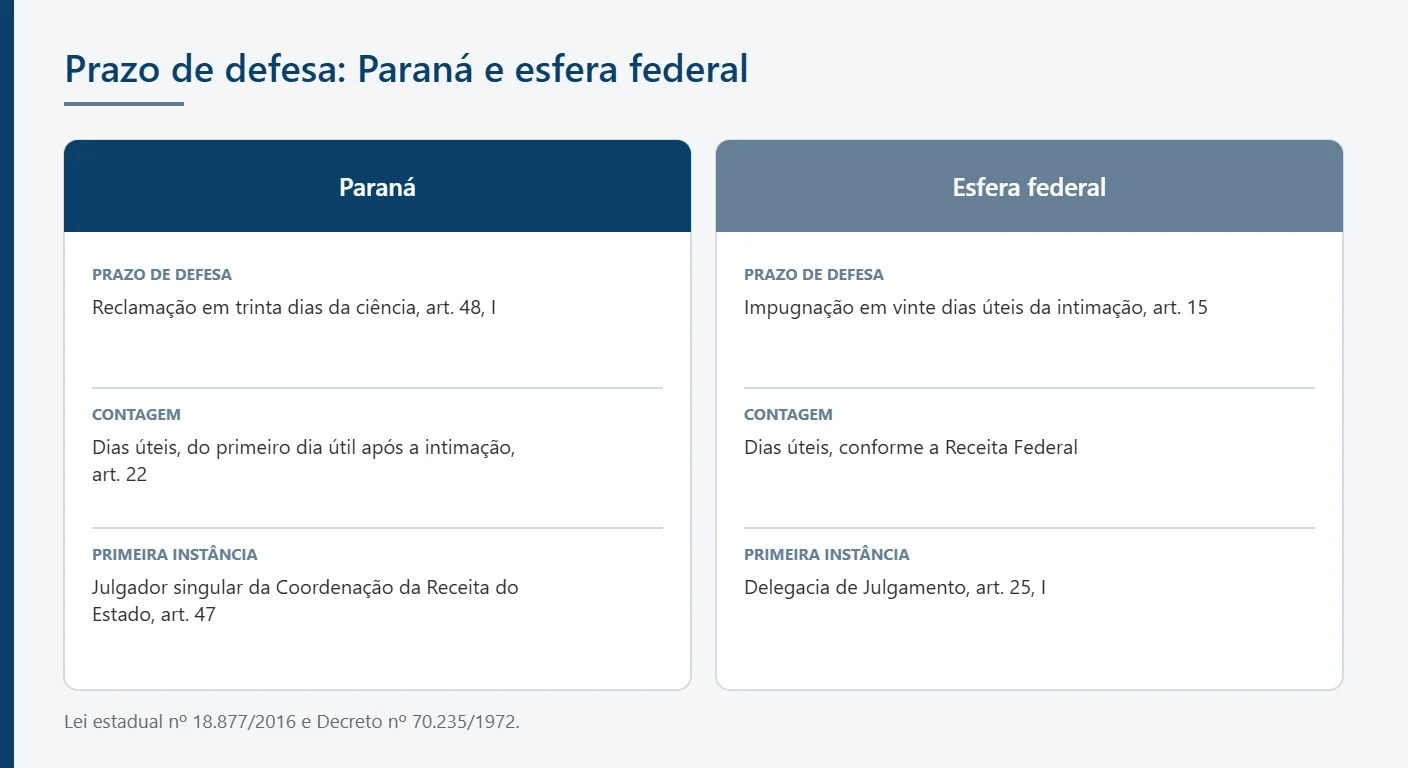
Os ritos são distintos e os prazos não coincidem. Material de mercado costuma tratar os dois como um só, e o calendário errado custa a defesa.
| Etapa | Paraná, Lei nº 18.877/2016 | Esfera federal, Decreto nº 70.235/1972 |
|---|---|---|
| Defesa contra o auto | Reclamação em trinta dias da ciência, art. 48, I | Impugnação em vinte dias úteis, art. 15 |
| Contagem | Dias úteis, do primeiro dia útil após a intimação, art. 22 | Dias úteis, conforme a Receita Federal |
| Primeira instância | Julgador singular da Coordenação da Receita do Estado, art. 47 | Delegacia de Julgamento, art. 25, I |
| Órgão colegiado | Recurso ordinário ao CCRF em trinta dias, arts. 52 e 55 | Recurso ao CARF, art. 25, II |
Como apresentar a defesa: a reclamação em primeira instância
A reclamação é a petição dirigida à autoridade julgadora, protocolada por meio eletrônico e instruída com a prova. Ela inaugura a fase litigiosa, leva o exame a um julgador que não participou da fiscalização e suspende a exigibilidade do crédito pelo art. 14, efeito que depende da tempestividade.
Requisitos da petição de reclamação
O art. 49 fixa o conteúdo mínimo da peça, e a ausência de qualquer item fragiliza o exame:
- identificação do reclamante e do documento fiscal autuado;
- fundamentos de fato e de direito da defesa;
- as provas que sustentam cada alegação;
- as diligências pretendidas, com justificativa;
- o objetivo pretendido com a reclamação.
O e-PAF e a assinatura digital obrigatória
O Paraná processa o contencioso fiscal no e-PAF, que gerencia o processo em formato inteiramente digital, da defesa prévia ao encerramento. A assinatura digital por e-CPF ou e-CNPJ é obrigatória nas petições e a procuração eletrônica é concedida pelo menu do ReceitaPR. Não há integração com o e-Protocolo: a peça protocolada no sistema errado não produz efeito.
O que escrever na defesa de um auto de infração de ICMS
A defesa útil discute o lançamento, não a situação da empresa. Cada alegação aponta o ponto do auto que ataca e a prova que a sustenta, porque o art. 50 obriga a decisão a resolver as questões efetivamente debatidas.
Alegações de mérito: base de cálculo, crédito e substituição tributária
As teses de mérito tratam do conteúdo do lançamento: composição da base de cálculo, direito ao crédito escriturado, aplicação do regime de substituição tributária e classificação fiscal da mercadoria. Cada uma exige demonstração documental própria e aproxima o trabalho do que se faz em recuperação de créditos tributários.
Alegações formais: vício na descrição da infração e cerceamento de defesa
As teses formais atacam a validade do ato: descrição insuficiente da conduta, indicação equivocada do dispositivo, ausência de demonstrativo de cálculo e intimação que não permitiu defesa plena. O art. 24 prevê a intimação para instruir reclamações e recursos e determina que o processo seja julgado no estado em que se encontra quando ela não é atendida.
Decadência do crédito como matéria de defesa
A decadência atinge o direito de constituir o crédito e é matéria de defesa sempre que o período autuado for antigo. O art. 173 do Código Tributário Nacional fixa cinco anos para o lançamento, e o art. 150, § 4º, traz a regra dos tributos sujeitos a lançamento por homologação, categoria em que o ICMS se enquadra.
Como funciona o julgamento em primeira instância
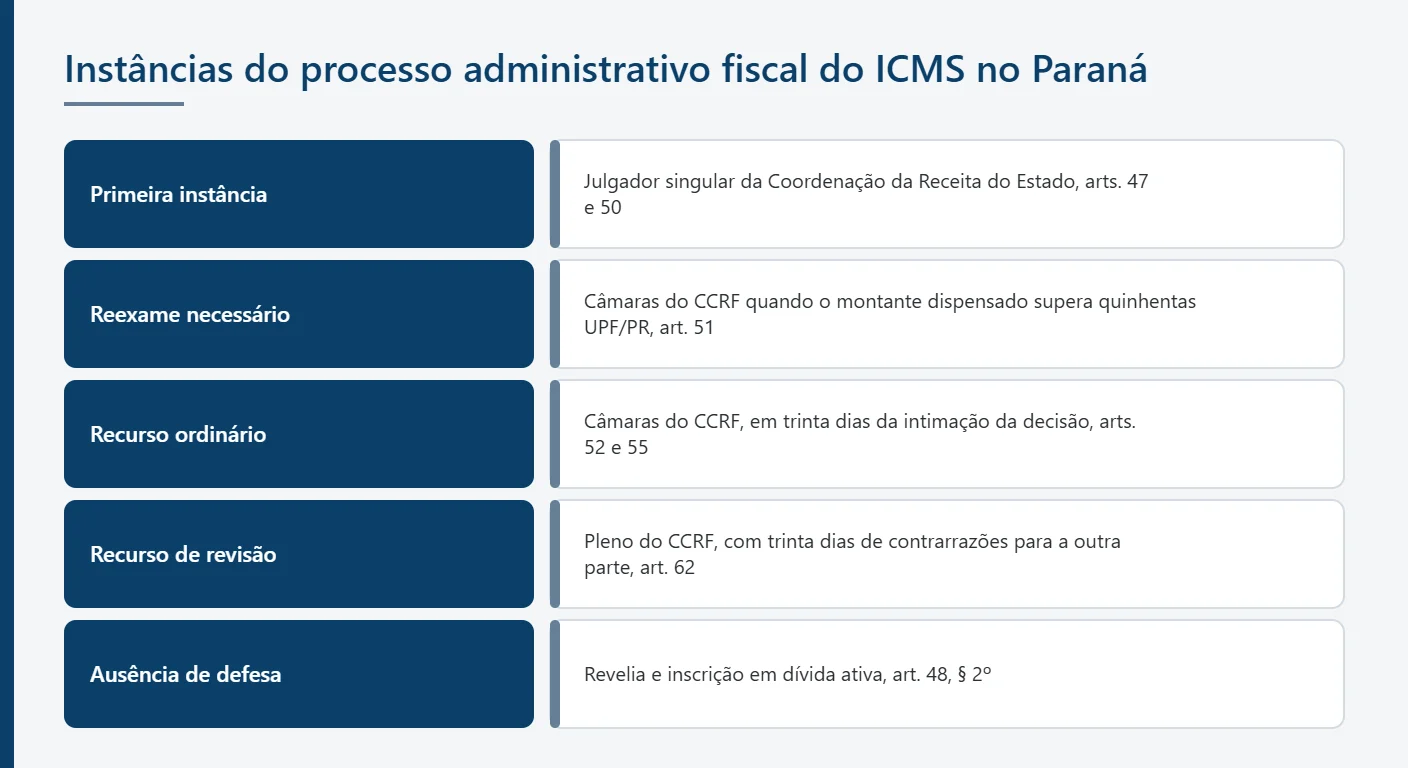
O julgamento compete à Coordenação da Receita do Estado, pelo art. 47. O julgador singular decide pela procedência, improcedência ou procedência parcial do lançamento, e a decisão resolve todas as questões debatidas, na forma do art. 50. A intimação segue o art. 45, e é dela que corre o prazo de recurso.
Reexame necessário e o valor de alçada em UPF/PR
Nem toda decisão favorável ao contribuinte é definitiva. O art. 51 submete a reexame a decisão que anule, reduza ou cancele crédito quando o montante dispensado, atualizado, superar quinhentas UPF/PR no ICMS e cem UPF/PR no ITCMD e no IPVA. O reexame cabe às câmaras do conselho, e decisões sobre estorno de crédito seguem regra própria, independente de alçada.
Revelia: o que acontece quando a empresa não se defende
A falta de reclamação, ou o término do prazo sem protocolo, torna o autuado revel, pelo art. 14, § 1º, III. O art. 48, § 2º, encaminha o crédito para inscrição em dívida ativa, e o art. 57, § 6º, impede o recebimento de recurso ordinário contra decisão proferida à revelia. A inércia fecha a via administrativa inteira.
Como recorrer da decisão no Conselho de Contribuintes e Recursos Fiscais
O Conselho de Contribuintes e Recursos Fiscais é o órgão colegiado judicante da Secretaria de Estado da Fazenda e julga, em última instância administrativa, os processos de impugnação de auto de infração e o reexame necessário. Pelos arts. 67, 68 e 73, há de duas a quatro câmaras, com presidente e seis conselheiros cada, e um Pleno de doze titulares.
Recurso ordinário, recurso de revisão e pedido de reforma
O art. 52 permite recorrer contra a decisão de primeira instância que confirme o lançamento, e o art. 55 fixa em trinta dias o prazo, contados da intimação da decisão recorrida. Contra acórdão de câmara cabe recurso de revisão ao Pleno, do art. 62, com trinta dias de contrarrazões. O pedido de reforma do art. 63 é o instrumento da Representação Fiscal contra decisão desfavorável à Fazenda.
As etapas do processo administrativo fiscal do ICMS no Paraná
| Etapa | Quem decide ou atua | Fundamento na Lei nº 18.877/2016 |
|---|---|---|
| Lavratura e ciência do auto | Receita Estadual do Paraná | arts. 23 a 26 |
| Reclamação em trinta dias | Autuado, no e-PAF | arts. 14 e 48, I |
| Primeira instância | Julgador singular da Coordenação da Receita do Estado | arts. 47 e 50 |
| Reexame acima da alçada | Câmaras do CCRF | art. 51 |
| Recurso ordinário | Câmaras do CCRF | arts. 52, 55 e 57 |
| Revisão e pedido de reforma | Pleno do CCRF | arts. 62 e 63 |
| Ausência de defesa | Inscrição em dívida ativa | art. 48, § 2º |
Quando pagar, parcelar ou seguir discutindo a autuação de ICMS
A escolha entre pagar e discutir não é uniforme dentro de um mesmo auto. A decisão final do Pleno encerra o contencioso administrativo estadual. Empresas que acompanham contencioso tributário administrativo com regularidade decidem esse ponto antes do fim do prazo recursal.
Recolhimento parcial da parte não impugnada
O art. 16 assegura ao recolhimento parcial da parcela não impugnada a redução proporcional da multa em cada fase, e o § 1º exige que ele seja especificado nos autos, sob pena de imputação proporcional a todo o crédito. Os arts. 10, § 1º, e 11, §§ 2º e 4º, tratam da correção de erro no lançamento, que reabre o prazo para pagar com as reduções de multa previstas em lei.
Autuação de ICMS durante a transição da reforma tributária
A substituição do ICMS pelo IBS não suspende a fiscalização do imposto antigo, e o prazo de cinco anos do art. 173 do Código Tributário Nacional alcança fatos geradores anteriores à extinção do tributo. A carga tributária bruta do Governo Geral alcançou 32,40% do PIB em 2025, segundo o Tesouro Nacional, e o período de sobreposição entre os dois sistemas é tratado no artigo sobre reforma tributária para empresas.
Perguntas frequentes sobre auto de infração de ICMS
Como escrever uma defesa para um auto de infração?
A defesa precisa atacar o lançamento em pontos específicos, e não narrar a situação da empresa. O art. 49 da Lei nº 18.877/2016 exige identificação do reclamante e do documento fiscal, fundamentos de fato e de direito, as provas, as diligências pretendidas com justificativa e o objetivo da reclamação. A redação eficiente segue a ordem do auto: para cada item da acusação, uma seção que indica o que a fiscalização afirmou, o que a escrituração demonstra e qual dispositivo sustenta a conclusão. A prova acompanha a peça desde logo, porque o processo é julgado no estado em que se encontra quando a intimação do art. 24 não é atendida. Teses formais, como vício na descrição da conduta, e teses de mérito, como erro na base de cálculo, convivem na mesma peça e são examinadas na decisão do art. 50, que precisa resolver todas as questões debatidas. Argumento genérico sobre carga tributária ou sobre dificuldade financeira não é matéria de defesa administrativa.
Qual é o prazo para apresentar a defesa de um auto de infração?
No Paraná, o prazo é de trinta dias contados da ciência do auto de infração, pelo art. 48, I, da Lei nº 18.877/2016, combinado com o art. 14, § 1º, que define a reclamação como a defesa de primeira instância. A contagem segue o art. 22: prazos contínuos, contados em dias úteis, que fluem do primeiro dia útil posterior à intimação e se prorrogam para o dia útil seguinte quando o vencimento cai em dia sem expediente. Quando o crédito vem por notificação de lançamento, não há trinta dias próprios, porque o art. 48, II, amarra o prazo ao vencimento da primeira parcela, da cota ou da parcela única. Na esfera federal o calendário é outro, de vinte dias úteis, e aplicar um prazo no lugar do outro custa a defesa inteira. Perdido o prazo, o autuado é considerado revel e o crédito segue para inscrição em dívida ativa, sem possibilidade de recurso ordinário.
Como recorrer de uma multa no Paraná?
O recurso contra a decisão que confirma a autuação é o recurso ordinário, dirigido ao Conselho de Contribuintes e Recursos Fiscais. O art. 52 fixa o cabimento e o art. 55 estabelece o prazo de trinta dias, contados da intimação da decisão recorrida. O processamento está no art. 57, cujo § 6º impede o recebimento do recurso quando a decisão foi proferida à revelia, o que reforça a importância da defesa na primeira fase. Julgado o recurso pelas câmaras, ainda cabe recurso de revisão ao Pleno, nas hipóteses do art. 62, também em trinta dias, com trinta dias de contrarrazões para a parte contrária. A Fazenda dispõe do pedido de reforma do art. 63 contra decisão que lhe seja desfavorável, formulado em trinta dias da publicação do acórdão. As câmaras têm seis conselheiros e presidente com voto de qualidade, e o Pleno reúne doze conselheiros titulares, com quórum mínimo de dois terços.
O que o Decreto nº 7.871/2017 do Paraná estabelece?
O Decreto nº 7.871/2017 aprova o Regulamento do ICMS do Estado do Paraná. Ele reúne, em texto único, as regras de incidência, base de cálculo, crédito, substituição tributária, regimes especiais e obrigações acessórias do imposto estadual, detalhando o que a Lei estadual nº 11.580/1996 disciplina em nível legal. Na defesa de um auto de infração, o regulamento aparece em dois momentos. Primeiro, na leitura da acusação: a descrição da infração costuma apontar o dispositivo regulamentar supostamente violado, e verificar a redação vigente na data do fato gerador é parte do exame inicial. Segundo, na construção da tese: muitas autuações decorrem de interpretação divergente sobre regras de escrituração e de substituição tributária, cuja disciplina está no regulamento, e não na lei. Como o texto sofre alterações frequentes, a conferência precisa considerar a versão aplicável ao período autuado, e não apenas a redação em vigor na data da defesa. Essa checagem de vigência é parte do exame inicial de qualquer autuação estadual.
Como impugnar um auto de infração da Receita Federal?
O rito federal segue o Decreto nº 70.235/1972 e tem prazo distinto do estadual. A impugnação é apresentada em vinte dias úteis contados da intimação da exigência, conforme o art. 15, e instaura a fase litigiosa do procedimento, na forma do art. 14. Os requisitos da peça estão no art. 16, e o julgamento ocorre em primeira instância nas delegacias de julgamento e, em segunda instância, no Conselho Administrativo de Recursos Fiscais, conforme o art. 25, I e II. A revelia é tratada no art. 21, com trinta dias de cobrança amigável no órgão preparador. Empresas autuadas nas duas esferas precisam manter dois calendários separados, porque aplicar o prazo estadual a um auto federal, ou o contrário, inviabiliza a defesa. A diferença não se limita ao prazo: muda o órgão de julgamento, mudam os requisitos formais da peça e muda o regime de recursos. O percurso federal está descrito no texto sobre como reagir a um auto de infração da Receita Federal.
Como organizar a defesa do auto de infração de ICMS no Paraná
A defesa administrativa estadual é um procedimento de prazo curto e prova documental, em que a qualidade do arquivo fiscal pesa mais do que o volume de argumentos. A experiência do escritório em direito tributário empresarial indica que a maior dificuldade das empresas está em reconstituir, dentro dos trinta dias, a documentação dos períodos autuados. Curitiba, com 1.773.718 habitantes no Censo 2022 e PIB per capita de R$ 67.691,30 em 2023, segundo o IBGE, concentra parte das operações fiscalizadas no estado, e o planejamento tributário reduz a reincidência. Para avaliar a aplicação desse rito à realidade da empresa, o contato com a equipe do Ávila Sociedade de Advogados pode ser feito pelo telefone (41) 3155-9755, pelo e-mail contato@avilaadvogados.com.br ou pela página de contato.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
