
Assessoria jurídica para varejo é o acompanhamento contínuo das rotinas de consumo, trabalho, contratos e tributos de uma operação comercial, com foco na prevenção de passivos.
A assessoria jurídica para varejo trata de riscos que se formam na rotina da loja, não em episódios isolados. Uma rede emite milhares de notas por mês, contrata e desliga vendedores em ciclos curtos, negocia aluguel em shopping e em rua, recolhe ICMS por substituição tributária e trata dados pessoais em programas de fidelidade. Cada frente tem norma e prazo próprios. Quando o acompanhamento só é acionado depois da autuação, a empresa perde a chance de corrigir o procedimento que gerou o problema. Este artigo descreve o que a assessoria cobre no varejo, quais normas se aplicam a cada frente e como se estruturam os modelos de contratação.
O que é assessoria jurídica para varejo
Assessoria jurídica para varejo é a orientação jurídica continuada a empresas de comércio, voltada à conformidade das rotinas diárias: atendimento ao consumidor, política de trocas, contratação e jornada das equipes de loja, contratos de locação e de fornecimento, tratamento de dados de clientes e apuração de tributos sobre a venda.
A diferença em relação ao contencioso está no momento da atuação. O contencioso responde a um processo instaurado; a assessoria atua sobre o procedimento anterior a ele: o texto da política de trocas afixada na loja, a escala de trabalho aos domingos, a cláusula de reajuste do aluguel, o enquadramento fiscal do produto vendido. Em rede com várias unidades o efeito se multiplica, porque um procedimento padronizado incorreto se repete em cada filial.
Por que a operação varejista concentra risco jurídico em três frentes?
O varejo concentra risco em consumo, trabalho e tributos, porque é nessas frentes que a operação gera obrigação a cada venda. Locação e proteção de dados se somam conforme o formato da rede.
O volume diferencia o setor. Segundo o release da Pesquisa Mensal de Comércio do IBGE, de 13 de fevereiro de 2026, o volume de vendas do varejo restrito fechou 2025 com alta de 1,6%, e o varejo ampliado subiu 0,1%. Mais volume significa mais contratos de consumo por dia, mais devoluções, mais equipes em escala e mais operações tributadas. Do lado fiscal, o peso é estrutural: o boletim do Tesouro Nacional registra carga tributária bruta do Governo Geral de 32,40% do PIB em 2025, com alta de 0,18 ponto percentual sobre 2024. Em atividade de margem apertada, erro de enquadramento repetido em milhares de operações produz efeito relevante no caixa.
A atuação preventiva parte do mapeamento dessas rotinas e da revisão dos documentos que as sustentam, frentes que o escritório reúne na área de direito empresarial.
Direito do consumidor: quais prazos e obrigações a loja precisa cumprir
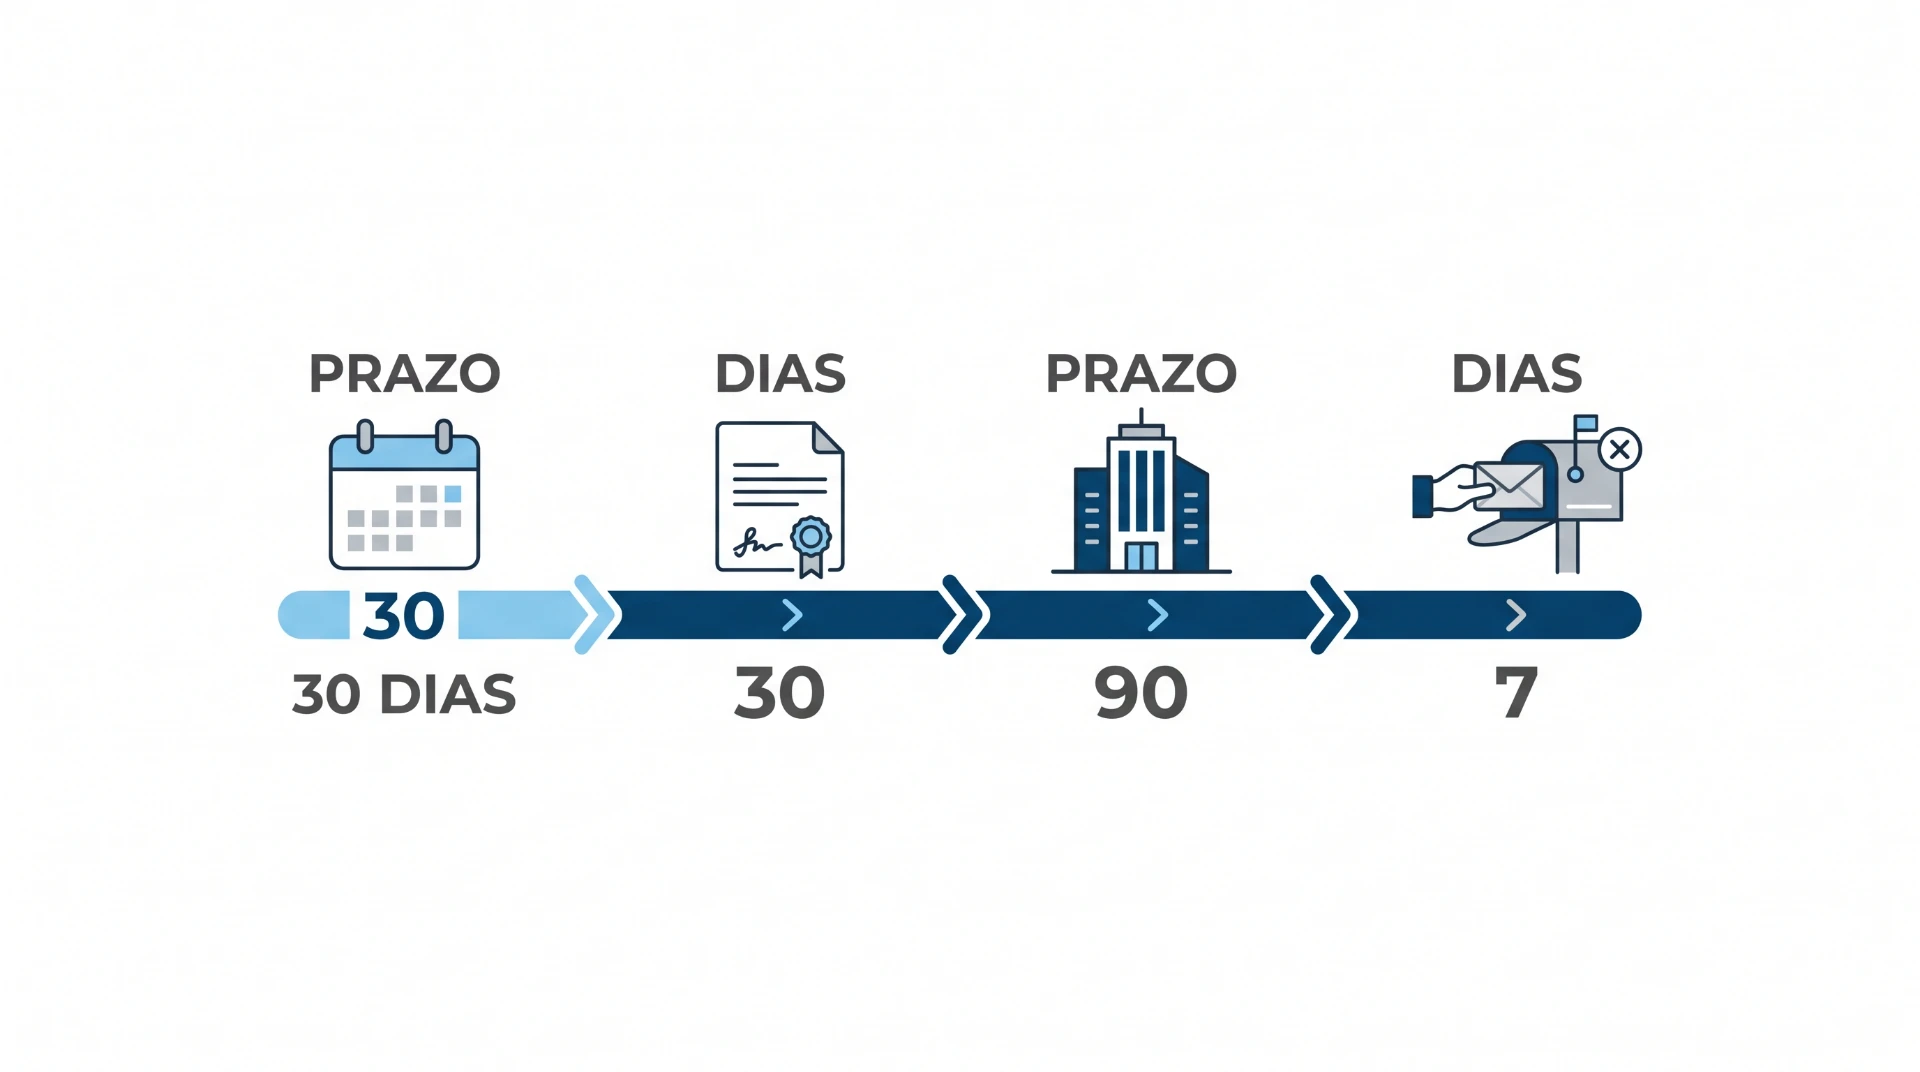
O varejo responde diretamente perante o consumidor por vício do produto ou do serviço, com prazos fixados no Código de Defesa do Consumidor, e não pode transferir ao fabricante o atendimento da reclamação inicial.
Vício do produto e o prazo de trinta dias
O art. 18 do CDC estabelece a responsabilidade solidária dos fornecedores por vícios de qualidade ou quantidade que tornem o produto impróprio ou lhe diminuam o valor. O § 1º fixa trinta dias para que o vício seja sanado. Vencido o prazo sem solução, o consumidor escolhe entre a substituição do produto, a restituição da quantia paga ou o abatimento proporcional do preço. Política interna que remeta o consumidor à assistência técnica antes de qualquer providência da loja contraria o dispositivo.
Prazos de reclamação: trinta e noventa dias
O art. 26 do CDC separa os prazos de caducidade do direito de reclamar por vícios aparentes: trinta dias para produto ou serviço não durável e noventa dias para durável. Esses prazos não se confundem com o prazo para sanar o vício. A distinção importa no roteiro de atendimento, porque orientações do tipo “sete dias para troca” misturam o prazo de arrependimento da venda a distância com o de reclamação por defeito.
| Situação no varejo | Prazo | Fundamento |
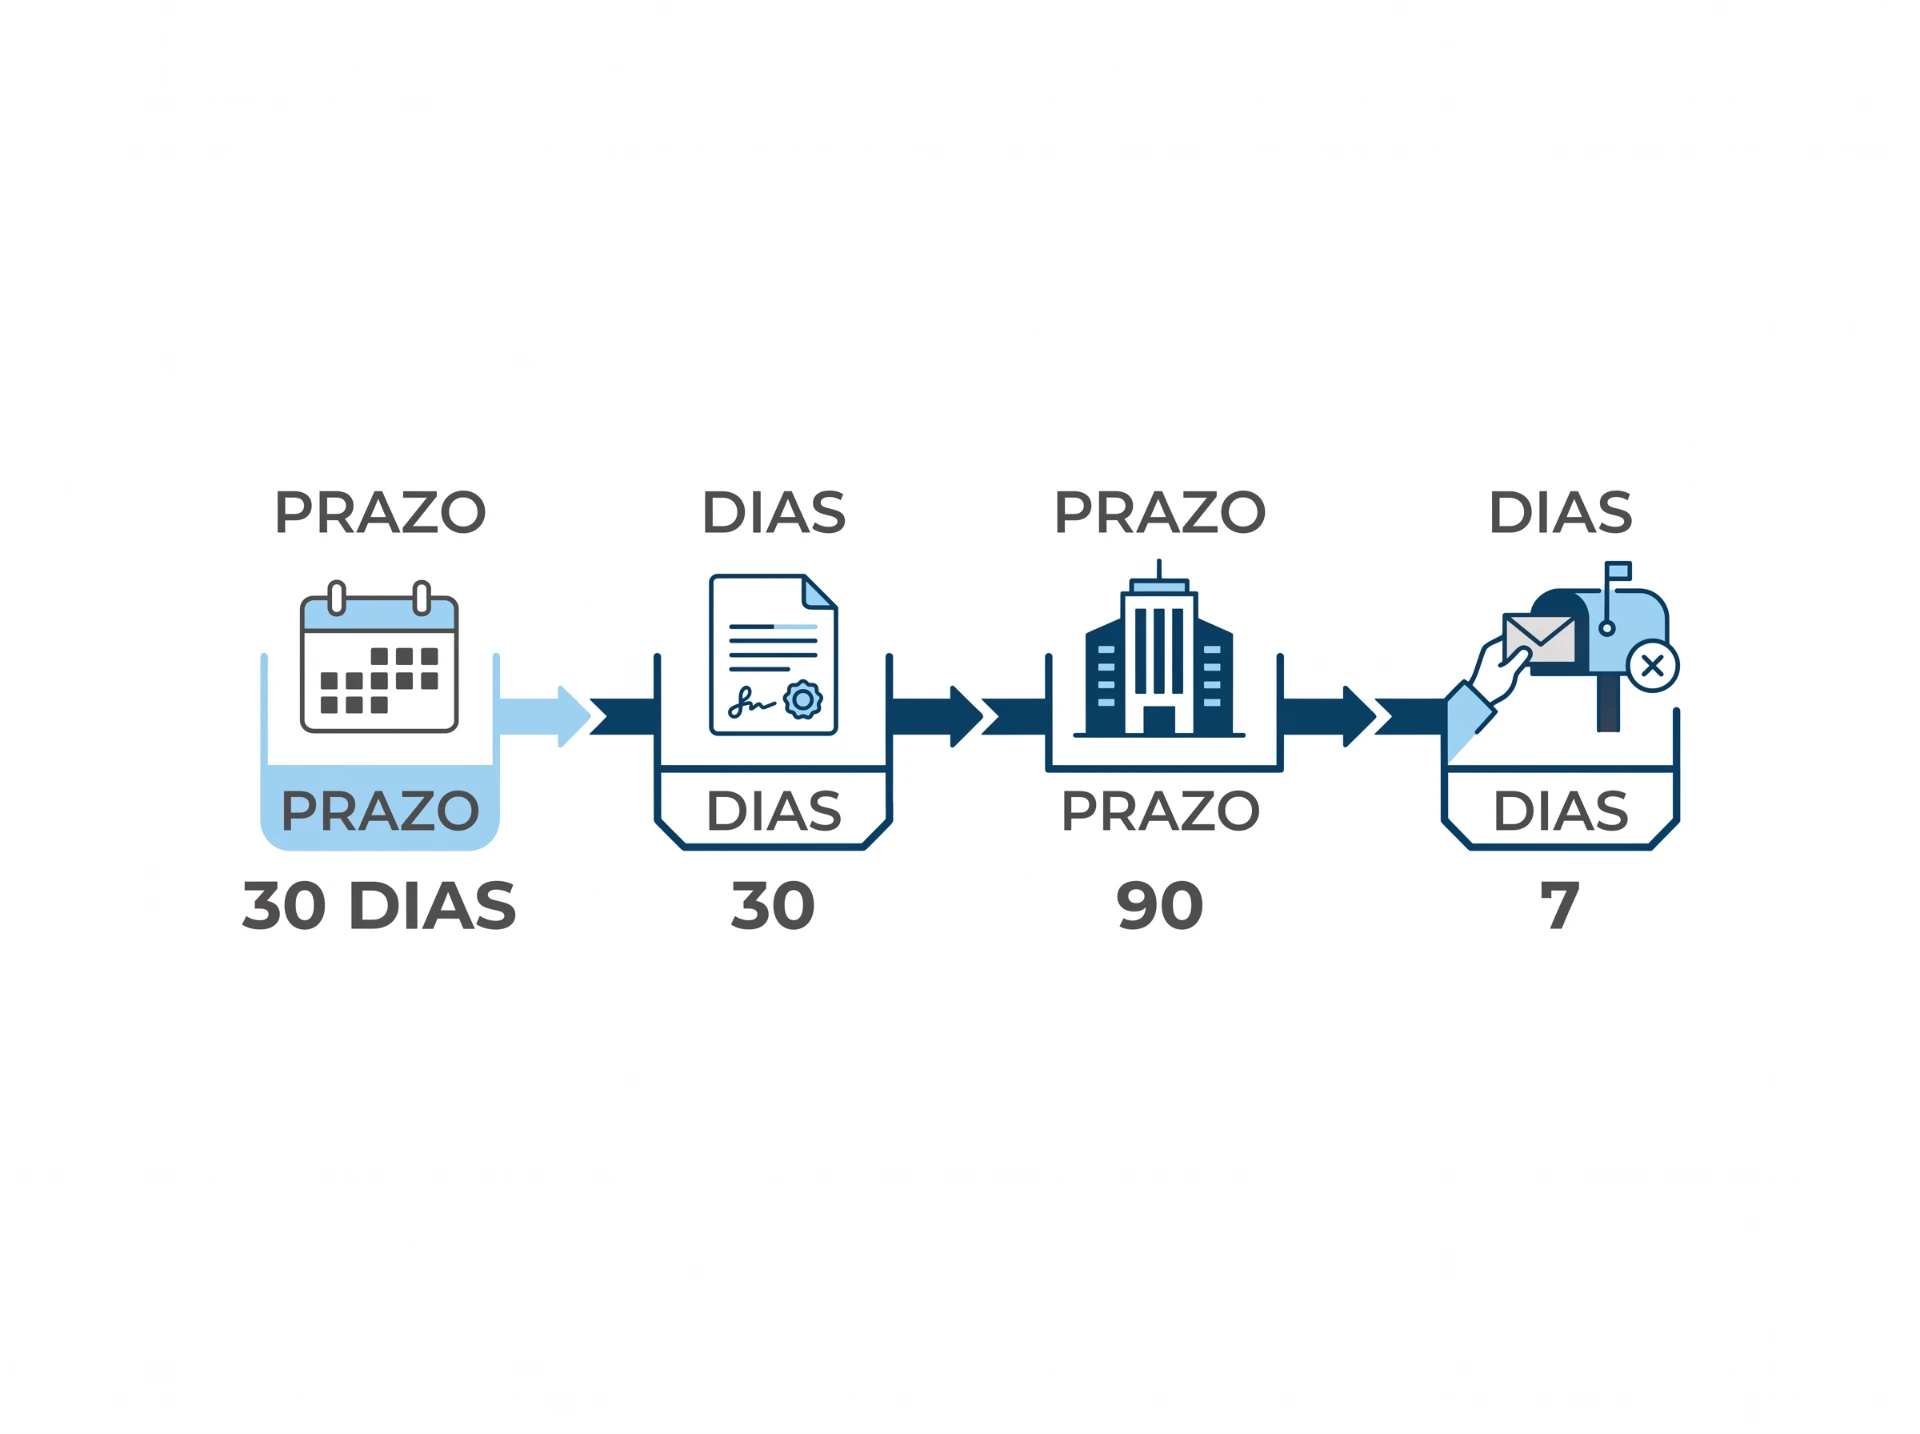
| Sanar vício do produto | 30 dias | CDC, art. 18, § 1º |
| Reclamar vício aparente, produto não durável | 30 dias | CDC, art. 26, I |
| Reclamar vício aparente, produto durável | 90 dias | CDC, art. 26, II |
| Arrependimento fora do estabelecimento | 7 dias | CDC, art. 49 |
E-commerce e venda multicanal: quais regras se aplicam
A venda pela internet segue o CDC com regras adicionais de transparência fixadas em decreto próprio, e a loja física que abriu canal digital passa a responder por obrigações inexistentes no balcão.
Informações obrigatórias no ambiente digital
O Decreto nº 7.962/2013 regulamenta o CDC para a contratação no comércio eletrônico. O art. 2º exige, em local de destaque, nome empresarial e número de inscrição do fornecedor, endereços físico e eletrônico, características essenciais do produto, discriminação de despesas adicionais e as condições integrais da oferta. O art. 4º acrescenta o dever de confirmar o recebimento da aceitação e de responder às demandas do consumidor em até cinco dias.
Direito de arrependimento na venda a distância
O art. 49 do CDC assegura o arrependimento em sete dias contados da assinatura ou do recebimento, quando a contratação ocorre fora do estabelecimento comercial. O art. 5º do Decreto nº 7.962/2013 exige meio adequado e eficaz para o exercício desse direito, pela mesma ferramenta usada na contratação, e determina que os contratos acessórios sejam rescindidos sem ônus.
Dados de clientes em fidelidade e campanhas
Programas de fidelidade e campanhas de relacionamento tratam dados pessoais em escala e se sujeitam à Lei Geral de Proteção de Dados, a Lei nº 13.709/2018. O varejo precisa definir a base legal de cada tratamento, o prazo de retenção, a política de compartilhamento com parceiros e o canal de atendimento ao titular, revisão que se conecta à área de direito civil pela interface contratual com fornecedores de tecnologia.
Passivo trabalhista no varejo: onde ele se forma
O passivo trabalhista do varejo se forma na jornada e na remuneração variável, pontos em que a rotina de loja mais se afasta do contrato escrito.
Jornada, escalas e trabalho em domingos e feriados
A Consolidação das Leis do Trabalho admite, no art. 59-A, a escala de doze horas de trabalho por trinta e seis de descanso, mediante acordo individual escrito, convenção coletiva ou acordo coletivo, observados ou indenizados os intervalos. No varejo de shopping, a abertura em domingos e feriados depende do que estiver pactuado na norma coletiva da categoria, que também resolve compensações e adicionais.
O art. 74, § 2º, da CLT obriga o registro de entrada e saída em estabelecimentos com mais de vinte trabalhadores, e redes que somam o efetivo por CNPJ, e não por estabelecimento, erram o enquadramento. O registro eletrônico segue a Portaria MTP nº 671/2021.
Comissões, metas e desvio de função
Remuneração variável exige critério objetivo e documentado, sob pena de discussão sobre integração das comissões em férias, décimo terceiro e descanso semanal remunerado. Desvio de função aparece quando o vendedor executa tarefas de estoquista sem alteração formal do contrato. Essas rotinas são acompanhadas na área de direito trabalhista.
Contratos de locação: loja de rua e shopping center
A locação comercial tem regime próprio na Lei nº 8.245/1991, com condições distintas para loja de rua, espaço em shopping e imóvel construído sob encomenda.
Renovação compulsória do ponto comercial
O art. 51 assegura ao locatário o direito à renovação quando o contrato é escrito e por prazo determinado, quando o prazo mínimo somado alcança cinco anos e quando o locatário explora o mesmo ramo há pelo menos três anos ininterruptos. A ação renovatória deve ser proposta entre um ano e seis meses antes do fim do contrato em vigor, sob pena de decadência do direito.
Shopping center e contrato sob encomenda
O art. 54 determina que, nas relações entre lojistas e empreendedores de shopping center, prevalecem as condições livremente pactuadas nos contratos e nas normas gerais do empreendimento, vedada a cobrança de determinadas despesas administrativas e de obras estruturais. O art. 54-A trata do contrato construído sob medida, com liberdade de pactuação, renúncia ao direito de revisão e multa limitada à soma dos aluguéis restantes. Esses dispositivos definem o custo real da saída antecipada.
Carga tributária do varejo: substituição, monofásico e transição
A tributação sobre a venda depende do produto, do regime de apuração e da posição da empresa na cadeia, e concentra os valores recolhidos a maior.
Substituição tributária do ICMS
A Lei Complementar nº 87/1996 autoriza, no art. 6º, a atribuição de responsabilidade por substituição, e define no art. 8º a base de cálculo formada pela operação própria, pelos encargos transferidos e pela margem de valor agregado. O art. 10 assegura a restituição quando o fato gerador presumido não se realiza. Quando a revenda ocorre por valor inferior à base presumida, o Superior Tribunal de Justiça fixou tese no Tema 1.191, julgado em 6 de setembro de 2024, afastando a condição do art. 166 do Código Tributário Nacional, por se tratar de ressarcimento e não de repetição de indébito.
Simples Nacional e produtos com tributação concentrada
A Lei Complementar nº 123/2006 determina, no art. 13, § 1º, XIII, “a”, que as operações sujeitas a substituição tributária ficam fora do recolhimento unificado. Varejistas do Simples que vendem produtos com tributação monofásica de PIS e Cofins, cuja incidência se encerrou na etapa industrial, com frequência segregam mal a receita e recolhem sobre base já tributada. A verificação é conduzida na área de direito tributário, e o regime é detalhado em como funciona o Simples Nacional.
Transição da reforma tributária
O regime de IBS e CBS entrou em fase de teste em 2026 e altera a apuração do varejo ao longo da transição, com efeitos sobre precificação e crédito, tema tratado em o que muda com a reforma tributária 2026 nas empresas.
Expansão: filiais, franquias e reorganização societária
A abertura de filiais e a adoção do modelo de franquia mudam a estrutura jurídica da rede e exigem documentos que a loja única não tem.
Franquia e a Circular de Oferta
A Lei nº 13.966/2019 disciplina o sistema de franquia empresarial e revogou a lei anterior sobre o tema. O art. 2º obriga o franqueador a entregar ao interessado a Circular de Oferta de Franquia, com histórico do negócio, qualificação do franqueador, balanços dos dois últimos exercícios, ações judiciais relevantes, investimento estimado, taxas, lista de franqueados e política de território. A entrega deve ocorrer no mínimo dez dias antes da assinatura do contrato ou pré-contrato, ou do pagamento de qualquer taxa. O art. 1º registra que a franquia não caracteriza relação de consumo nem vínculo empregatício.
Estrutura societária e organização da titularidade dos bens
Redes que crescem por filiais costumam revisar a estrutura societária para separar a operação do patrimônio dos sócios, o que envolve direito societário e, quando o objetivo inclui sucessão, a área de holding e reorganização patrimonial, tema aprofundado em holding familiar em Curitiba: como estruturar. A organização da titularidade dos bens é medida de planejamento patrimonial e societário, sujeita a requisitos formais e a efeitos tributários próprios, e não produz efeito automático contra credores.
Como se estruturam os modelos de contratação de assessoria jurídica empresarial
Os modelos variam conforme a previsibilidade da demanda e o grau de integração com a rotina interna da empresa.
| Modalidade | Como funciona | Quando costuma ser adotada |
| Demanda avulsa | Contratação para um caso ou documento específico | Operação pontual ou defesa administrativa determinada |
| Assessoria continuada | Acompanhamento permanente das rotinas e revisão documental | Redes com várias unidades e volume recorrente de contratos |
| Contrato por projeto | Escopo fechado, com início e fim definidos | Reorganização societária, conformidade, expansão por franquia |
A escolha depende do volume de operações, do número de unidades e do grau de padronização existente. O escritório atua em consultoria e assessoria para empresas desde 2009, e a leitura técnica da equipe é que, no varejo, a dificuldade maior não está em identificar a norma aplicável, e sim em fazer o procedimento de loja refletir o que o contrato e a política interna dizem. O contexto institucional está em sobre o escritório e na equipe, e as frentes atendidas em áreas de atuação.
Perguntas frequentes sobre assessoria jurídica no varejo
A loja pode recusar a troca de produto sem defeito?
Sim. O Código de Defesa do Consumidor não obriga o fornecedor a trocar produto sem vício comprado presencialmente por arrependimento, tamanho ou preferência. O direito de arrependimento do art. 49 se aplica à contratação fora do estabelecimento comercial, como as vendas por internet, telefone ou domicílio, com prazo de sete dias contados da assinatura ou do recebimento. A troca de produto sem defeito em loja física é liberalidade comercial. O ponto de atenção é outro: quando a rede divulga política própria de troca, ela se vincula ao que anunciou, porque a oferta veiculada integra o contrato. A política afixada na loja ou publicada no site precisa dizer o prazo, as condições de conservação do produto, a exigência ou não de nota fiscal e as exceções por categoria. Divergência entre o que a placa informa e o que o sistema aceita gera reclamação por publicidade enganosa. A recomendação é padronizar o texto e treinar as equipes para aplicar o mesmo critério em toda a rede.
Qual a diferença entre o prazo para sanar o vício e o prazo de reclamação?
São prazos distintos e cumulativos. O prazo de reclamação, do art. 26 do CDC, é o tempo que o consumidor tem para levar o problema ao fornecedor: trinta dias para produtos e serviços não duráveis e noventa dias para os duráveis, contados da entrega efetiva. Quando o vício é oculto, a contagem começa quando o defeito fica evidenciado. Já o prazo de trinta dias do art. 18, § 1º, é o tempo que o fornecedor tem para sanar o vício depois de acionado. Esgotado esse período sem solução, o consumidor escolhe entre substituição do produto por outro da mesma espécie, restituição imediata da quantia paga com correção ou abatimento proporcional do preço. A confusão entre os dois prazos aparece com frequência em roteiros internos de atendimento, o que leva a negativas indevidas e, depois, a reclamações administrativas. O roteiro de atendimento e o texto exibido ao consumidor precisam distinguir as duas contagens.
O varejo do Simples Nacional recolhe ICMS por substituição tributária?
Sim, quando a operação está sujeita ao regime. A Lei Complementar nº 123/2006, no art. 13, § 1º, XIII, “a”, exclui do recolhimento unificado do Simples Nacional as operações sujeitas à substituição tributária do ICMS, que é recolhido à parte conforme a legislação estadual. O enquadramento incorreto se repete em escala, porque a segregação depende da classificação fiscal de cada item. Situação semelhante ocorre com PIS e Cofins em produtos de tributação concentrada, cuja incidência se encerra em etapa anterior: quando a receita não é segregada, o varejista recolhe sobre base já tributada. A verificação começa pela separação da receita por NCM, segue com o confronto entre os itens e a legislação de incidência e termina na retificação das obrigações acessórias dentro do prazo legal, observado o prazo prescricional de cinco anos do art. 168 do Código Tributário Nacional. A dificuldade recorrente é a reconstituição documental dos períodos anteriores, etapa que costuma delimitar o alcance da revisão e que depende da qualidade dos arquivos fiscais mantidos pela empresa.
Quais informações o e-commerce precisa exibir no site?
O Decreto nº 7.962/2013 exige, no art. 2º, que o site apresente em local de destaque o nome empresarial e o número de inscrição do fornecedor, os endereços físico e eletrônico, as características essenciais do produto ou serviço com os riscos à saúde e à segurança, a discriminação de despesas adicionais como frete e seguro, as condições integrais da oferta, incluindo modalidades de pagamento e prazo de execução, e as restrições ao seu aproveitamento. O art. 4º acrescenta o dever de disponibilizar sumário do contrato antes da contratação, ferramentas para correção de erros, confirmação imediata do recebimento da aceitação e resposta às demandas do consumidor em até cinco dias. Além do decreto, o canal digital precisa de política de privacidade compatível com a Lei nº 13.709/2018 e de termos de uso coerentes com a política de trocas das lojas físicas, sob pena de a rede exibir regras conflitantes em canais diferentes.
O lojista de shopping tem direito à renovação do contrato?
Tem, desde que preencha os requisitos do art. 51 da Lei nº 8.245/1991: contrato escrito e por prazo determinado, prazo mínimo de cinco anos no contrato a renovar ou na soma de prazos ininterruptos, e exploração do mesmo ramo por três anos ininterruptos. O direito é exercido por ação renovatória, proposta entre um ano e seis meses antes do término do contrato. Esse intervalo é decadencial: perdido, a permanência no ponto passa a depender de nova negociação com o empreendedor. Há ainda a regra do art. 54, segundo a qual prevalecem, nas relações entre lojistas e empreendedores de shopping center, as condições livremente pactuadas nos contratos e nas normas gerais do empreendimento, com vedação à cobrança de determinadas despesas. Por isso o controle das datas dos contratos, unidade por unidade, integra a rotina de acompanhamento de redes com pontos em shopping, ao lado da leitura das normas gerais do empreendimento e do regulamento interno aplicável a cada loja.
O que avaliar antes de estruturar a assessoria jurídica do varejo
O ponto de partida é o inventário das rotinas que geram obrigação legal em cada unidade: política de trocas, escalas e registro de jornada, contratos de locação e suas datas de renovação, documentos do canal digital e matriz de enquadramento fiscal. A partir dele, a empresa separa o que exige correção imediata do que entra em revisão periódica.
Para avaliar como esses pontos se aplicam à estrutura da rede, o contato com a equipe do Ávila Sociedade de Advogados pode ser feito pelo telefone (41) 3155-9755, pelo e-mail contato@avilaadvogados.com.br ou pela página de contato.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
