

Due diligence em M&A é o exame prévio da empresa-alvo que mede passivos e contingências antes da assinatura, para que cada risco encontrado vire ajuste ou cláusula.
A due diligence em M&A é a etapa em que o comprador, ou o investidor, examina a empresa-alvo antes de assumir qualquer obrigação definitiva. Em empresas de médio porte, esse exame tende a revelar mais do que nas grandes companhias, porque a documentação costuma estar distribuída entre contador, sócios e fornecedores, e porque decisões relevantes nem sempre foram formalizadas. O resultado da investigação não serve apenas para dizer se o negócio é bom: ele define o valor, o formato da operação e as cláusulas que vão repartir o risco entre as partes. Este artigo percorre os tipos de exame, as etapas, os documentos, os riscos que a lei transfere ao comprador e o reflexo no contrato.
O que é due diligence em M&A?
Due diligence em M&A é o procedimento de investigação jurídica, contábil, tributária, trabalhista e operacional realizado sobre uma empresa antes de uma fusão, incorporação, compra de quotas ou ações ou compra de estabelecimento. O objetivo é confirmar as informações prestadas pelo vendedor, identificar passivos existentes e contingências prováveis e medir o efeito de cada achado sobre a operação.
No contexto de fusões e aquisições, ela é a base técnica da negociação: o comprador só consegue precificar aquilo que conhece, e o vendedor só consegue limitar a própria responsabilidade se aquilo que revelou estiver documentado. Por isso, a due diligence não é um parecer isolado, e sim um processo com escopo definido, acesso controlado a documentos e um relatório que orienta a redação do contrato definitivo.
Por que a due diligence pesa mais na empresa de médio porte?
Em empresas de médio porte, o exame prévio tem mais peso porque os controles internos são menos formais e a legislação transfere boa parte do passivo a quem adquire.
Documentação dispersa e gestão concentrada nos sócios
É comum que atas, alterações contratuais, contratos com clientes e acordos com fornecedores estejam guardados em locais diferentes, ou que decisões tenham sido tomadas apenas verbalmente entre os sócios. Em empresas familiares, a mistura entre patrimônio pessoal e empresarial agrava o quadro, tema que se conecta à holding familiar em Curitiba quando a reorganização antecede a venda.
Passivos que podem passar ao comprador
Débitos tributários, verbas trabalhistas, multas regulatórias e obrigações contratuais não desaparecem com a troca de controle. Dependendo do formato da operação, o Código Civil, o CTN e a CLT atribuem essas obrigações a quem passa a explorar a atividade. O passivo trabalhista costuma ser o mais difícil de mensurar.
Reflexo no valor e no formato da operação
Cada contingência identificada pode ser tratada de três formas: abatimento no valor, retenção de parte do pagamento ou cláusula de indenização.
Quais são os tipos de due diligence em uma aquisição?
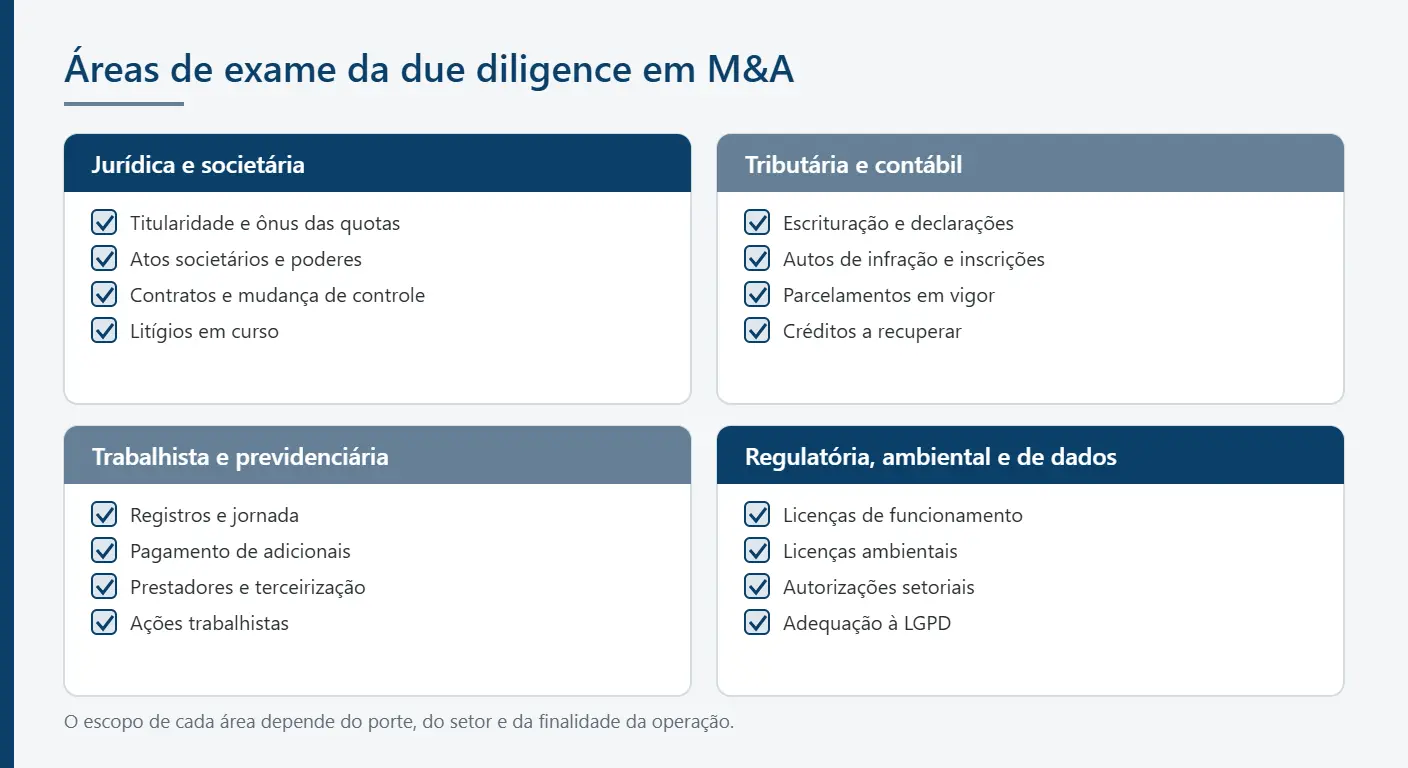
A due diligence se divide por áreas de exame, e o escopo de cada uma é definido pelo porte da empresa-alvo, pelo setor e pela finalidade da operação.
| Tipo de exame | Foco | Documentos centrais |
|---|---|---|
| Jurídica e societária | Titularidade das quotas, poderes, contratos e litígios | Contrato social, alterações, atas, acordos de sócios, contratos relevantes |
| Tributária e contábil | Débitos, créditos, regime e consistência das apurações | Declarações fiscais, certidões, balanços, livros |
| Trabalhista e previdenciária | Vínculos, jornada, adicionais, terceirização e ações | Folha, eSocial, convenções coletivas, processos |
| Regulatória, ambiental e de dados | Licenças, autorizações e tratamento de dados pessoais | Alvarás, licenças, políticas de privacidade, contratos com operadores |
Due diligence jurídica e societária
Verifica se o vendedor é de fato titular das quotas ou ações, se há ônus sobre elas, se os administradores tinham poderes para os atos praticados e quais contratos podem ser rescindidos com a troca de controle. É o eixo que conversa com a atuação do advogado societário em Curitiba.
Due diligence tributária e contábil
Confere a consistência entre escrituração, declarações e recolhimentos, a existência de autos de infração e débitos inscritos e eventuais créditos a recuperar. A lógica é a mesma da revisão tributária, aplicada a um horizonte de cinco anos.
Due diligence trabalhista e previdenciária
Examina registros, jornada, pagamento de adicionais, contratos com prestadores, terceirização e ações em curso. A metodologia é próxima da auditoria trabalhista.
Due diligence regulatória, ambiental e de dados
Abrange licenças de funcionamento e ambientais, autorizações setoriais e a adequação à Lei Geral de Proteção de Dados. O uso das bases de clientes depois da operação depende de base legal válida.
Como funciona a due diligence em M&A etapa a etapa?
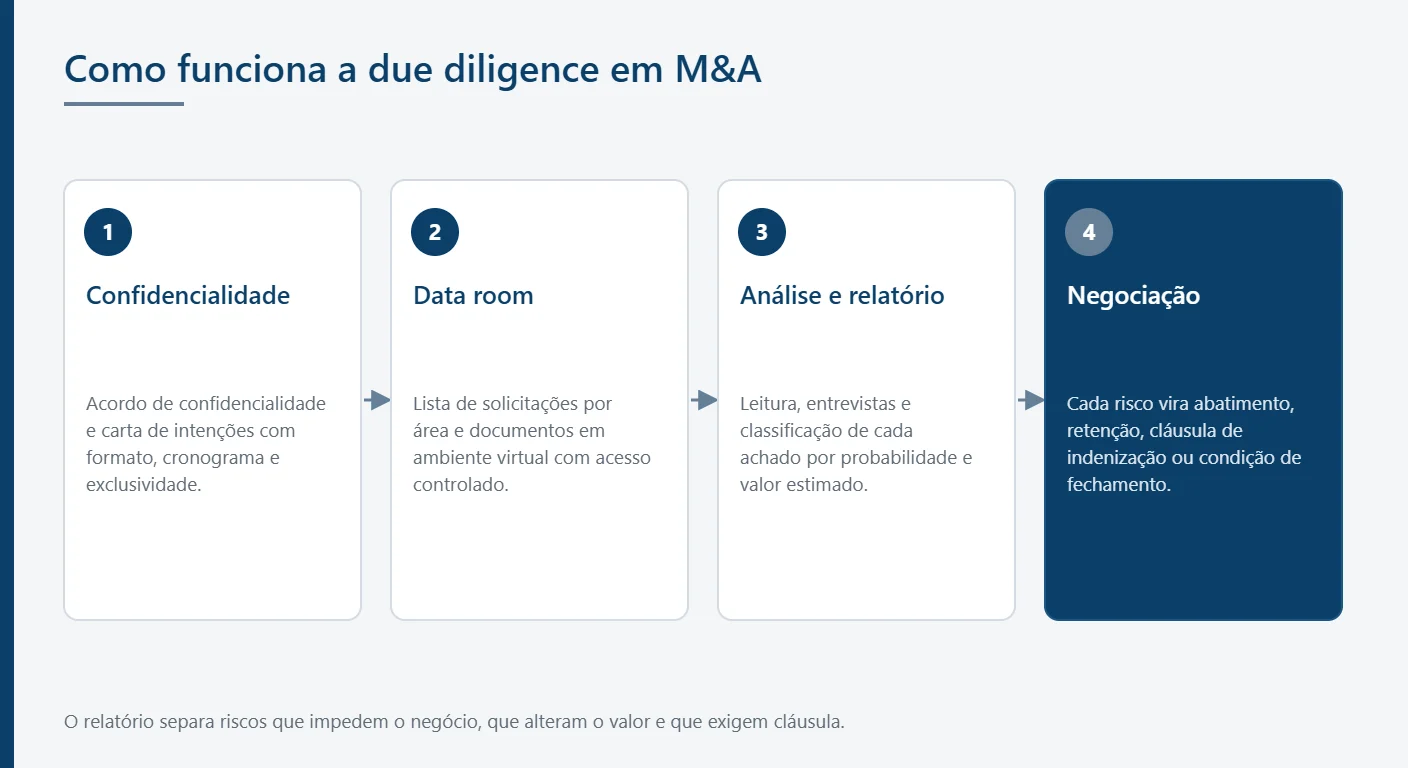
A due diligence em M&A segue quatro etapas: proteção da informação, coleta de documentos, análise e negociação do que foi encontrado.
Confidencialidade e carta de intenções
O procedimento começa com um acordo de confidencialidade e, em geral, com uma carta de intenções que descreve o formato pretendido, o cronograma e a exclusividade de negociação.
Lista de documentos e data room
O comprador envia uma lista de solicitações por área, e o vendedor organiza os documentos em um data room, ambiente virtual com acesso controlado e registro de consultas.
Análise, entrevistas e relatório de achados
Os assessores leem os documentos, entrevistam gestores e classificam cada achado pela probabilidade e pelo valor estimado. O relatório final aponta os riscos que impedem o negócio, os que alteram o valor e os que exigem cláusula específica.
Negociação dos achados
Com o relatório em mãos, as partes negociam o tratamento de cada risco.
Quais documentos a empresa-alvo precisa reunir?
A empresa-alvo precisa reunir três blocos documentais: societário, fiscal e trabalhista, acompanhados dos contratos que sustentam a receita.
Documentos societários e de quotas
Contrato social consolidado e alterações registradas, atas, acordos de sócios e documentos de participação em outras sociedades. Esse histórico começa na constituição de sociedade e se perde quando as alterações não são registradas.
Documentos fiscais e certidões
Declarações e obrigações acessórias dos últimos cinco anos, demonstrações contábeis, comprovantes de parcelamentos, autos de infração e certidões de regularidade nas esferas federal, estadual e municipal.
Documentos trabalhistas e contratos relevantes
Folha de pagamento, registros de jornada, convenções coletivas aplicáveis, contratos com prestadores e terceirizados, relação de ações trabalhistas e os principais contratos com clientes, fornecedores e locadores.
Que riscos a lei transfere ao comprador?
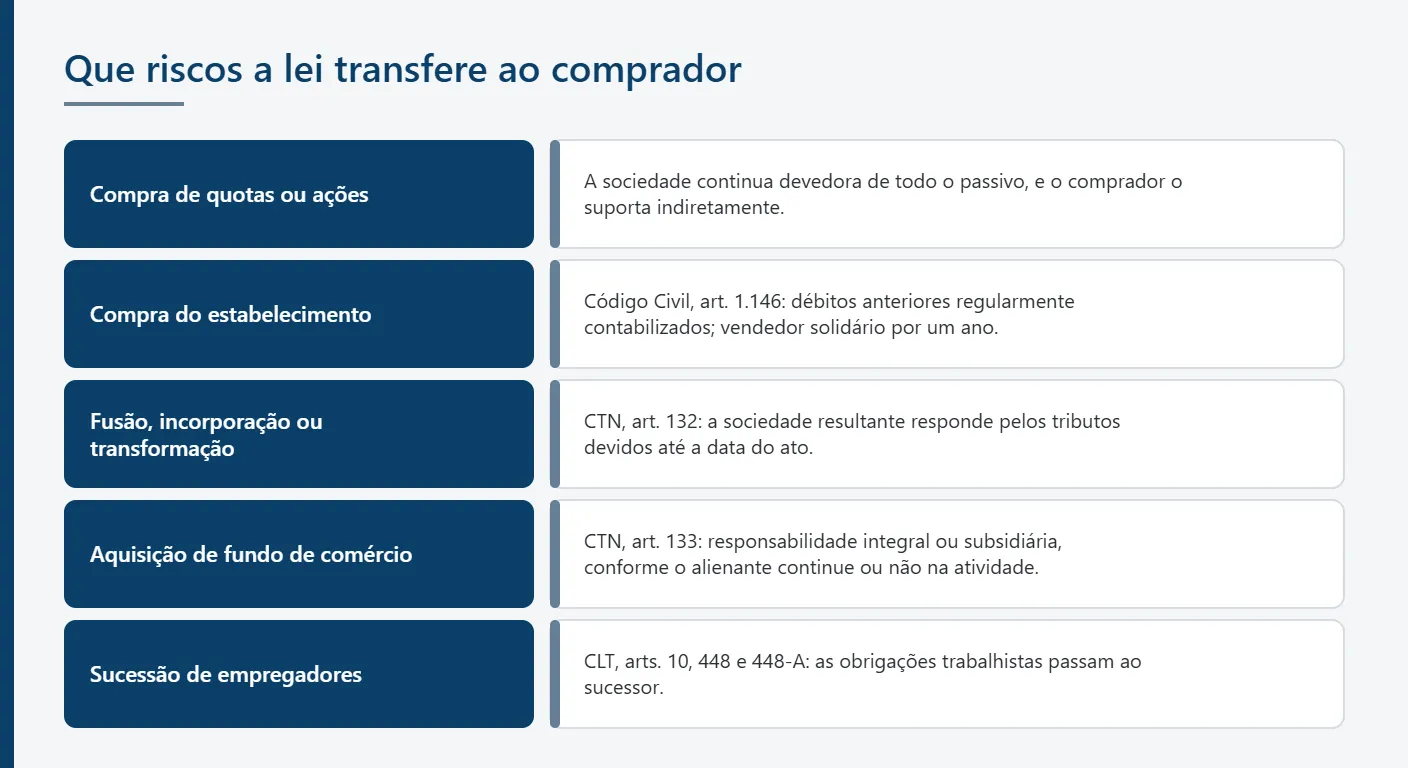
A lei transfere ao comprador riscos diferentes conforme ele adquira participação societária ou o próprio estabelecimento.
| Forma da operação | Norma | Efeito para o comprador |
|---|---|---|
| Compra de quotas ou ações | Personalidade jurídica preservada | A sociedade continua devedora de todo o passivo; o comprador o suporta indiretamente |
| Compra do estabelecimento | Código Civil, art. 1.146 | Responde pelos débitos anteriores regularmente contabilizados; o vendedor responde solidariamente por um ano |
| Fusão, incorporação ou transformação | CTN, art. 132 | A sociedade resultante responde pelos tributos devidos até a data do ato |
| Aquisição de fundo de comércio | CTN, art. 133 | Responde integral ou subsidiariamente pelos tributos, conforme o alienante continue ou não na atividade |
| Sucessão de empregadores | CLT, arts. 10, 448 e 448-A | Obrigações trabalhistas passam ao sucessor |
Compra de quotas ou compra do estabelecimento
Na compra de quotas, a sociedade permanece a mesma e carrega todo o passivo. Na compra do estabelecimento, o art. 1.146 do Código Civil faz o adquirente responder pelos débitos anteriores regularmente contabilizados, com o devedor primitivo solidário por um ano. O art. 1.003 acrescenta que o cedente de quotas responde solidariamente por dois anos depois de averbada a alteração.
Sucessão tributária nos arts. 132 e 133 do CTN
O art. 132 do Código Tributário Nacional atribui à sociedade resultante de fusão, transformação ou incorporação os tributos devidos até a data do ato. O art. 133 alcança quem adquire fundo de comércio ou estabelecimento e continua a exploração: responde integralmente se o alienante cessar a atividade e subsidiariamente se ele prosseguir ou iniciar nova atividade em seis meses.
Sucessão trabalhista e atos lesivos à administração pública
O art. 448-A da CLT, incluído pela Lei nº 13.467/2017, atribui ao sucessor as obrigações trabalhistas, inclusive as anteriores. No campo da integridade, o art. 4º da Lei nº 12.846/2013 mantém a responsabilidade em fusão e incorporação, restrita à multa e à reparação do dano até o limite do patrimônio transferido.
Como os achados da due diligence em M&A entram no contrato?
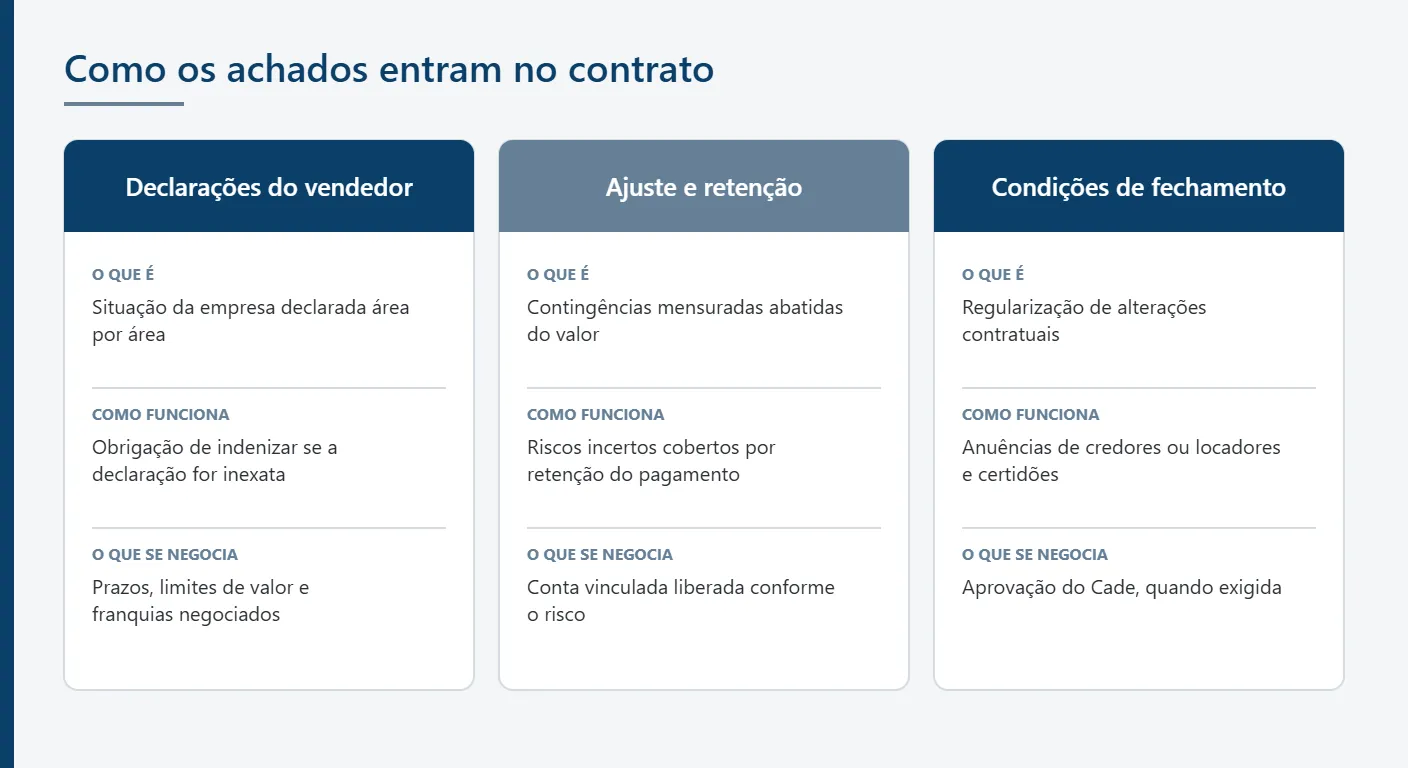
Os achados da due diligence em M&A entram no contrato por três vias: declarações do vendedor, mecanismos de ajuste e retenção do valor e condições para o fechamento.
Declarações do vendedor e obrigação de indenizar
O vendedor declara a situação da empresa em cada área, e o contrato prevê a obrigação de indenizar quando uma declaração se mostrar inexata. Prazos, limites de valor e franquias dessa obrigação são negociados, e a redação dessas cláusulas é trabalho típico do advogado de contratos.
Ajuste de valor, retenção e conta vinculada
Contingências mensuradas podem ser abatidas do valor; as incertas costumam ser cobertas por retenção de parte do pagamento ou por depósito em conta vinculada, liberado conforme o risco prescreve ou se materializa.
Condições para o fechamento
Alguns achados não admitem abatimento e precisam ser resolvidos antes da transferência: regularização de alterações contratuais, obtenção de anuências de credores ou locadores, certidões e, quando exigida, a aprovação do Cade.
Quando a operação precisa ser notificada ao Cade?
A operação precisa ser notificada ao Cade quando os grupos envolvidos atingem os critérios cumulativos de faturamento do art. 88 da Lei nº 12.529/2011.
Critérios de faturamento do art. 88
Pela Lei nº 12.529/2011, com valores atualizados pela Portaria Interministerial nº 994/2012, a notificação é obrigatória quando um grupo registrou faturamento bruto no Brasil igual ou superior a R$ 750 milhões no ano anterior e outro grupo, igual ou superior a R$ 75 milhões, conforme as perguntas frequentes do Cade. Em 2025, o Cade recebeu 873 operações notificadas, que somaram R$ 1,28 trilhão, e aprovou 818 sem restrições.
Controle prévio e gun jumping
O controle é prévio: pelo § 3º do art. 88, a operação não pode ser consumada antes da decisão, sob pena de nulidade e multa de R$ 60 mil a R$ 60 milhões. A prática de consumar antes da aprovação é chamada de gun jumping. Entre empresas de médio porte o critério raramente é atingido, mas o grupo econômico de cada parte precisa ser analisado.
Como a due diligence se aplica a empresas de Curitiba e do Paraná?
Para empresas de Curitiba e do Paraná, a due diligence acrescenta a conferência do registro estadual e dos passivos estaduais e municipais. A KPMG contou 1.581 operações de fusões e aquisições no Brasil em 2025.
Registro na Junta Comercial do Paraná
Os atos societários de sociedades sediadas no estado são arquivados na Junta Comercial do Paraná, onde se confere o histórico de alterações e o quadro societário. Curitiba, que reunia 1.773.718 habitantes no Censo 2022 e PIB per capita de R$ 67.691,30 em 2023, concentra parte relevante dessas sociedades.
Passivos estaduais e municipais
Débitos de ICMS com a Receita Estadual do Paraná e de ISS com o município da sede exigem certidões próprias e conferência dos parcelamentos estaduais e municipais.
Perguntas frequentes sobre due diligence em M&A
Como se faz uma due diligence?
Uma due diligence é feita em quatro movimentos sucessivos. Primeiro, as partes assinam um acordo de confidencialidade e definem, em geral numa carta de intenções, o formato pretendido da operação e o escopo do exame. Em seguida, o comprador envia uma lista de solicitações organizada por área, e a empresa-alvo disponibiliza os documentos em um data room, ambiente virtual com acesso controlado e registro de cada consulta. Na terceira fase, os assessores leem os documentos, formulam perguntas por escrito, entrevistam gestores e classificam cada achado pela probabilidade de se materializar e pelo valor estimado. Por fim, um relatório consolida os riscos e indica quais impedem o negócio, quais alteram o valor e quais exigem cláusula específica no contrato definitivo. A duração depende da organização da documentação e do número de áreas examinadas. O exame se integra à atuação em direito societário, porque o resultado orienta a redação do contrato de compra e venda de quotas ou ações.
O que é due diligence jurídica?
Due diligence jurídica é a parte do exame que verifica a situação legal da empresa-alvo: titularidade e ônus sobre quotas ou ações, regularidade dos atos societários, poderes dos administradores, contratos relevantes, litígios em curso, licenças, propriedade intelectual e tratamento de dados pessoais. Ela se distingue da due diligence contábil e financeira, que olha para números, demonstrações e projeções. Na prática, a due diligence jurídica responde a perguntas como estas: quem pode vender, o que exatamente está sendo vendido, quais contratos podem ser rescindidos com a troca de controle e quais obrigações acompanham a empresa depois do fechamento. O resultado é um relatório de achados classificados por risco, que serve de base para as declarações do vendedor, para os mecanismos de retenção de valor e para as condições de fechamento. Em operações de médio porte, ela costuma concentrar as pendências documentais, como alterações contratuais não registradas. O tema integra a atuação em direito empresarial, que abrange contratos e compliance.
Quais são os modelos de due diligence?
Os modelos de due diligence se diferenciam pela área examinada e pela finalidade. Pela área, os mais comuns são estes:
- jurídica e societária, sobre titularidade, atos societários, contratos e litígios;
- tributária e contábil, sobre apurações, débitos, créditos e demonstrações;
- trabalhista e previdenciária, sobre vínculos, jornada, adicionais e ações;
- regulatória, ambiental e de dados, sobre licenças, autorizações e adequação à LGPD.
Pela finalidade, há a due diligence do comprador, conduzida por quem pretende adquirir, e a due diligence do vendedor, preparada pela própria empresa-alvo antes de iniciar a negociação, para conhecer de antemão os pontos que o comprador vai encontrar. Há ainda o exame confirmatório, mais curto e de escopo delimitado, feito quando as partes já negociaram os termos principais e precisam apenas validar informações específicas. Em empresas com débitos fiscais relevantes, o exame tributário costuma ser o mais extenso e se apoia na atuação em direito tributário.
Qual a diferença entre due diligence e compliance?
A diferença está no momento e na finalidade. Compliance é a função permanente de uma empresa para assegurar que suas atividades sigam leis, regulamentos e políticas internas, por meio de código de conduta, canais de denúncia, treinamentos e controles. Due diligence é uma investigação pontual, feita em um momento específico, sobre uma empresa ou um parceiro, para tomar uma decisão: comprar, investir, contratar ou não. As duas se encontram em dois pontos. O primeiro é a due diligence de compliance, que verifica se a empresa-alvo tem programa de integridade e se há indícios de atos lesivos à administração pública, relevantes porque o art. 4º da Lei nº 12.846/2013 mantém a responsabilidade da pessoa jurídica em fusão e incorporação, limitada à multa e à reparação do dano até o patrimônio transferido. O segundo é o uso da due diligence dentro do próprio programa de compliance, para avaliar fornecedores e terceiros antes da contratação. No campo trabalhista, o tema é tratado no artigo sobre compliance trabalhista.
O que é due diligence completa?
Due diligence completa é aquela que cobre todas as áreas relevantes da empresa-alvo, e não apenas uma: jurídica e societária, tributária e contábil, trabalhista e previdenciária, regulatória, ambiental e de proteção de dados. Ela se opõe à due diligence limitada, ou de escopo restrito, em que as partes escolhem examinar apenas os pontos considerados mais sensíveis, como o passivo fiscal ou os contratos com clientes. A due diligence completa é usada quando o comprador vai assumir o controle da sociedade e, com ele, todo o passivo que ela carrega, situação típica da compra de quotas ou ações. O escopo restrito aparece mais em investimentos minoritários. A escolha entre um modelo e outro altera o prazo do exame e a extensão das declarações que o vendedor precisa prestar no contrato, porque aquilo que não foi examinado tende a ser coberto por declarações e obrigações de indenizar mais amplas. Em empresas com grande número de empregados, a área trabalhista costuma exigir mais tempo e dialoga com a atuação em direito trabalhista.
Qual empresa faz due diligence?
A due diligence é conduzida por uma equipe multidisciplinar, e não por um único profissional ou uma única empresa. A parte jurídica, que abrange atos societários, contratos, litígios, sucessão tributária e trabalhista e responsabilidade por atos lesivos, é privativa da advocacia quando envolve análise e parecer jurídico, nos termos do Estatuto da Advocacia. A parte contábil e financeira costuma ficar com contadores e auditores independentes, que examinam demonstrações, provisões, projeções e a qualidade dos resultados. Em operações de médio porte, é comum que o comprador contrate assessores jurídicos e contábeis separados. O ponto central não é o nome de quem conduz, e sim a definição prévia do escopo, a coordenação entre as áreas e a forma como o relatório será usado na negociação do contrato. A escolha dos assessores deve considerar o domínio da legislação aplicável ao setor da empresa-alvo e a experiência em operações societárias, tema tratado na página de direito societário.
Como preparar a empresa para uma due diligence
A preparação começa pela organização do histórico societário, das certidões fiscais e dos registros trabalhistas, segue pela identificação prévia das contingências e termina na decisão sobre o formato da operação, que define quais riscos a lei transfere a quem compra. O escritório atua em direito societário e empresarial em Curitiba e no Paraná desde 2009, com equipe identificada no site. Para avaliar como esses pontos se aplicam à estrutura da empresa, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
