Recuperação extrajudicial é o acordo negociado diretamente com os credores e levado à homologação judicial, com alcance limitado às espécies de crédito que o plano abrange.
A recuperação extrajudicial é a via prevista na Lei nº 11.101/2005 para a empresa que ainda consegue negociar com os próprios credores e quer dar força de título judicial ao que combinou. Ela não substitui a recuperação judicial nem serve para todo tipo de endividamento: funciona quando o passivo problemático está concentrado em poucas espécies de crédito e quando há disposição real de negociação do outro lado da mesa. A escolha entre as duas vias é técnica e começa pelo desenho do perímetro do passivo, não pela comparação de custo processual. Este artigo percorre requisitos, créditos abrangidos, quórum, rito de homologação e os limites que decidem a questão.
O que é recuperação extrajudicial?
Recuperação extrajudicial é o procedimento pelo qual o devedor negocia com seus credores um plano de reestruturação de dívidas e pede ao juiz que o homologue. O art. 161 da Lei nº 11.101/2005 abre esse caminho ao devedor que preencha os requisitos do art. 48 da mesma lei.
A diferença central está no grau de intervenção judicial: não há administrador judicial, assembleia de credores nem verificação de créditos pelo juízo. Pela Lei nº 14.112/2020, o plano pode alcançar credores que não assinaram, desde que atingido o quórum do art. 163. Homologado, ele produz efeitos e a sentença vale como título executivo judicial, pelo art. 161, § 6º.
Quando a recuperação extrajudicial é o caminho para a empresa?
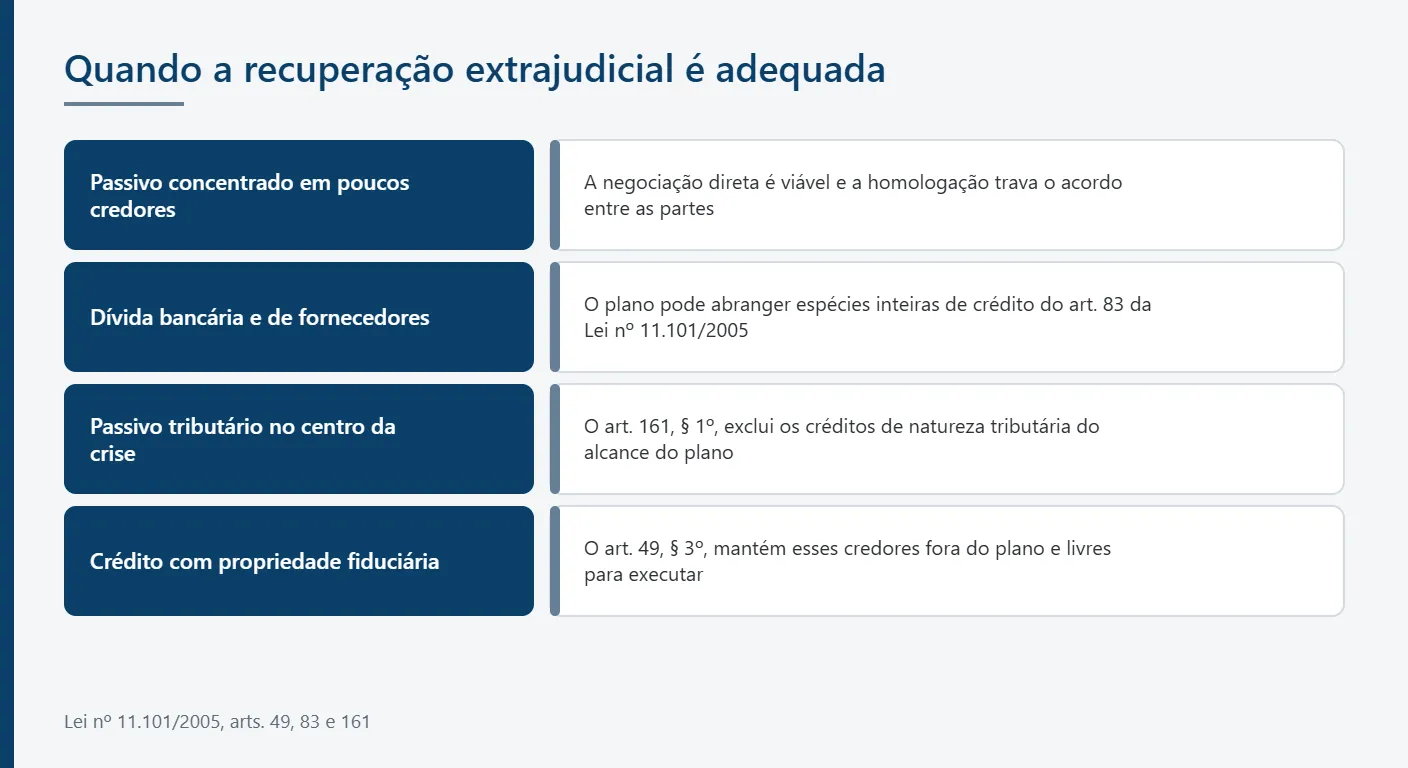
A via extrajudicial é adequada quando o passivo crítico está concentrado em poucas espécies de crédito e esses credores têm interesse econômico no acordo. Ela perde utilidade quando a dívida se espalha por naturezas diferentes ou quando a parte relevante dela fica fora do plano.
Crise de liquidez concentrada em poucos credores
Empresas com descasamento de caixa, e não insolvência estrutural, costumam ter um núcleo pequeno de credores decisivos. Quando cinco ou seis instituições respondem pela maior parte do passivo, a negociação direta é viável e a homologação trava o acordo. O art. 161, § 5º, reforça esse efeito ao proibir a desistência da adesão depois da distribuição do pedido, salvo anuência dos demais signatários.
Passivo bancário e de fornecedores como núcleo da dívida
O art. 163, § 1º, permite que o plano abranja a totalidade de uma ou mais espécies de crédito do art. 83, ou grupo de credores de mesma natureza sujeito a condições semelhantes de pagamento. Dívida bancária com garantia real, dívida quirografária de fornecedores e crédito com privilégio especial podem ser tratados isoladamente, o que torna o instrumento útil para reperfilar uma única frente do endividamento.
Situações em que a via extrajudicial não resolve
Quando o passivo tributário é o problema central, a recuperação extrajudicial não alcança a dívida, porque o art. 161, § 1º, exclui os créditos de natureza tributária. A carga tributária bruta do Governo Geral ficou em 32,40% do PIB em 2025, segundo o Tesouro Nacional. A negociação com o Fisco segue por outros instrumentos, tratados na frente de direito tributário.
Quais são os requisitos da recuperação extrajudicial?
Os requisitos são os mesmos da recuperação judicial, por remissão do art. 161 ao art. 48 da Lei nº 11.101/2005, somados aos documentos do art. 163, § 6º, e às restrições do § 3º.
Requisitos do devedor previstos na Lei nº 11.101/2005
O art. 48 exige que o devedor exerça regularmente suas atividades há mais de dois anos e, cumulativamente, não seja falido (ou tenha extintas por sentença as responsabilidades da falência), não tenha obtido recuperação judicial há menos de cinco anos e não tenha sido condenado, nem ter administrador ou sócio controlador condenado, por crime previsto na lei.
Documentos e demonstrações contábeis a reunir
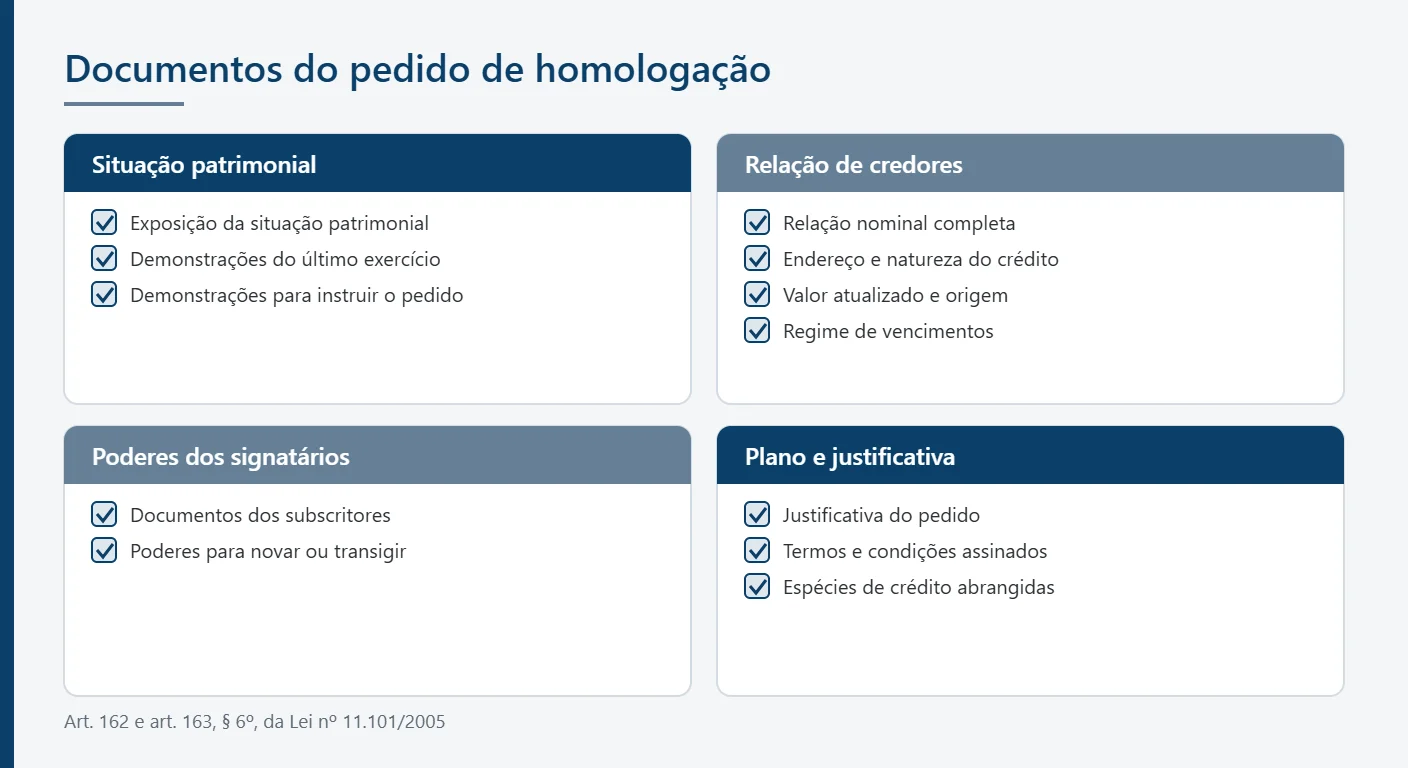
O art. 163, § 6º, lista o que instrui o pedido de homologação do plano que obriga todos os credores da espécie:
- exposição da situação patrimonial do devedor;
- demonstrações contábeis do último exercício social e as levantadas para instruir o pedido, na forma do art. 51, II;
- documentos que comprovem os poderes dos subscritores para novar ou transigir;
- relação nominal completa dos credores, com endereço, natureza, classificação, valor atualizado, origem e regime de vencimentos.
A experiência do escritório em recuperação de empresas indica que essa relação costuma ser o gargalo, porque exige conciliação contábil fechada por credor e por vencimento.
Restrições legais à apresentação do pedido
O art. 161, § 3º, impede a homologação se estiver pendente pedido de recuperação judicial ou se o devedor tiver obtido recuperação judicial ou a homologação de outro plano extrajudicial há menos de dois anos. O § 2º veda, no conteúdo, o pagamento antecipado de dívidas e o tratamento desfavorável aos credores não sujeitos ao plano.
Quais créditos entram e quais ficam fora do plano?
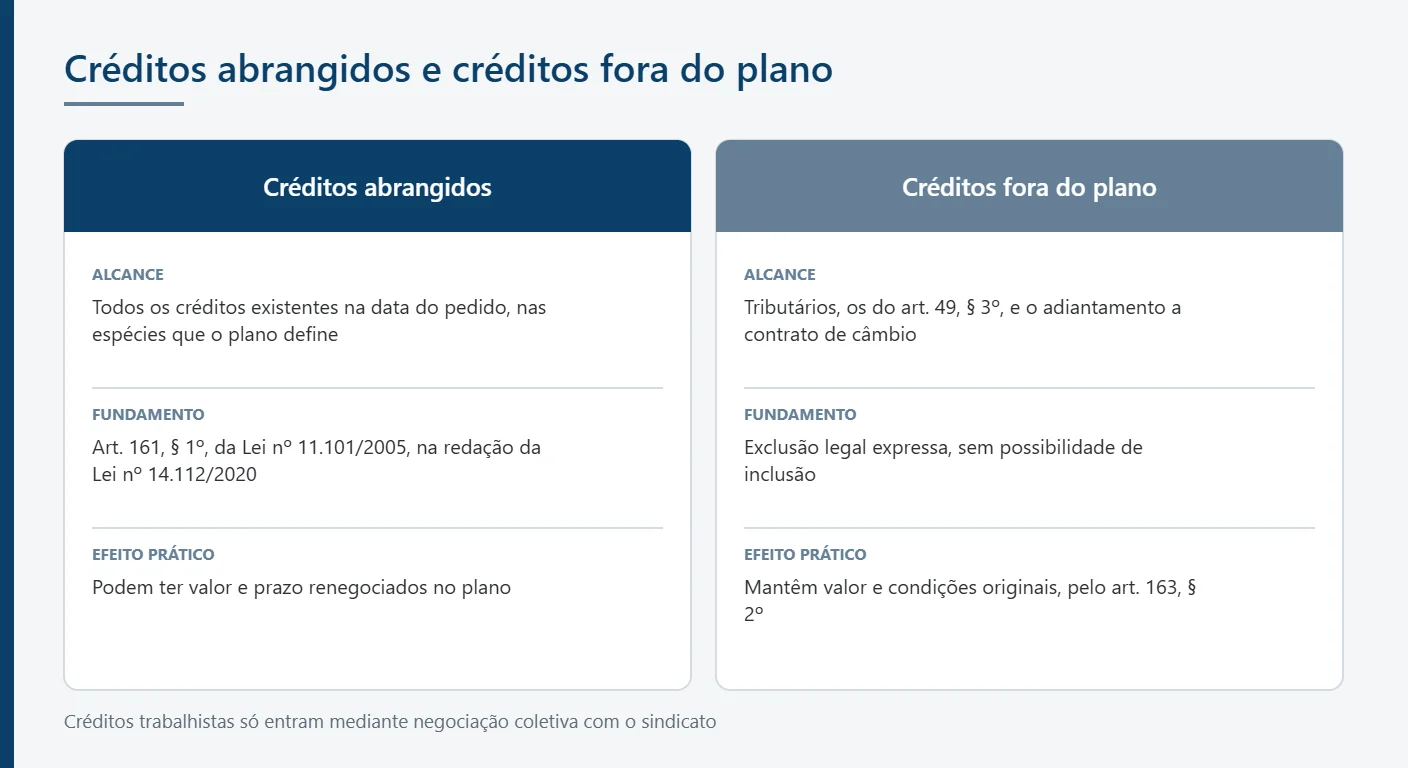
Estão sujeitos à recuperação extrajudicial todos os créditos existentes na data do pedido, com as exceções do art. 161, § 1º, na redação da Lei nº 14.112/2020. O desenho dessas exceções define se a via é suficiente para o caso.
| Crédito | Situação na recuperação extrajudicial |
|---|---|
| Crédito bancário quirografário e com garantia real | Pode ser abrangido pelo plano, por espécie do art. 83 |
| Crédito de fornecedores | Pode ser abrangido pelo plano |
| Crédito tributário | Fora do alcance do plano, por exclusão legal expressa |
| Propriedade fiduciária, arrendamento mercantil e reserva de domínio (art. 49, § 3º) | Fora do alcance do plano |
| Adiantamento a contrato de câmbio (art. 86, II) | Fora do alcance do plano |
| Crédito trabalhista e por acidente do trabalho | Sujeição condicionada a negociação coletiva com o sindicato |
Créditos tributários e garantia fiduciária
A exclusão do crédito tributário e das posições do art. 49, § 3º, retira do plano as dívidas que mais travam o caixa de uma indústria ou de um atacadista. Cédulas de crédito bancário com alienação fiduciária de recebíveis seguem fora do perímetro e continuam executáveis. Medir esse bloco no início separa o plano exequível do que deixa o problema intacto.
Créditos trabalhistas e negociação coletiva
A sujeição dos créditos trabalhistas e dos decorrentes de acidente do trabalho exige negociação coletiva com o sindicato da categoria. Isso transforma a inclusão dessa espécie em projeto paralelo, conectado à gestão de passivo trabalhista. Sem instrumento coletivo, a dívida trabalhista fica fora do plano.
Como definir as espécies de crédito abrangidas
A definição do perímetro é a decisão mais relevante do procedimento. O art. 163, § 2º, determina que os créditos não incluídos não entram no cálculo do percentual de adesão e não podem ter valor ou condições originais alteradas. Incluir uma espécie inteira amplia o alcance e eleva o quórum; restringir o perímetro facilita a adesão e reduz o efeito da reestruturação.
Qual é o quórum de aprovação na recuperação extrajudicial?
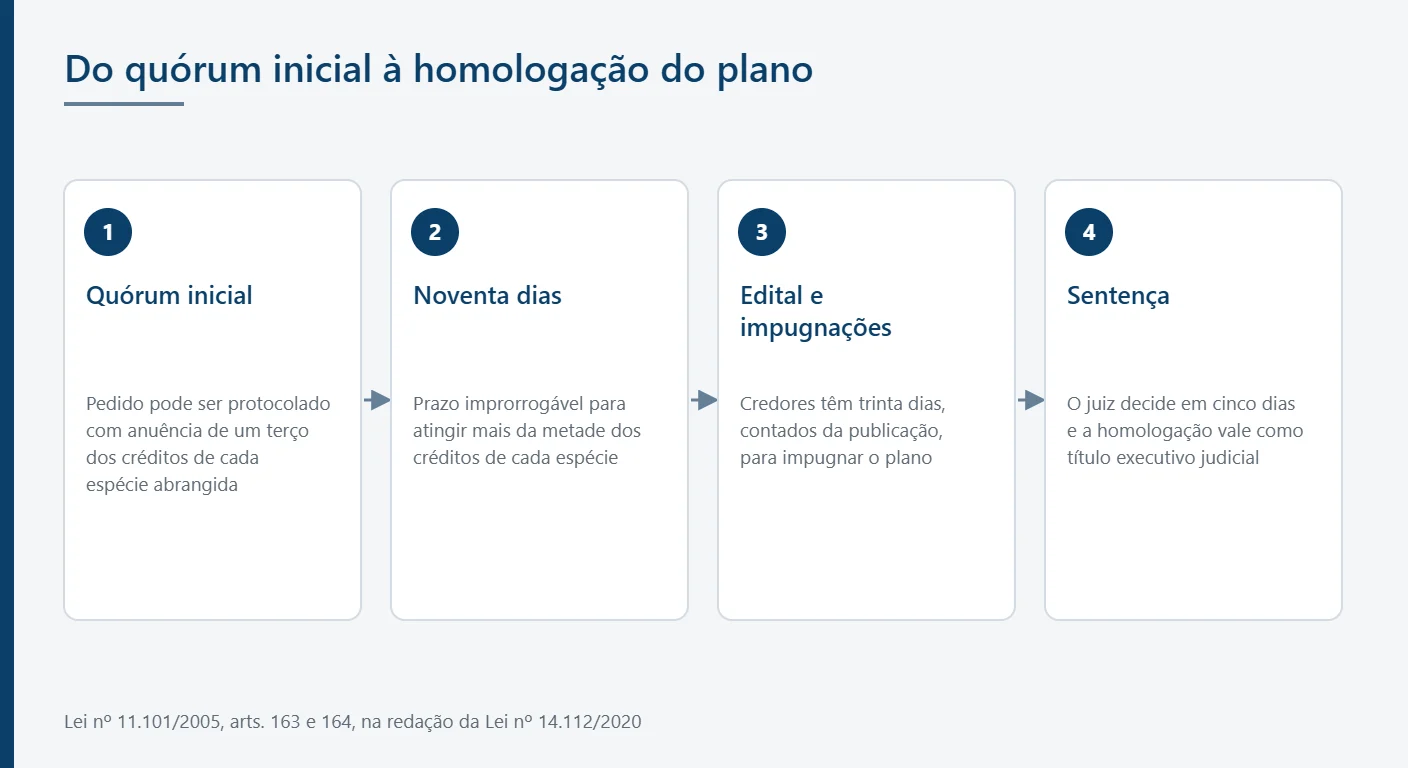
A lei prevê dois caminhos: a homologação de plano assinado por todos os credores atingidos, do art. 162, e a do plano que obriga todos os credores das espécies abrangidas, do art. 163.
Homologação com a adesão de todos os credores atingidos
No modelo do art. 162, o devedor requer a homologação juntando a justificativa e o documento com os termos e as condições do plano, assinado pelos credores que aderiram. Não há imposição a quem não assinou: o plano vale entre as partes e a homologação lhe dá a força da sentença. É o formato de quem negocia com poucos credores.
Homologação que obriga todos os credores da espécie
O art. 163, na redação da Lei nº 14.112/2020, permite homologar plano que obriga todos os credores por ele abrangidos, desde que assinado por credores que representem mais da metade dos créditos de cada espécie abrangida. O percentual anterior era de três quintos. O plano homologado obriga todos os credores dessas espécies quanto aos créditos constituídos até a data do pedido.
O quórum inicial de um terço para protocolar o pedido
O art. 163, § 7º, permite protocolar o pedido com anuência de credores que representem ao menos um terço dos créditos de cada espécie abrangida, com o compromisso de atingir o quórum do caput em prazo improrrogável de noventa dias contados do pedido. O mesmo parágrafo faculta a conversão do procedimento em recuperação judicial.
Como funciona a homologação do plano na Justiça?
Recebido o pedido, o juiz manda publicar edital eletrônico convocando os credores a impugnar o plano, conforme o art. 164 na redação da Lei nº 14.112/2020. O rito é curto e as matérias de defesa são delimitadas por lei.
Edital, impugnações e decisão de homologação
No prazo do edital, o devedor comprova o envio de carta a todos os credores sujeitos ao plano. Eles têm trinta dias, contados da publicação, para impugnar, juntando prova do crédito, e só podem alegar três matérias: falta do percentual mínimo do art. 163, prática de atos do art. 94, III, ou do art. 130, e descumprimento de outra exigência legal. Depois, o devedor se manifesta em cinco dias e o juiz decide em cinco dias.
Efeitos da suspensão das execuções durante o processo
O art. 161, § 4º, afirma que o pedido de homologação não acarreta, por si, suspensão de direitos, ações ou execuções dos credores não sujeitos ao plano, nem impede que eles requeiram a falência. O art. 163, § 8º, acrescentado pela Lei nº 14.112/2020, estende a suspensão do art. 6º ao procedimento desde o pedido, mas só quanto às espécies abrangidas e com ratificação do juiz.
Onde o pedido é apresentado em Curitiba e no Paraná
O pedido é distribuído no juízo do local do principal estabelecimento do devedor, e a estrutura de varas do Tribunal de Justiça do Paraná concentra em Curitiba parte expressiva das demandas empresariais do estado. A capital reunia 1.773.718 habitantes no Censo 2022, com PIB per capita de R$ 67.691,30 em 2023, segundo o IBGE.
Qual a diferença entre recuperação judicial e extrajudicial?
A recuperação judicial alcança os créditos existentes na data do pedido, com as exclusões do art. 49, e corre sob administrador judicial e assembleia de credores. A extrajudicial alcança só as espécies que o plano abrange e dispensa esses órgãos.
| Critério | Recuperação judicial | Recuperação extrajudicial |
|---|---|---|
| Alcance | Créditos existentes na data do pedido, com as exclusões legais | Apenas as espécies de crédito abrangidas pelo plano |
| Órgãos do processo | Administrador judicial, comitê e assembleia de credores | Sem administrador judicial e sem assembleia |
| Formação da vontade | Votação em assembleia, por classe | Assinatura do plano, por espécie de crédito |
| Suspensão de execuções | Aplicável nos termos do art. 6º | Restrita às espécies abrangidas, com ratificação judicial |
| Encerramento | Sentença após o período de fiscalização legal | Sentença de homologação, com efeitos imediatos |
Abrangência dos créditos e papel do administrador judicial
A ausência de administrador judicial reduz custo e exposição, mas retira da empresa um interlocutor que, na recuperação judicial, organiza a verificação de créditos. Na via extrajudicial, a credibilidade dos números vem da contabilidade e da documentação societária da própria empresa.
Critérios técnicos para escolher entre as duas vias
Três perguntas orientam a escolha: a participação dos créditos excluídos no passivo total, a probabilidade de adesão de mais da metade de cada espécie e a urgência da suspensão de execuções. Os arts. 20-A a 20-D admitem conciliação e mediação antecedentes, com o rito da Lei nº 13.140/2015, antes da decisão.
Quais são as desvantagens e os limites da recuperação extrajudicial?
O instrumento não alcança todo o passivo, não produz suspensão ampla de execuções e depende de adesão que a empresa não controla. Esses limites explicam a parcela pequena que a via ocupa entre os procedimentos de reestruturação.
Credores que não aderem e seguem com a cobrança
Credores de espécies não abrangidas mantêm intactos valor e condições originais de pagamento, pelo art. 163, § 2º, e podem continuar executando. Em 2025, a Serasa Experian registrou 977 processos de recuperação judicial requeridos no Brasil, envolvendo 2.466 empresas.
Efeitos sobre contratos, garantias e crédito bancário
A homologação é pública e costuma acionar cláusulas de vencimento antecipado em contratos financeiros e de fornecimento, o que recomenda revisá-las na frente de direito empresarial antes do pedido. O art. 165 admite efeitos anteriores à homologação só quanto ao valor ou à forma de pagamento dos signatários; rejeitado o plano, eles voltam a exigir os créditos nas condições originais, deduzidos os valores pagos.
Perguntas frequentes sobre recuperação extrajudicial
Como funciona o processo de recuperação extrajudicial?
O procedimento tem duas fases. A primeira é privada: o devedor que preenche os requisitos do art. 48 da Lei nº 11.101/2005 monta um plano, define as espécies de crédito abrangidas e colhe as assinaturas dos credores. A segunda é judicial e começa com o pedido de homologação, instruído com a justificativa, o documento com os termos e as condições do plano e, no modelo do art. 163, com os documentos do § 6º. Recebido o pedido, o juiz ordena a publicação de edital eletrônico convocando os credores para impugnação. Eles têm trinta dias para impugnar, contados da publicação, e só podem alegar as três matérias do art. 164, § 3º. Havendo impugnação, o devedor se manifesta em cinco dias e o juiz decide em cinco dias. A sentença de homologação constitui título executivo judicial e dela cabe apelação sem efeito suspensivo. Se o plano não for homologado, o art. 164, § 8º, permite apresentar novo pedido, cumpridas as formalidades.
A homologação judicial do plano de recuperação extrajudicial é obrigatória?
Depende do efeito que a empresa quer obter. O art. 167 da Lei nº 11.101/2005 deixa claro que o capítulo da recuperação extrajudicial não impede outras modalidades de acordo privado entre devedor e credores, de modo que um acordo puramente contratual continua possível e não precisa passar pelo juízo. A homologação, porém, produz três efeitos que o acordo privado não alcança: dá ao plano a força de título executivo judicial, nos termos do art. 161, § 6º; impede a desistência unilateral da adesão depois da distribuição do pedido, pelo art. 161, § 5º; e, no modelo do art. 163, estende o plano aos credores da mesma espécie que não assinaram. Para quem negocia com um grupo pequeno e homogêneo, o acordo privado pode bastar. Para quem precisa vincular a minoria de uma espécie, a homologação é indispensável, e o plano produz efeitos somente após ela, conforme o art. 165 da mesma lei.
Quais créditos não entram na recuperação extrajudicial?
Ficam fora do plano os créditos de natureza tributária, os previstos no art. 49, § 3º, e os do art. 86, II, da Lei nº 11.101/2005, segundo a redação do art. 161, § 1º, dada pela Lei nº 14.112/2020. O art. 49, § 3º, alcança o credor titular da posição de proprietário fiduciário de bens móveis ou imóveis, de arrendador mercantil, de proprietário ou promitente vendedor de imóvel com cláusula de irrevogabilidade e de proprietário em contrato de venda com reserva de domínio. O art. 86, II, trata do adiantamento a contrato de câmbio para exportação, operação comum em empresas exportadoras. Os créditos trabalhistas e os decorrentes de acidente do trabalho não estão excluídos, mas sua sujeição ao plano exige negociação coletiva com o sindicato da respectiva categoria profissional. Na montagem do perímetro, essas exclusões precisam ser quantificadas antes de qualquer proposta, porque o art. 163, § 2º, impede que os créditos não incluídos tenham valor ou condições originais alterados.
Qual é o quórum de aprovação para a recuperação extrajudicial?
Há dois quóruns distintos. Para a homologação do plano que obriga todos os credores das espécies abrangidas, o art. 163 da Lei nº 11.101/2005, na redação da Lei nº 14.112/2020, exige assinatura de credores que representem mais da metade dos créditos de cada espécie abrangida pelo plano. Antes da reforma, o percentual era de mais de três quintos dos créditos de cada espécie. Existe ainda um quórum de entrada: o art. 163, § 7º, permite protocolar o pedido com a anuência de credores que representem pelo menos um terço de todos os créditos de cada espécie, desde que o devedor se comprometa a atingir o quórum do caput em prazo improrrogável de noventa dias contados do pedido. No cálculo do percentual não entram os créditos que ficaram fora do plano. Quando o plano é assinado por todos os credores atingidos, aplica-se o art. 162 e não há percentual a apurar.
Quais são as desvantagens da recuperação extrajudicial?
A principal limitação é de alcance: o plano atinge apenas as espécies de crédito que abrange, e os créditos tributários e os do art. 49, § 3º, da Lei nº 11.101/2005 ficam fora por determinação legal. A segunda é a proteção processual restrita. O art. 161, § 4º, afirma que o pedido de homologação não suspende, por si, direitos, ações ou execuções dos credores não sujeitos ao plano, nem impede o pedido de falência por eles; a suspensão do art. 163, § 8º, alcança só as espécies abrangidas e depende de ratificação judicial pelo juízo. A terceira é a dependência de adesão que a empresa não controla, agravada pelo prazo improrrogável de noventa dias do art. 163, § 7º. Soma-se a isso a repercussão contratual: a homologação é pública e costuma acionar cláusulas de vencimento antecipado em contratos financeiros, o que exige revisão prévia dos instrumentos assinados pela empresa com bancos e fornecedores.
O que avaliar antes de propor o plano aos credores
A decisão começa pela quantificação do passivo por espécie de crédito e pela medição realista da adesão possível em cada uma delas, com a documentação societária e contábil organizada antes de qualquer proposta. Definido o perímetro, a escolha entre o art. 162 e o art. 163 passa a ser questão técnica. O escritório atua em reorganização societária e em recuperação de empresas em Curitiba e no Paraná desde 2009, com equipe identificada no site. Para avaliar a aplicação desse entendimento à realidade da empresa, o contato pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
