Simples Nacional é o regime tributário unificado criado pela Lei Complementar nº 123/2006 para microempresas e empresas de pequeno porte, que reúne tributos federais, estaduais e municipais em um único recolhimento mensal, o DAS.
O funcionamento parte de quatro elementos encadeados. O primeiro é a atividade econômica, identificada pelo CNAE, que define em qual dos cinco anexos a receita será tributada. O segundo é a receita bruta acumulada nos últimos doze meses, chamada de RBT12, que posiciona a empresa em uma das seis faixas de cada anexo. O terceiro é a alíquota efetiva, obtida pela fórmula que combina a alíquota nominal da faixa com uma parcela a deduzir. O quarto é a repartição interna, que distribui o valor pago entre os tributos abrangidos.
Na prática, isso significa que a empresa não paga o percentual que aparece na tabela. Paga um percentual menor, calculado mês a mês, que sobe conforme o faturamento acumulado cresce.
Quais tributos estão unificados na guia do DAS?
O DAS reúne até oito tributos: IRPJ, CSLL, PIS/Pasep, Cofins, IPI, ICMS, ISS e a contribuição previdenciária patronal (CPP). Nem todos incidem sobre todas as empresas: o IPI só alcança a indústria, o ICMS o comércio e a indústria, e o ISS os serviços.
A exceção do Anexo IV
O Anexo IV, que abrange construção civil, advocacia, vigilância e limpeza, tem uma particularidade que costuma passar despercebida na hora de comparar regimes: a CPP não está incluída no DAS. A empresa recolhe a contribuição patronal separadamente, sobre a folha de pagamento, o que altera de forma relevante o custo total do enquadramento.
Vencimento e obrigações do mês
O DAS vence no dia 20 do mês seguinte ao da apuração e é antecipado para o último dia útil anterior quando a data cai em fim de semana ou feriado. A apuração é feita no PGDAS-D, sistema disponível no Portal do Simples Nacional, em que a empresa informa as receitas do período e segrega os valores por atividade.
Qual o limite de faturamento do Simples Nacional em 2026?
O limite de receita bruta anual para permanecer no Simples Nacional em 2026 é de R$ 4,8 milhões, conforme a Lei Complementar nº 123/2006. Abaixo desse teto, a lei separa dois portes: microempresa (ME) até R$ 360 mil por ano e empresa de pequeno porte (EPP) de R$ 360 mil a R$ 4,8 milhões.
O sublimite de R$ 3,6 milhões
Existe um segundo teto, menos conhecido e mais sensível. Empresas que ultrapassam R$ 3,6 milhões de receita bruta acumulada permanecem no Simples para os tributos federais, mas passam a recolher ICMS e ISS fora do DAS, pelas regras ordinárias do estado e do município. O efeito é operacional, não apenas financeiro: muda a apuração, muda a obrigação acessória e muda a rotina fiscal da empresa no meio do exercício.
O teto do MEI e o que acontece no excesso
Em julho de 2026, o limite do microempreendedor individual continua em R$ 81 mil por ano. O Projeto de Lei Complementar nº 186/2026, enviado ao Congresso pelo Poder Executivo em junho de 2026, propõe elevar esse teto para R$ 110 mil em 2027 e R$ 140 mil em 2028, mas a proposta ainda depende de aprovação nas duas casas e de sanção. Enquanto isso não ocorre, o teto vigente é o de R$ 81 mil. Dados do Departamento Nacional de Registro Empresarial e Integração citados pela Câmara dos Deputados em 2026 apontam 101.216 microempreendedores individuais desenquadrados entre 2025 e 2026 por ultrapassarem esse valor. Outra proposta, o PLP nº 108/2021, já aprovado pelo Senado com teto de R$ 130 mil, tramita em comissão especial instalada na Câmara em abril de 2026.
A regra do excesso segue uma lógica de proporção. Quem estoura o limite em até 20% permanece no regime até 31 de dezembro e é excluído a partir de 1º de janeiro do ano seguinte. Quem estoura em mais de 20% tem a exclusão retroativa, com recálculo dos tributos pelas regras do regime comum.
Quem não pode optar pelo Simples Nacional?
Não podem optar pelo Simples Nacional as empresas que ultrapassam o limite de receita bruta, as que exercem atividades vedadas pela Lei Complementar nº 123/2006 e as que apresentam impedimentos societários ou fiscais previstos no artigo 17 da mesma lei.
Vedações societárias
O quadro societário é a origem mais frequente de indeferimento. A lei impede a opção quando há sócio pessoa jurídica, quando a empresa participa do capital de outra pessoa jurídica, quando há sócio domiciliado no exterior e quando o sócio pessoa física participa de outra empresa beneficiada pelo regime e a soma das receitas ultrapassa R$ 4,8 milhões. Em reorganizações societárias, esse último ponto costuma ser decisivo e recomenda análise prévia junto ao direito societário.
Atividades vedadas
A lei exclui do regime, entre outras, instituições financeiras, cooperativas de crédito, empresas de energia elétrica, importadoras de combustíveis e sociedades por ações. Já as atividades de natureza intelectual foram progressivamente admitidas, o que explica a presença de advocacia, engenharia, medicina e tecnologia da informação nos Anexos IV e V.
Débitos com o Fisco
A existência de débito não regularizado com a Receita Federal, com o INSS, com o estado ou com o município impede a opção e também motiva exclusão de ofício. A regularização precisa ocorrer dentro do prazo de opção, conforme as orientações da Receita Federal para regularização de pendências, e a análise do passivo antecede qualquer decisão de enquadramento. Esse é um dos pontos em que a consultoria em direito tributário se antecipa ao indeferimento.
Como funcionam os anexos e a tabela do Simples Nacional 2026?
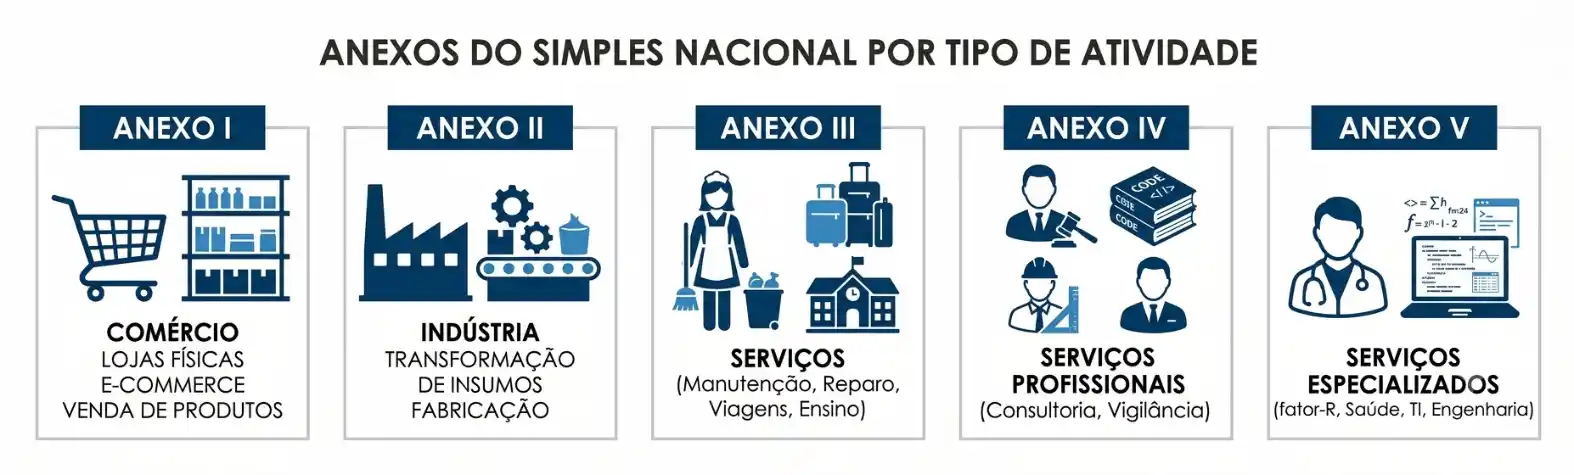
Os anexos do Simples Nacional são cinco tabelas que separam as atividades por natureza econômica: o Anexo I trata do comércio, o Anexo II da indústria e os Anexos III, IV e V dos serviços. Todos usam as mesmas seis faixas de receita bruta acumulada, e o que muda entre eles é a alíquota nominal e a parcela a deduzir.
Tabelas de comércio e indústria
| Faixa (RBT12) | Anexo I: alíquota | Anexo I: dedução | Anexo II: alíquota | Anexo II: dedução |
| Até R$ 180.000,00 | 4,00% | R$ 0,00 | 4,50% | R$ 0,00 |
| De R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 | 7,80% | R$ 5.940,00 |
| De R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 | 10,00% | R$ 13.860,00 |
| De R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 | 11,20% | R$ 22.500,00 |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 | 14,70% | R$ 85.500,00 |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 | 30,00% | R$ 720.000,00 |
Tabelas de serviços
| Faixa (RBT12) | Anexo III | Anexo IV | Anexo V |
| Até R$ 180.000,00 | 6,00% (dedução R$ 0,00) | 4,50% (dedução R$ 0,00) | 15,50% (dedução R$ 0,00) |
| De R$ 180.000,01 a R$ 360.000,00 | 11,20% (dedução R$ 9.360,00) | 9,00% (dedução R$ 8.100,00) | 18,00% (dedução R$ 4.500,00) |
| De R$ 360.000,01 a R$ 720.000,00 | 13,50% (dedução R$ 17.640,00) | 10,20% (dedução R$ 12.420,00) | 19,50% (dedução R$ 9.900,00) |
| De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% (dedução R$ 35.640,00) | 14,00% (dedução R$ 39.780,00) | 20,50% (dedução R$ 17.100,00) |
| De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% (dedução R$ 125.640,00) | 22,00% (dedução R$ 183.780,00) | 23,00% (dedução R$ 62.100,00) |
| De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% (dedução R$ 648.000,00) | 33,00% (dedução R$ 828.000,00) | 30,50% (dedução R$ 540.000,00) |
Como calcular a alíquota efetiva
A alíquota efetiva resulta da fórmula prevista no artigo 18 da Lei Complementar nº 123/2006, regulamentada pela Resolução CGSN nº 140/2018: multiplica-se a RBT12 pela alíquota nominal da faixa, subtrai-se a parcela a deduzir e divide-se o resultado pela própria RBT12. Uma empresa de comércio com RBT12 de R$ 300.000,00 está na segunda faixa do Anexo I, com alíquota nominal de 7,30%. O cálculo produz alíquota efetiva de 5,32%, e é esse percentual que incide sobre o faturamento do mês.
Segregação de receitas por atividade
Uma empresa que exerce mais de uma atividade não é tributada por um anexo único. Cada receita é tributada conforme a atividade que a gerou, o que exige separar o faturamento por natureza na apuração mensal. A leitura técnica do escritório, formada na atuação em direito tributário empresarial desde 2009, é que a falha de segregação de receitas responde por boa parte das divergências apuradas em revisões de PGDAS-D, mais até do que o erro de enquadramento inicial do CNAE.
O que é o Fator R e como ele altera a alíquota?
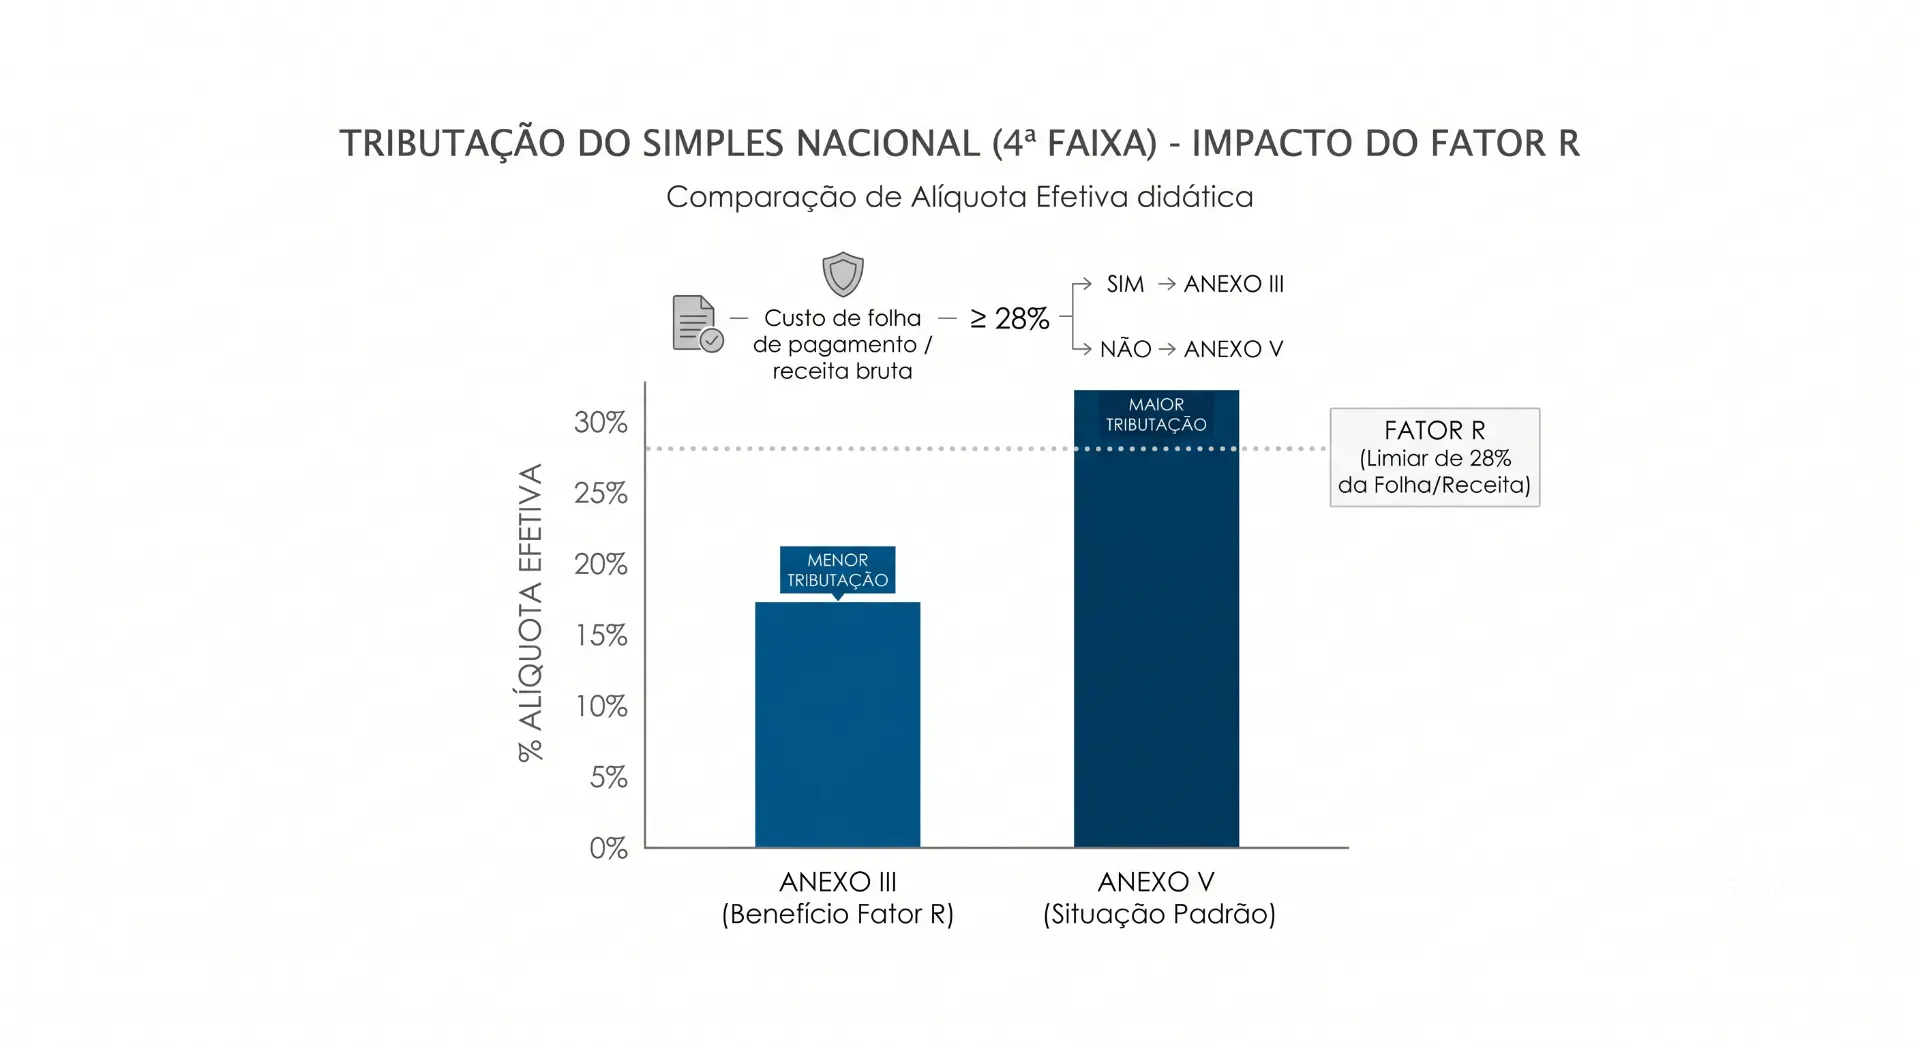
Fator R é a relação entre a folha de pagamento dos últimos doze meses, incluído o pró-labore e os encargos, e a receita bruta do mesmo período. Quando esse índice atinge 28% ou mais, atividades que seriam tributadas pelo Anexo V passam a ser tributadas pelo Anexo III, com alíquotas menores.
Exemplo prático da diferença
Uma empresa de consultoria com RBT12 de R$ 1.200.000,00 está na quarta faixa. No Anexo V, a alíquota efetiva fica em 19,08%. No Anexo III, para a mesma faixa, cai para 13,03%. A diferença de aproximadamente 6 pontos percentuais sobre o faturamento é o que está em jogo quando a folha de pagamento cruza o patamar de 28%.
O limite entre planejamento e simulação
O Fator R é um critério legal, e organizar a remuneração dos sócios e a estrutura de pessoal em função dele é planejamento lícito. O que não se sustenta é a folha artificial: registrar pró-labore que não corresponde à realidade da operação, ou contratar de forma simulada para atingir o índice, expõe a empresa à desconsideração do enquadramento e ao passivo correlato em direito trabalhista. A fronteira, aqui, é a mesma de todo planejamento tributário: a operação precisa ser real antes de ser eficiente.
Simples Nacional ou Lucro Presumido: como comparar os regimes?
A comparação entre Simples Nacional e Lucro Presumido não se resolve pela alíquota isolada. Depende da margem de lucro, do peso da folha de pagamento, do perfil dos clientes e da posição da empresa na cadeia produtiva.
| Critério | Simples Nacional | Lucro Presumido |
| Base de cálculo | Receita bruta acumulada em 12 meses | Percentual de presunção sobre a receita, por atividade |
| Recolhimento | Guia única (DAS) | Guias separadas por tributo |
| Folha de pagamento | CPP embutida no DAS, exceto no Anexo IV | CPP de 20% sobre a folha, recolhida à parte |
| Créditos de PIS/Cofins | Não há apropriação | Regime cumulativo, sem crédito |
| Faturamento | Até R$ 4,8 milhões | Até R$ 78 milhões |
Quando o Lucro Presumido tende a ser mais vantajoso
Três cenários se repetem. O primeiro é o da empresa de serviços do Anexo V com folha baixa, que não alcança o Fator R e paga alíquota efetiva alta no Simples. O segundo é o da empresa com margem apertada e faturamento próximo do teto, faixa em que a alíquota nominal do Simples sobe com força. O terceiro é o da empresa que vende para grandes clientes e enfrenta pressão da cadeia por crédito tributário, questão que a Reforma Tributária amplifica. A escolha do regime é decisão anual e integra o planejamento tributário da empresa, não uma formalidade de janeiro.
O que muda no Simples Nacional com a Reforma Tributária?
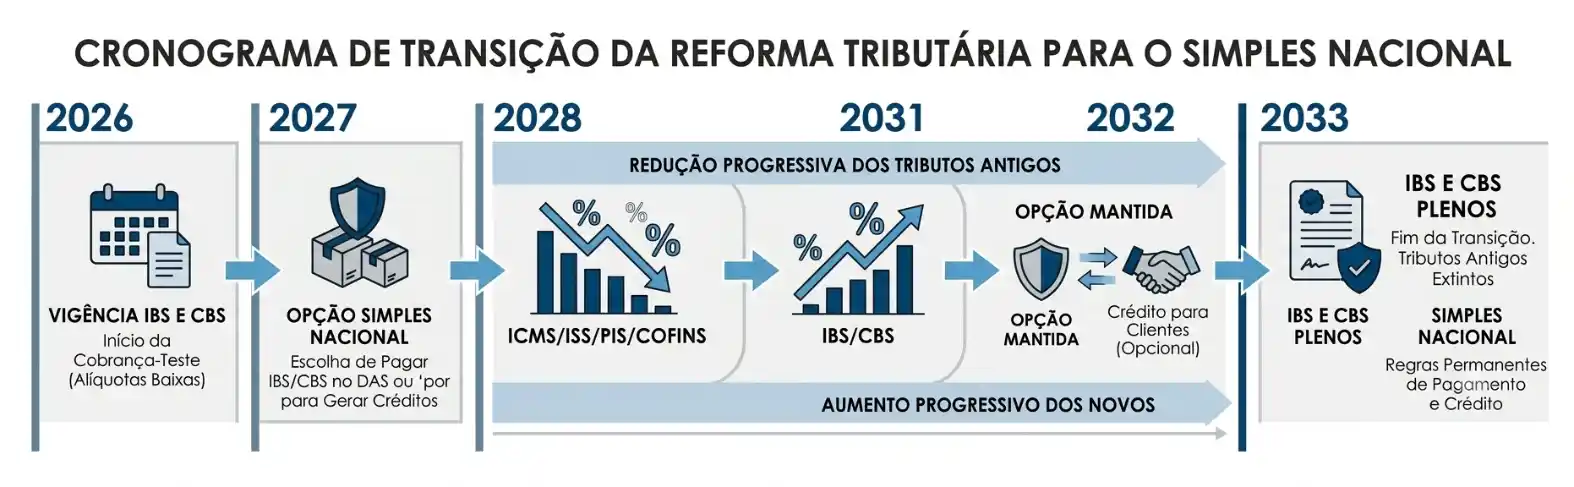
A Lei Complementar nº 214/2025 preservou o Simples Nacional, mas inseriu nele a lógica do IBS e da CBS e criou uma decisão que não existia antes: recolher os novos tributos dentro do DAS ou apurá-los pelo regime regular, fora da guia unificada.
O ano de 2026 para quem está no Simples
Em 2026, o IBS e a CBS estão em fase de teste, com alíquotas de 0,1% e 0,9%. O artigo 348, inciso III, alínea “c”, da Lei Complementar nº 214/2025 determina que essas alíquotas não se aplicam às operações dos contribuintes optantes pelo Simples Nacional. Na prática, o valor do DAS não é afetado pelas alíquotas de teste ao longo de 2026, o que não dispensa a adequação dos sistemas de emissão de documentos fiscais aos novos campos.
A opção pelo regime regular de IBS e CBS
A partir de 2027, a empresa optante poderá manter o IBS e a CBS dentro do DAS ou recolhê-los pelo regime regular, com apuração de débito e crédito. A diferença prática está no crédito transferido ao cliente pessoa jurídica: no recolhimento unificado, o crédito repassado corresponde ao que foi efetivamente pago dentro do DAS, valor inferior ao gerado por fornecedores do Lucro Real ou Presumido. Para uma empresa que vende majoritariamente a consumidor final, a diferença é irrelevante. Para uma indústria ou distribuidora que fornece a empresas do regime regular, ela pode se converter em desvantagem comercial.
O calendário de setembro de 2026
Conforme a Resolução CGSN nº 186/2026, divulgada pela Receita Federal em abril de 2026, a opção pelo Simples Nacional para o ano de 2027 passa a ser feita entre 1º e 30 de setembro de 2026, e não mais em janeiro. No mesmo período, as empresas já optantes podem comunicar a escolha pelo recolhimento do IBS e da CBS pelo regime regular, com efeitos a partir de 1º de janeiro de 2027. Quem não se manifesta permanece no modelo unificado. O prazo de opção do MEI pelo SIMEI segue em janeiro. Há divergência doutrinária sobre a base legal da antecipação, sustentada por parte da doutrina a partir das alterações promovidas pela Lei Complementar nº 227/2026 na vigência dos dispositivos correspondentes, o que recomenda acompanhamento da regulamentação até a abertura do prazo.
Como solicitar o enquadramento e quais prazos observar
O pedido de opção é feito no Portal do Simples Nacional, com certificado digital ou código de acesso, e depende de a empresa estar sem pendências cadastrais e fiscais nas três esferas.
Empresas em constituição
A empresa recém-constituída tem prazo de 30 dias, contados do deferimento da última inscrição estadual ou municipal, para formalizar a opção, desde que não tenham decorrido mais de 60 dias da inscrição no CNPJ. Nesse caso, os efeitos retroagem à data de abertura.
Empresas já constituídas
Para as empresas em atividade, o prazo relevante em 2026 é o de setembro, na forma da Resolução CGSN nº 186/2026. O indeferimento por pendência abre janela de regularização, e a exclusão por opção própria, quando a empresa decide sair do regime, é comunicada até o último dia útil de janeiro do ano em que passa a produzir efeitos.
Documentos e informações a reunir
- Contrato social consolidado e quadro societário completo, inclusive participações dos sócios em outras empresas
- Relação de CNAEs registrados, principal e secundários, com verificação de atividades vedadas
- Certidões de regularidade fiscal federal, estadual e municipal
- Faturamento dos últimos doze meses, segregado por atividade
- Folha de pagamento dos últimos doze meses, para o cálculo do Fator R
Perguntas frequentes sobre o Simples Nacional
O Simples Nacional acaba com a Reforma Tributária?
Não. A Lei Complementar nº 214/2025 preservou o regime, que continua previsto na Lei Complementar nº 123/2006 e mantém o recolhimento unificado pelo DAS.
O que muda é a composição interna da guia. Ao longo da transição, que se estende até 2033, o PIS, a Cofins, o ICMS e o ISS são substituídos pela CBS e pelo IBS, e os anexos passam a incorporar os novos tributos. A empresa optante mantém o tratamento diferenciado assegurado pelo artigo 146, III, “d”, da Constituição, com regras próprias de alíquota e de apuração.
A mudança de fundo é estratégica: a partir de 2027, a empresa optante decide também como quer tratar o IBS e a CBS, dentro ou fora do DAS, com revisão semestral da escolha. O Simples segue simples na arrecadação, mas deixou de ser automático na gestão.
Empresa do Simples Nacional pode recuperar tributos pagos indevidamente?
Pode. A opção pelo Simples Nacional não afasta o direito à repetição do indébito previsto no artigo 165 do Código Tributário Nacional, observado o prazo de cinco anos do artigo 168.
As situações mais recorrentes envolvem a tributação de produtos sujeitos à incidência monofásica de PIS e Cofins, cuja tributação já se encerrou na etapa industrial ou de importação. Quando o comerciante do Simples segrega essas receitas de forma incorreta no PGDAS-D, recolhe percentuais de PIS e Cofins sobre uma receita cuja incidência já estava encerrada.
A revisão exige três etapas: segregar a receita por NCM, confrontar cada item com a legislação de incidência monofásica e retificar as declarações dentro do prazo prescricional. O alcance depende da qualidade documental dos períodos anteriores, ponto que costuma determinar o resultado prático da análise.
O Fator R vale para todas as empresas de serviços?
Não. O Fator R se aplica apenas às atividades listadas no artigo 18, parágrafos 5º-J e 5º-M, da Lei Complementar nº 123/2006, que transitam entre o Anexo V e o Anexo III conforme a folha de pagamento.
Atividades do Anexo IV, como advocacia, construção civil e vigilância, não usam o Fator R. Elas permanecem no anexo próprio, e a contribuição previdenciária patronal é recolhida fora do DAS, sobre a folha.
Para as atividades sujeitas ao índice, o cálculo é mensal e considera os doze meses anteriores. Isso significa que o enquadramento pode oscilar ao longo do ano: uma empresa pode estar no Anexo III em um mês e no Anexo V no seguinte, se a folha perder peso relativo diante de um crescimento rápido da receita. Acompanhar o índice mês a mês, e não uma vez por ano, é o que evita a surpresa na apuração.
O que acontece se a empresa ultrapassar o sublimite de R$ 3,6 milhões?
A empresa permanece no Simples Nacional para os tributos federais, mas passa a recolher ICMS e ISS fora do DAS, pelas regras ordinárias do estado e do município.
Os efeitos começam no mês seguinte ao da ocorrência do excesso, quando ele supera 20% do sublimite, ou no ano seguinte, quando fica dentro dessa margem. A empresa passa a conviver com duas lógicas: guia única para a parcela federal e apuração estadual ou municipal comum para o consumo.
A consequência operacional é subestimada com frequência, porque muda a escrituração fiscal, mudam as obrigações acessórias e muda o custo de conformidade. Empresas que crescem rápido e cruzam o sublimite no meio do exercício costumam ser alcançadas pela mudança sem estrutura preparada para ela.
Sócio com participação em outra empresa impede a opção pelo Simples?
Depende da configuração. A vedação do artigo 17 da Lei Complementar nº 123/2006 não é automática e varia conforme o tipo de participação e o porte das empresas envolvidas.
Se o sócio pessoa física participa de outra empresa optante pelo Simples, a soma das receitas brutas de todas elas não pode ultrapassar R$ 4,8 milhões. Se participa de empresa não optante com mais de 10% do capital, a soma das receitas também é considerada. E se é administrador de outra pessoa jurídica com fins lucrativos, a receita conjunta entra na conta.
Esse é um dos pontos em que estruturas societárias montadas sem análise prévia geram exclusão de ofício anos depois. Em grupos familiares, a interação entre a participação dos sócios e o eventual uso de holding patrimonial exige verificação caso a caso.
Empresa do Simples Nacional pode ser excluída de ofício?
Pode. A exclusão de ofício está prevista no artigo 29 da Lei Complementar nº 123/2006 e alcança situações como falta de comunicação obrigatória, débitos não regularizados, ausência de escrituração, atividade vedada e ausência de emissão de documento fiscal.
O processo começa com um Termo de Exclusão, encaminhado pelo Domicílio Tributário Eletrônico do Simples Nacional. O prazo para impugnação corre a partir dessa ciência, e o silêncio produz a exclusão com efeitos retroativos, com recálculo dos tributos pelas regras do regime comum, acrescidos de multa e juros.
O ponto de atenção é a comunicação eletrônica: como a intimação ocorre no domicílio eletrônico, empresas que não acompanham a caixa postal descobrem a exclusão tarde, quando o prazo de defesa administrativa já se encerrou. O monitoramento periódico do DTE é medida preventiva de baixo custo e alto efeito.
O que avaliar antes de decidir o enquadramento
A dimensão do regime explica por que cada ajuste na legislação repercute de forma tão ampla. Segundo a Receita Federal, até 13 de janeiro de 2026 haviam sido registradas 447.878 solicitações de ingresso no Simples Nacional para aquele ano, das quais 123.382 foram deferidas e 324.496 permaneciam pendentes de regularização, o que mostra que a maior barreira de entrada não é o enquadramento, e sim o passivo fiscal. O número total de optantes por unidade da federação e por CNAE é publicado pelo próprio Fisco nas estatísticas do Simples Nacional.
Enquadramento correto, segregação de receitas, Fator R e a decisão sobre o IBS e a CBS a partir de 2027 formam um conjunto de escolhas que respondem a números da própria empresa, não a regras gerais. Para avaliar como esses pontos se aplicam à estrutura da sua empresa, o contato com a equipe do Ávila Sociedade de Advogados pode ser feito pelo telefone (41) 3155-9755 ou pelo e-mail contato@avilaadvogados.com.br. O escritório atua em consultoria tributária e empresarial para empresas em Curitiba e no Paraná, e informações institucionais estão disponíveis nas páginas sobre o escritório, nosso time e contato.
Este conteúdo tem caráter exclusivamente informativo e não constitui consulta ou parecer jurídico. A análise de cada situação depende do exame do caso concreto por profissional habilitado.
Ávila Sociedade de Advogados — OAB/PR nº 2.726.
